

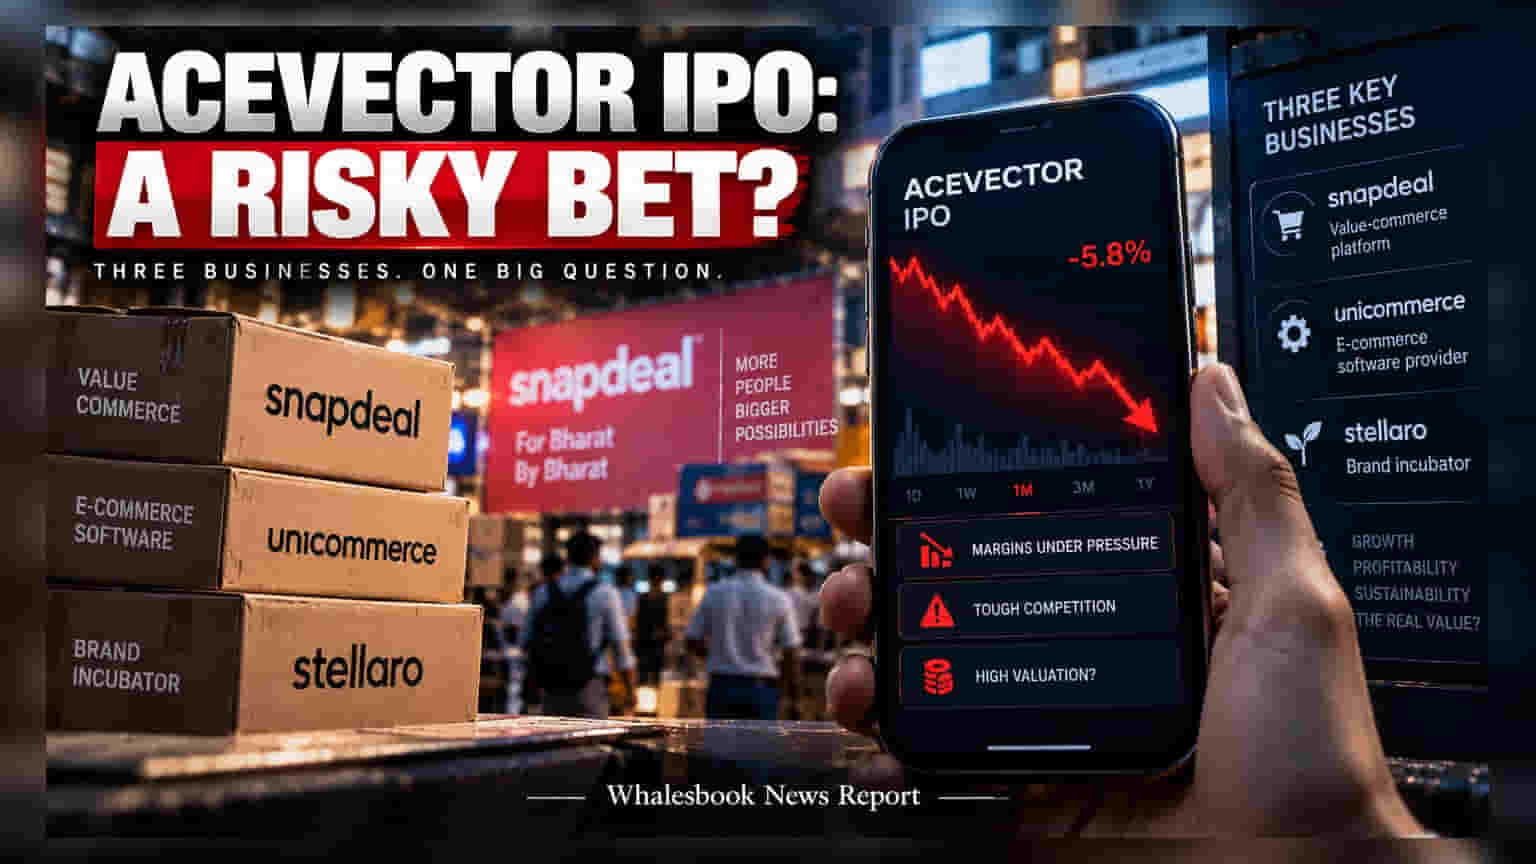
Acevector ਦਾ **₹420 ਕਰੋੜ** ਦਾ IPO ਅੱਜ ਨਿਵੇਸ਼ ਲਈ ਖੁੱਲ੍ਹ ਗਿਆ ਹੈ। ਨਿਵੇਸ਼ਕ ਕੰਪਨੀ ਦੀ ਵੈਲਯੂ-ਕਾਮਰਸ ਗ੍ਰੋਥ ਅਤੇ ਘਟ ਰਹੇ ਮੁਨਾਫੇ (Profit Margins) ਦੇ ਵਿਚਕਾਰ ਦੇ ਸੰਤੁਲਨ ਨੂੰ ਪਰਖ ਰਹੇ ਹਨ। ਕੰਪਨੀ ਆਪਣੀ ਵੈਲਯੂਏਸ਼ਨ ਲਈ Unicommerce ਵਿੱਚ ਆਪਣੀ ਹਿੱਸੇਦਾਰੀ 'ਤੇ ਨਿਰਭਰ ਹੈ, ਜਦਕਿ Snapdeal ਨੂੰ ਸਖ਼ਤ ਮੁਕਾਬਲੇ ਅਤੇ ਮਹਿੰਗੇ ਲੌਜਿਸਟਿਕਸ ਦਾ ਸਾਹਮਣਾ ਕਰਨਾ ਪੈ ਰਿਹਾ ਹੈ।
ਕਾਰੋਬਾਰੀ ਬਣਤਰ ਤੇ ਚੁਣੌਤੀਆਂ
Acevector ਇੱਕ ਕੰਗਲੋਮੇਰੇਟ ਹੈ ਜਿਸ ਦੇ ਤਿੰਨ ਮੁੱਖ ਹਿੱਸੇ ਹਨ: ਵੈਲਯੂ-ਕਾਮਰਸ ਪਲੇਟਫਾਰਮ Snapdeal, ਈ-ਕਾਮਰਸ ਸਾਫਟਵੇਅਰ ਪ੍ਰੋਵਾਈਡਰ Unicommerce, ਅਤੇ ਇੱਕ ਬ੍ਰਾਂਡ ਇਨਕਿਊਬੇਟਰ Stellaro। ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਵੱਡਾ ਸਵਾਲ ਇਹ ਹੈ ਕਿ ਇਹਨਾਂ ਵੱਖੋ-ਵੱਖਰੇ ਕਾਰੋਬਾਰਾਂ ਦੇ ਮਿਸ਼ਰਣ ਨੂੰ ਕਿਵੇਂ ਮੁੱਲ (Value) ਦਿੱਤਾ ਜਾਵੇ।
ਮੁਨਾਫੇ ਵਿੱਚ ਗਿਰਾਵਟ
Snapdeal ਦੇ ਪ੍ਰਦਰਸ਼ਨ 'ਤੇ ਨਜ਼ਰ ਮਾਰੀਏ ਤਾਂ FY26 ਤੱਕ ਇਸਦੇ ਗਾਹਕਾਂ ਦੀ ਗਿਣਤੀ 12.2 ਮਿਲੀਅਨ ਹੋ ਗਈ ਹੈ, ਪਰ ਇਹ ਵਾਧਾ ਮੁਨਾਫੇ ਦੀ ਕੀਮਤ 'ਤੇ ਆਇਆ ਹੈ। ਮਾਰਕੀਟਪਲੇਸ ਦਾ ਕੰਟ੍ਰੀਬਿਊਸ਼ਨ ਮਾਰਜਿਨ FY24 ਦੇ 22.9% ਤੋਂ ਡਿੱਗ ਕੇ FY26 ਵਿੱਚ ਸਿਰਫ 10% ਰਹਿ ਗਿਆ ਹੈ। ਕੰਪਨੀ ਦਾ ਮਾਡਲ ਭਾਵੇਂ 'ਐਸੇਟ-ਲਾਈਟ' ਹੈ, ਪਰ ਲੌਜਿਸਟਿਕਸ ਦਾ ਖਰਚਾ ਇਸ ਦੇ ਮੁਨਾਫੇ ਨੂੰ ਨਿਗਲ ਰਿਹਾ ਹੈ।
ਵੈਲਯੂਏਸ਼ਨ ਦਾ ਗਣਿਤ
IPO ਦੀ ਅੱਪਰ ਬੈਂਡ ਕੀਮਤ ਮੁਤਾਬਕ, ਕੰਪਨੀ ਦੀ ਮਾਰਕੀਟ ਵੈਲਯੂ ਲਗਭਗ ₹1,741 ਕਰੋੜ ਬਣਦੀ ਹੈ। ਇਸ ਵਿੱਚ Unicommerce ਦੀ ₹245 ਕਰੋੜ ਦੀ ਹਿੱਸੇਦਾਰੀ ਵੀ ਸ਼ਾਮਲ ਹੈ। ਜੇਕਰ ਇਸ ਹਿੱਸੇਦਾਰੀ ਨੂੰ ਬਾਹਰ ਕੱਢ ਦਿੱਤਾ ਜਾਵੇ, ਤਾਂ Snapdeal ਅਤੇ Stellaro ਦੀ ਵੈਲਯੂਏਸ਼ਨ ਕਾਫੀ ਜ਼ਿਆਦਾ ਜਾਪਦੀ ਹੈ। 5.1x ਦਾ ਰੈਵੇਨਿਊ ਮਲਟੀਪਲ ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਗਲਤੀ ਦੀ ਕੋਈ ਗੁੰਜਾਇਸ਼ ਨਹੀਂ ਛੱਡਦਾ।
ਮੁਕਾਬਲਾ ਤੇ ਭਵਿੱਖ
Meesho ਵਰਗੇ ਖਿਡਾਰੀਆਂ ਦੀ ਮੌਜੂਦਗੀ ਵਿੱਚ Snapdeal ਲਈ ਮਾਰਜਿਨ ਸੁਧਾਰਨਾ ਵੱਡੀ ਚੁਣੌਤੀ ਹੈ। ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਇਹ ਦੇਖਣਾ ਹੋਵੇਗਾ ਕਿ ਕੀ ਕੰਪਨੀ ਲੌਜਿਸਟਿਕਸ ਖਰਚਿਆਂ ਨੂੰ ਘਟਾ ਸਕਦੀ ਹੈ ਅਤੇ ਕੀ Stellaro ਆਉਣ ਵਾਲੀਆਂ ਤਿਮਾਹੀਆਂ ਵਿੱਚ ਮੁਨਾਫਾ ਕਮਾਉਣ ਵਿੱਚ ਮਦਦਗਾਰ ਸਾਬਤ ਹੁੰਦਾ ਹੈ ਜਾਂ ਨਹੀਂ।