

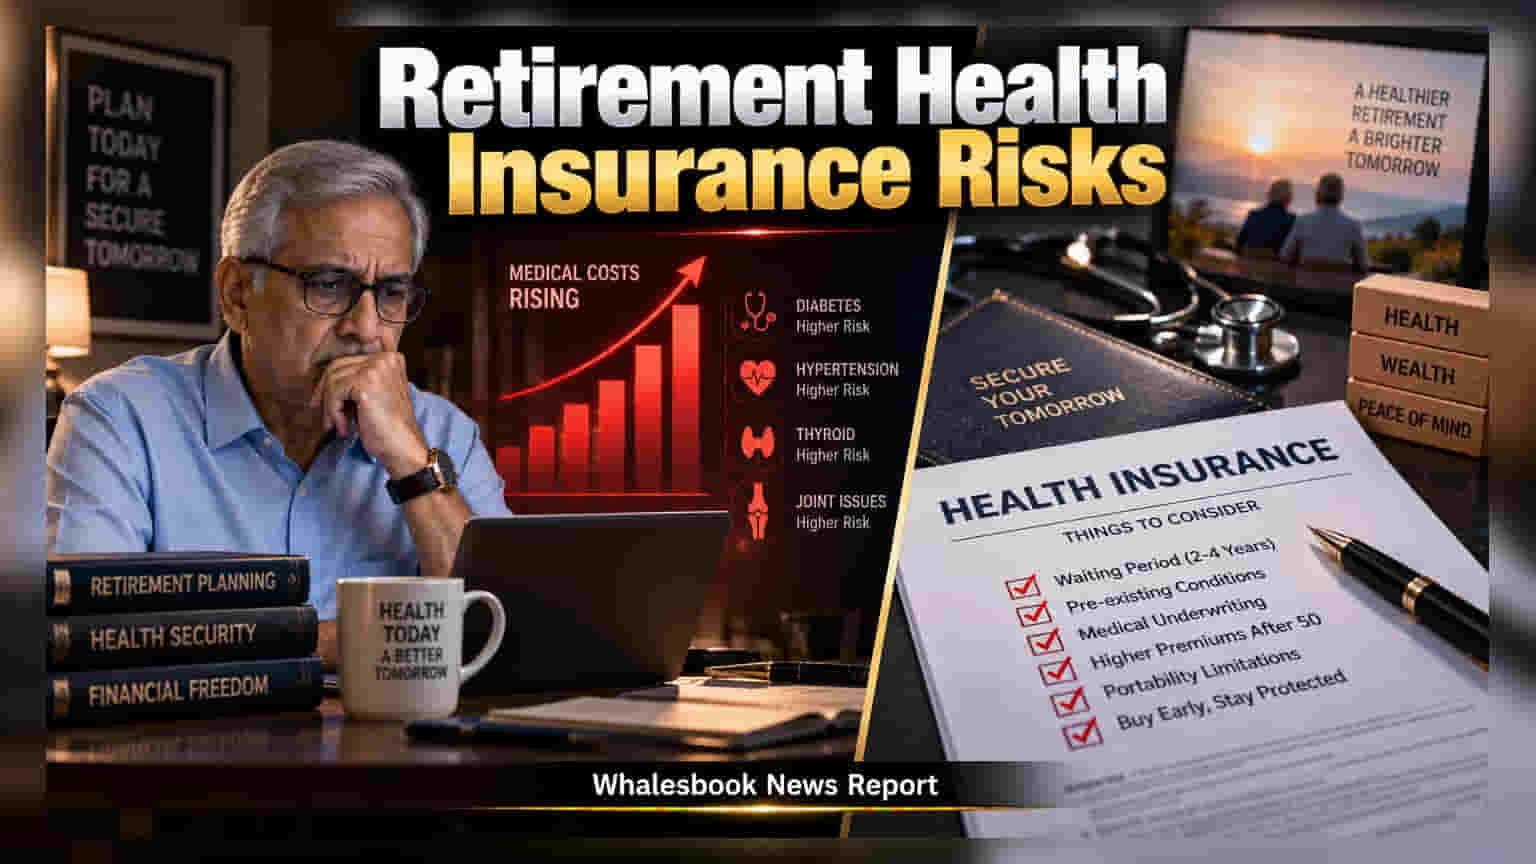
ਬਹੁਤ ਸਾਰੇ ਪੇਸ਼ੇਵਰ ਸਿਰਫ ਕੰਪਨੀ ਦੁਆਰਾ ਦਿੱਤੀ ਗਈ Health Insurance 'ਤੇ ਹੀ ਭਰੋਸਾ ਕਰਦੇ ਹਨ, ਇਹ ਜਾਣੇ ਬਿਨਾਂ ਕਿ ਰਿਟਾਇਰਮੈਂਟ ਹੁੰਦੇ ਹੀ ਇਹ ਕਵਰ ਖਤਮ ਹੋ ਜਾਂਦਾ ਹੈ। ਬਾਅਦ ਵਿੱਚ ਪ੍ਰਾਈਵੇਟ ਪਲਾਨ ਲੈਣ ਨਾਲ ਪ੍ਰੀਮੀਅਮ ਵੀ ਵੱਧਦਾ ਹੈ ਅਤੇ ਪੁਰਾਣੀਆਂ ਬਿਮਾਰੀਆਂ ਲਈ ਲੰਬੇ ਵੇਟਿੰਗ ਪੀਰੀਅਡ ਦਾ ਸਾਹਮਣਾ ਕਰਨਾ ਪੈਂਦਾ ਹੈ।
ਭਾਰਤ ਵਿੱਚ ਬਹੁਤ ਸਾਰੇ ਕਰਮਚਾਰੀ ਕੰਪਨੀ ਦੁਆਰਾ ਦਿੱਤੀ ਗਈ 'Group Mediclaim' ਨੂੰ ਆਪਣਾ ਸੁਰੱਖਿਆ ਕਵਚ ਮੰਨਦੇ ਹਨ। ਪਰ ਸੱਚਾਈ ਇਹ ਹੈ ਕਿ ਇਹ ਸਹੂਲਤ ਤੁਹਾਡੀ ਨੌਕਰੀ ਨਾਲ ਜੁੜੀ ਹੋਈ ਹੈ। ਰਿਟਾਇਰਮੈਂਟ ਤੋਂ ਤੁਰੰਤ ਬਾਅਦ ਇਹ ਇੰਸ਼ੋਰੈਂਸ ਬੰਦ ਹੋ ਜਾਂਦੀ ਹੈ, ਜਿਸ ਨਾਲ ਬੁਢਾਪੇ ਵਿੱਚ ਅਚਾਨਕ ਆਏ ਮੈਡੀਕਲ ਖਰਚੇ ਤੁਹਾਡੀ ਜਮ੍ਹਾ-ਪੂੰਜੀ ਨੂੰ ਖਤਮ ਕਰ ਸਕਦੇ ਹਨ।
ਵੇਟਿੰਗ ਪੀਰੀਅਡ ਦਾ ਜਾਲ (The Waiting Period Trap)
ਜੇਕਰ ਤੁਸੀਂ 50 ਜਾਂ 55 ਸਾਲ ਦੀ ਉਮਰ ਤੋਂ ਬਾਅਦ ਨਵੀਂ ਹੈਲਥ ਪਾਲਿਸੀ ਲੈਂਦੇ ਹੋ, ਤਾਂ ਇੰਸ਼ੋਰੈਂਸ ਕੰਪਨੀਆਂ ਪਹਿਲਾਂ ਤੋਂ ਚੱਲ ਰਹੀਆਂ ਬਿਮਾਰੀਆਂ (ਜਿਵੇਂ ਸ਼ੂਗਰ, ਬੀਪੀ, ਜਾਂ ਥਾਇਰਾਇਡ) ਲਈ 2 ਤੋਂ 4 ਸਾਲ ਦਾ ਵੇਟਿੰਗ ਪੀਰੀਅਡ ਲਗਾ ਦਿੰਦੀਆਂ ਹਨ। ਨੌਕਰੀ ਦੌਰਾਨ ਆਪਣੀ ਪਾਲਿਸੀ ਨਾ ਲੈਣ ਨਾਲ ਤੁਸੀਂ ਖੁਦ ਨੂੰ ਇੱਕ ਵੱਡੇ ਕਵਰੇਜ ਗੈਪ ਵਿੱਚ ਪਾ ਲੈਂਦੇ ਹੋ।
ਮੈਡੀਕਲ ਜਾਂਚ ਅਤੇ Underwriting
ਦਫਤਰੀ ਇੰਸ਼ੋਰੈਂਸ ਵਿੱਚ ਕੋਈ ਸਵਾਲ ਨਹੀਂ ਪੁੱਛਿਆ ਜਾਂਦਾ, ਪਰ ਨਿੱਜੀ ਪਾਲਿਸੀ (Retail Health Plan) ਲੈਣ ਲਈ ਮੈਡੀਕਲ ਜਾਂਚ ਹੁੰਦੀ ਹੈ। ਰਿਟਾਇਰਮੈਂਟ ਤੋਂ ਬਾਅਦ ਜੇਕਰ ਤੁਸੀਂ ਕੋਈ ਗੰਭੀਰ ਬਿਮਾਰੀ ਨਾਲ ਪੀੜਤ ਹੋ, ਤਾਂ ਕੰਪਨੀ ਜਾਂ ਤਾਂ ਤੁਹਾਡਾ ਪ੍ਰੀਮੀਅਮ ਵਧਾ ਦੇਵੇਗੀ, ਬਿਮਾਰੀ ਨੂੰ ਕਵਰ ਵਿੱਚੋਂ ਬਾਹਰ ਕਰ ਦੇਵੇਗੀ ਜਾਂ ਤੁਹਾਡੀ ਅਰਜ਼ੀ ਰੱਦ ਵੀ ਕਰ ਸਕਦੀ ਹੈ।
ਰਣਨੀਤਕ ਤਬਦੀਲੀ (Strategic Transitioning)
ਸਭ ਤੋਂ ਵਧੀਆ ਰਣਨੀਤੀ ਇਹ ਹੈ ਕਿ ਤੁਸੀਂ ਨੌਕਰੀ ਕਰਦੇ ਹੋਏ ਹੀ ਇੱਕ ਬੇਸ ਰਿਟੇਲ ਹੈਲਥ ਪਾਲਿਸੀ ਲੈ ਲਓ। ਇਸ ਨਾਲ ਨੌਕਰੀ ਦੌਰਾਨ ਹੀ ਤੁਹਾਡਾ ਵੇਟਿੰਗ ਪੀਰੀਅਡ ਪੂਰਾ ਹੋ ਜਾਵੇਗਾ। ਜੇ ਬਜਟ ਦੀ ਚਿੰਤਾ ਹੈ, ਤਾਂ ਤੁਸੀਂ 'Top-up' ਜਾਂ 'Super Top-up' ਪਲਾਨ ਦੀ ਵਰਤੋਂ ਕਰ ਸਕਦੇ ਹੋ।
ਇਸ ਤੋਂ ਇਲਾਵਾ, IRDAI ਦੀ ਪੋਰਟੇਬਿਲਟੀ (Portability) ਸੁਵਿਧਾ ਵੀ ਮੌਜੂਦ ਹੈ, ਜੋ ਤੁਹਾਨੂੰ ਗਰੁੱਪ ਪਾਲਿਸੀ ਤੋਂ ਇੰਡੀਵਿਜੁਅਲ ਪਾਲਿਸੀ ਵਿੱਚ ਸ਼ਿਫਟ ਹੋਣ ਦੀ ਇਜਾਜ਼ਤ ਦਿੰਦੀ ਹੈ। ਪਰ ਹਮੇਸ਼ਾ ਯਾਦ ਰੱਖੋ ਕਿ ਪਾਲਿਸੀ ਲੈਂਦੇ ਸਮੇਂ ਆਪਣਾ ਮੈਡੀਕਲ ਇਤਿਹਾਸ ਪੂਰੀ ਤਰ੍ਹਾਂ ਸਪੱਸ਼ਟ ਰੱਖੋ, ਕਿਉਂਕਿ ਲੁਕਾਈ ਗਈ ਜਾਣਕਾਰੀ ਕਲੇਮ ਰਿਜੈਕਸ਼ਨ ਦਾ ਸਭ ਤੋਂ ਵੱਡਾ ਕਾਰਨ ਬਣਦੀ ਹੈ।