

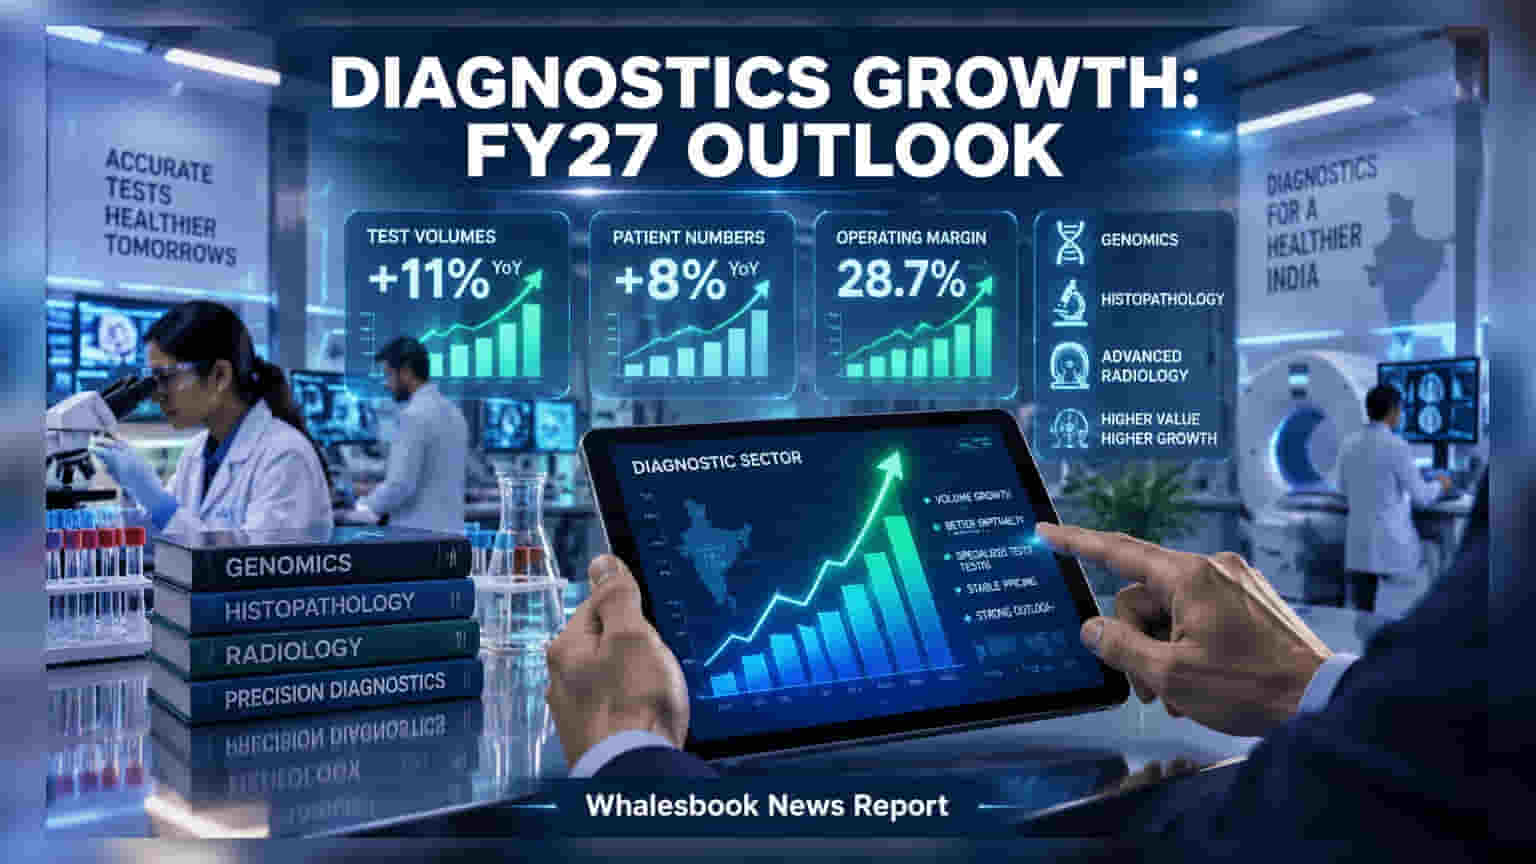
ਭਾਰਤ ਦੀਆਂ ਟੌਪ ਡਾਇਗਨੋਸਟਿਕ ਚੇਨਾਂ ਨੇ FY27 ਦੀ ਸ਼ੁਰੂਆਤ ਵਿੱਚ **11%** ਦੀ ਵੌਲਯੂਮ ਗ੍ਰੋਥ ਦਰਜ ਕੀਤੀ ਹੈ। ਸੈਕਟਰ ਵਿੱਚ ਤੇਜ਼ੀ ਤਾਂ ਹੈ, ਪਰ ਸ਼ੇਅਰਾਂ ਦੀਆਂ ਕੀਮਤਾਂ ਵਿੱਚ **50%** ਦੇ ਉਛਾਲ ਅਤੇ ਹਸਪਤਾਲਾਂ ਵੱਲੋਂ ਵੱਧ ਰਹੀ ਟੱਕਰ ਨੇ ਨਿਵੇਸ਼ਕਾਂ ਦੀ ਚਿੰਤਾ ਵਧਾ ਦਿੱਤੀ ਹੈ।
ਭਾਰਤੀ ਡਾਇਗਨੋਸਟਿਕ ਸੈਕਟਰ FY27 ਦੀ ਪਹਿਲੀ ਤਿਮਾਹੀ ਵਿੱਚ ਕਾਫੀ ਮਜ਼ਬੂਤ ਨਜ਼ਰ ਆ ਰਿਹਾ ਹੈ। ਕੰਪਨੀਆਂ ਨੇ ਨਾ ਸਿਰਫ ਟੈਸਟਾਂ ਦੀ ਗਿਣਤੀ ਵਿੱਚ 11% ਦਾ ਵਾਧਾ ਕੀਤਾ ਹੈ, ਸਗੋਂ ਮਰੀਜ਼ਾਂ ਦੀ ਗਿਣਤੀ ਵਿੱਚ ਵੀ 8% ਦਾ ਉਛਾਲ ਦੇਖਣ ਨੂੰ ਮਿਲਿਆ ਹੈ। ਇਹ ਦਰਸਾਉਂਦਾ ਹੈ ਕਿ ਬਾਜ਼ਾਰ ਹੁਣ ਪਿਛਲੇ ਸਾਲਾਂ ਦੀ ਅਸਥਿਰਤਾ ਤੋਂ ਬਾਹਰ ਆ ਚੁੱਕਾ ਹੈ।
ਮੁਨਾਫਾ ਅਤੇ ਕਾਰਜਕੁਸ਼ਲਤਾ
ਸੈਕਟਰ ਦਾ ਔਸਤ ਆਪਰੇਟਿੰਗ ਮਾਰਜਿਨ 28.7% ਤੱਕ ਪਹੁੰਚ ਗਿਆ ਹੈ। ਇਸ ਦਾ ਮੁੱਖ ਕਾਰਨ ਕੰਪਨੀਆਂ ਦੀ ਬਿਹਤਰ ਕਾਰਜਕੁਸ਼ਲਤਾ ਹੈ, ਜਿੱਥੇ ਉਹ ਮੌਜੂਦਾ ਲੈਬ ਢਾਂਚੇ ਨਾਲ ਹੀ ਜ਼ਿਆਦਾ ਕੰਮ ਸੰਭਾਲ ਰਹੀਆਂ ਹਨ। ਹੁਣ ਕੰਪਨੀਆਂ ਰੁਟੀਨ ਟੈਸਟਾਂ ਦੀ ਬਜਾਏ ਜੀਨੋਮਿਕਸ (Genomics), ਹਿਸਟੋਪੈਥੋਲੋਜੀ ਅਤੇ ਐਡਵਾਂਸਡ ਰੇਡੀਓਲੋਜੀ ਵਰਗੇ ਮਹਿੰਗੇ ਅਤੇ ਜ਼ਿਆਦਾ ਮੁਨਾਫੇ ਵਾਲੇ ਟੈਸਟਾਂ 'ਤੇ ਜ਼ੋਰ ਦੇ ਰਹੀਆਂ ਹਨ।
ਮੁਕਾਬਲੇ ਦਾ ਵਧਦਾ ਦਬਾਅ
ਦੂਜੇ ਪਾਸੇ, Apollo Hospitals ਅਤੇ Max Healthcare ਵਰਗੇ ਵੱਡੇ ਹਸਪਤਾਲ ਗਰੁੱਪ ਆਪਣਾ ਡਾਇਗਨੋਸਟਿਕ ਨੈੱਟਵਰਕ ਤੇਜ਼ੀ ਨਾਲ ਵਧਾ ਰਹੇ ਹਨ। ਉਹ ਆਪਣੇ ਮੌਜੂਦਾ ਮਰੀਜ਼ਾਂ ਨੂੰ ਹੀ ਡਾਇਗਨੋਸਟਿਕ ਸੇਵਾਵਾਂ ਦੇ ਕੇ ਵੱਡਾ ਮਾਰਕੀਟ ਸ਼ੇਅਰ ਹਥਿਆ ਰਹੇ ਹਨ, ਜੋ ਰਵਾਇਤੀ ਡਾਇਗਨੋਸਟਿਕ ਕੰਪਨੀਆਂ ਲਈ ਇੱਕ ਵੱਡੀ ਚੁਣੌਤੀ ਹੈ। ਫਿਲਹਾਲ, ਬਾਜ਼ਾਰ ਵਿੱਚ ਕੀਮਤਾਂ ਸਥਿਰ ਹਨ, ਜੋ ਚੰਗੀ ਗੱਲ ਹੈ, ਪਰ ਗ੍ਰੋਥ ਹੁਣ ਸਿਰਫ ਵੌਲਯੂਮ ਅਤੇ ਸਪੈਸ਼ਲਾਈਜ਼ਡ ਸੇਵਾਵਾਂ 'ਤੇ ਨਿਰਭਰ ਕਰਦੀ ਹੈ।
ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਚਿਤਾਵਨੀ
ਪਿਛਲੇ ਛੇ ਮਹੀਨਿਆਂ ਵਿੱਚ ਸੈਕਟਰ ਦੇ ਸ਼ੇਅਰ 50% ਤੱਕ ਭੱਜ ਚੁੱਕੇ ਹਨ, ਜਿਸ ਕਾਰਨ ਇਨ੍ਹਾਂ ਦੀਆਂ ਵੈਲਿਊਏਸ਼ਨਜ਼ (Valuations) ਕਾਫੀ ਮਹਿੰਗੀਆਂ ਹੋ ਗਈਆਂ ਹਨ। ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਸਾਵਧਾਨ ਰਹਿਣ ਦੀ ਲੋੜ ਹੈ ਕਿਉਂਕਿ ਮੌਜੂਦਾ ਕੀਮਤਾਂ 'ਤੇ ਮੁਨਾਫਾ ਕਮਾਉਣ ਲਈ ਕੰਪਨੀਆਂ ਨੂੰ ਆਉਣ ਵਾਲੀਆਂ ਤਿਮਾਹੀਆਂ ਵਿੱਚ ਵੀ ਅਜਿਹਾ ਹੀ ਦਮਦਾਰ ਪ੍ਰਦਰਸ਼ਨ ਕਰਨਾ ਪਵੇਗਾ।