

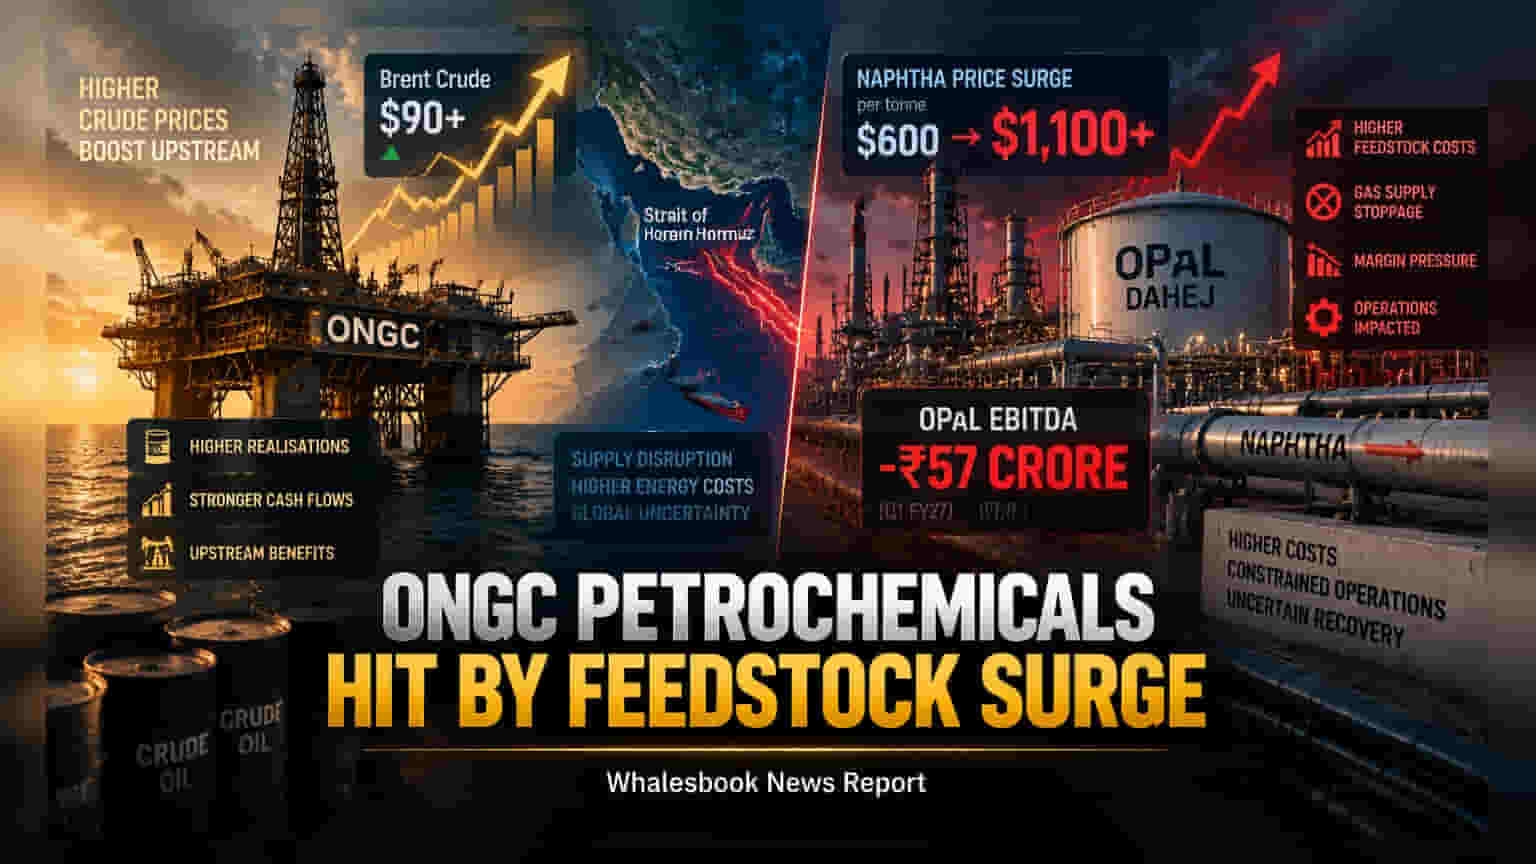
ONGC ਦੀ ਪੈਟਰੋਕੈਮੀਕਲ ਸਹਾਇਕ ਕੰਪਨੀ OPaL ਵੱਡੇ ਵਿੱਤੀ ਸੰਕਟ ਵਿੱਚ ਫਸ ਗਈ ਹੈ। Naphtha ਦੀਆਂ ਕੀਮਤਾਂ **$1,100** ਪ੍ਰਤੀ ਟਨ ਤੋਂ ਉੱਪਰ ਜਾਣ ਅਤੇ Dahej ਪਲਾਂਟ ਵਿੱਚ ਗੈਸ ਸਪਲਾਈ ਰੁਕਣ ਕਾਰਨ ਕੰਪਨੀ ਨੂੰ ਜੂਨ ਕੁਆਰਟਰ ਵਿੱਚ **₹57 ਕਰੋੜ** ਦਾ ਨੈਗੇਟਿਵ ਆਪਰੇਟਿੰਗ ਪ੍ਰੋਫਿਟ ਹੋਇਆ ਹੈ।
ਵਧਦੀਆਂ ਲਾਗਤਾਂ ਦਾ ਦਬਾਅ
ONGC Petro additions Limited (OPaL) ਇਸ ਸਮੇਂ ਅੰਤਰਰਾਸ਼ਟਰੀ ਪੱਧਰ 'ਤੇ ਕੱਚੇ ਮਾਲ ਦੀਆਂ ਵਧਦੀਆਂ ਕੀਮਤਾਂ ਨਾਲ ਜੂਝ ਰਹੀ ਹੈ। ਪਲਾਸਟਿਕ ਅਤੇ ਕੈਮੀਕਲ ਬਣਾਉਣ ਲਈ ਜ਼ਰੂਰੀ Naphtha ਦੀ ਕੀਮਤ ਜੋ ਪਹਿਲਾਂ ਲਗਭਗ $600 ਸੀ, ਹੁਣ $1,100 ਪ੍ਰਤੀ ਟਨ ਤੋਂ ਟੱਪ ਗਈ ਹੈ। ਇਸ ਦਾ ਸਿੱਧਾ ਅਸਰ ਕੰਪਨੀ ਦੇ ਮਾਰਜਿਨ 'ਤੇ ਪਿਆ ਹੈ, ਜਿਸ ਨਾਲ Dahej ਕੰਪਲੈਕਸ ਵਿੱਚ ਉਤਪਾਦਨ ਕੰਮਕਾਜ ਕਾਫੀ ਚੁਣੌਤੀਪੂਰਨ ਹੋ ਗਿਆ ਹੈ।
ਸਪਲਾਈ ਵਿੱਚ ਰੁਕਾਵਟ ਅਤੇ ਵਿੱਤੀ ਹਾਲਤ
ਮੁਸੀਬਤਾਂ ਇੱਥੇ ਹੀ ਖਤਮ ਨਹੀਂ ਹੁੰਦੀਆਂ, Dahej ਪਲਾਂਟ ਵਿੱਚ ਗੈਸੀ ਫੀਡ ਸਪਲਾਈ ਪੂਰੀ ਤਰ੍ਹਾਂ ਬੰਦ ਹੋ ਗਈ ਹੈ। ਹਾਲਾਂਕਿ ਮੈਨੇਜਮੈਂਟ ਉਮੀਦ ਜਤਾ ਰਹੀ ਹੈ ਕਿ ਸਪਲਾਈ ਬਹਾਲ ਹੁੰਦਿਆਂ ਹੀ ਕੰਮਕਾਜ ਆਮ ਵਾਂਗ ਹੋ ਜਾਵੇਗਾ, ਪਰ ਫਿਲਹਾਲ ਕੋਈ ਸਪੱਸ਼ਟ ਸਮਾਂ-ਸੀਮਾ ਨਹੀਂ ਹੈ। ਇਸ ਅਨਿਸ਼ਚਿਤਤਾ ਕਾਰਨ FY27 ਦੀ ਪਹਿਲੀ ਤਿਮਾਹੀ ਵਿੱਚ ਕੰਪਨੀ ਦਾ ਆਪਰੇਟਿੰਗ ਪ੍ਰੋਫਿਟ (EBITDA) ₹57 ਕਰੋੜ ਨੈਗੇਟਿਵ ਰਿਹਾ। ਤੁਲਨਾ ਕਰੀਏ ਤਾਂ FY26 ਵਿੱਚ ਇਹ ਮੁਨਾਫਾ ₹1,207 ਕਰੋੜ ਸੀ, ਜਿਸ ਤੋਂ ਬਾਅਦ ₹2,000 ਕਰੋੜ ਦਾ ਸਾਲਾਨਾ ਟਾਰਗੇਟ ਹਾਸਲ ਕਰਨਾ ਹੁਣ ਬਹੁਤ ਮੁਸ਼ਕਲ ਜਾਪਦਾ ਹੈ।
ਮੁਕਾਬਲੇਬਾਜ਼ਾਂ ਦੇ ਮੁਕਾਬਲੇ ਕਮਜ਼ੋਰੀ
Reliance Industries ਅਤੇ Indian Oil Corporation ਵਰਗੇ ਵੱਡੇ ਖਿਡਾਰੀਆਂ ਕੋਲ ਅਜਿਹੇ ਪ੍ਰਾਈਸ ਸ਼ੌਕ ਤੋਂ ਬਚਣ ਲਈ ਬਿਹਤਰ ਬੁਨਿਆਦੀ ਢਾਂਚਾ ਹੈ। Reliance ethane-based ਮੈਨੂਫੈਕਚਰਿੰਗ ਦੀ ਵਰਤੋਂ ਕਰਦੀ ਹੈ ਜੋ ਕਿ ਸਸਤੀ ਪੈਂਦੀ ਹੈ, ਜਦਕਿ Indian Oil ਕੋਲ ਆਪਣੀ ਰਿਫਾਇਨਰੀ ਨੈੱਟਵਰਕ ਹੋਣ ਕਾਰਨ Naphtha ਦੀ ਕਮੀ ਨਹੀਂ ਹੁੰਦੀ। OPaL ਇਸ ਮਾਮਲੇ ਵਿੱਚ ਮਾਰਕੀਟ ਦੀਆਂ ਕੀਮਤਾਂ 'ਤੇ ਜ਼ਿਆਦਾ ਨਿਰਭਰ ਹੈ।
ਭਵਿੱਖ ਦੀ ਰਣਨੀਤੀ
ਕੰਪਨੀ ਹੁਣ SEZ ਮਾਡਲ ਤੋਂ Domestic Tariff Area (DTA) ਵੱਲ ਵਧ ਰਹੀ ਹੈ ਤਾਂ ਜੋ ਭਾਰਤੀ ਬਾਜ਼ਾਰ ਵਿੱਚ ਮਾਲ ਵੇਚਣਾ ਆਸਾਨ ਹੋਵੇ। ਇਸ ਤੋਂ ਇਲਾਵਾ, ਜਾਪਾਨ ਦੀ Mitsui ਨਾਲ ਭਾਈਵਾਲੀ ਰਾਹੀਂ ਸਸਤੀ ethane ਦਰਾਮਦ ਕਰਨ ਦੀ ਯੋਜਨਾ ਹੈ, ਪਰ ਇਹ ਪ੍ਰੋਜੈਕਟ FY29-30 ਤੱਕ ਹੀ ਪੂਰਾ ਹੋਣ ਦੀ ਉਮੀਦ ਹੈ, ਇਸ ਲਈ ਤੁਰੰਤ ਰਾਹਤ ਮਿਲਣ ਦੀ ਸੰਭਾਵਨਾ ਘੱਟ ਹੈ।