

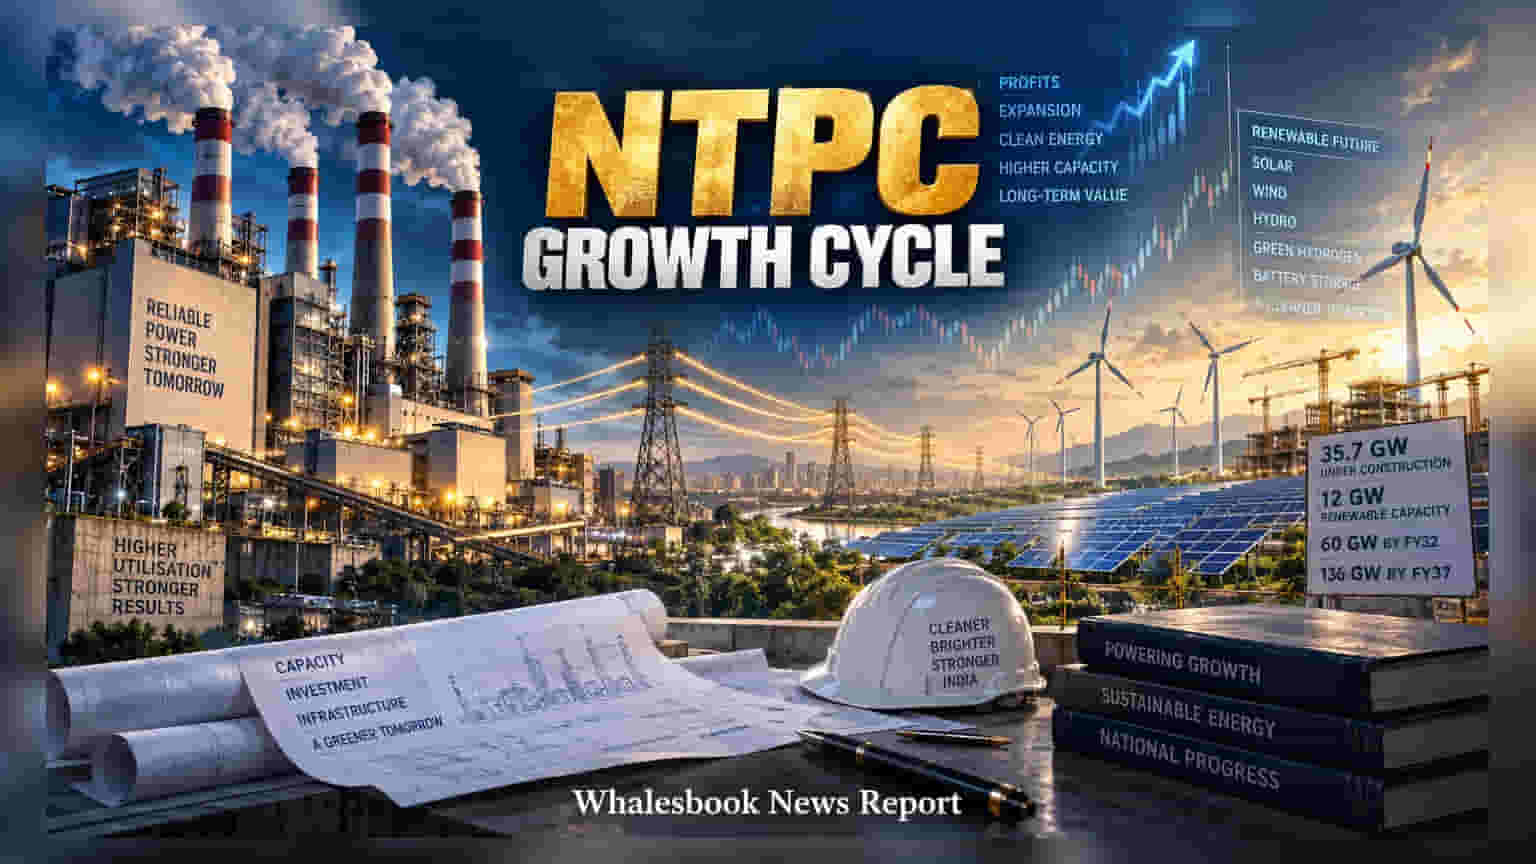
NTPC ਦੇ ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਇੱਕ ਅਜੀਬ ਸਥਿਤੀ ਹੈ; ਕੰਪਨੀ ਦਾ Q1 FY27 ਨੈੱਟ ਪ੍ਰੋਫਿਟ **13%** ਵਧਿਆ ਹੈ, ਪਰ ਮਈ ਦੇ ਉੱਚ ਪੱਧਰ ਤੋਂ ਸਟਾਕ **20%** ਤੱਕ ਡਿੱਗ ਚੁੱਕਾ ਹੈ। ਹਾਲਾਂਕਿ ਬਿਜਲੀ ਦੀ ਮੰਗ ਵਿੱਚ ਕੁਝ ਸੁਸਤੀ ਹੈ, ਪਰ ਕੰਪਨੀ **$31 ਬਿਲੀਅਨ** ਦੇ ਨਿਵੇਸ਼ ਅਤੇ **35.7 GW** ਦੇ ਵੱਡੇ ਐਕਸਪੈਂਸ਼ਨ ਪਲਾਨ ਨਾਲ ਆਪਣੀ ਲੰਬੀ ਮਿਆਦ ਦੀ ਵਿਕਾਸ ਦਰ ਨੂੰ ਮਜ਼ਬੂਤ ਕਰ ਰਹੀ ਹੈ।
NTPC Limited ਦੇ ਸ਼ੇਅਰਾਂ ਵਿੱਚ ਹਾਲ ਹੀ ਵਿੱਚ ਸੁਧਾਰ ਦੇਖਣ ਨੂੰ ਮਿਲਿਆ ਹੈ, ਜੋ ਮਈ ਵਿੱਚ ₹410 ਦੇ ਪੱਧਰ ਤੋਂ ਡਿੱਗ ਕੇ ਸਤੰਬਰ 2026 ਤੱਕ ₹329 ਦੇ ਕਰੀਬ ਆ ਗਿਆ ਹੈ। ਇਹ ਗਿਰਾਵਟ ਪਬਲਿਕ-ਸੈਕਟਰ ਦੇ ਊਰਜਾ ਸ਼ੇਅਰਾਂ ਵਿੱਚ ਹੋ ਰਹੀ ਮੁਨਾਫਾ ਵਸੂਲੀ ਅਤੇ ਬਿਜਲੀ ਦੀ ਮੰਗ ਵਿੱਚ ਸੁਸਤੀ ਦੀਆਂ ਚਿੰਤਾਵਾਂ ਨੂੰ ਦਰਸਾਉਂਦੀ ਹੈ।
ਮਜ਼ਬੂਤ ਪ੍ਰਦਰਸ਼ਨ ਦੇ ਕਾਰਨ
ਕੰਪਨੀ ਨੇ Q1 FY27 ਵਿੱਚ 13% ਸਾਲ-ਦਰ-ਸਾਲ ਵਾਧੇ ਨਾਲ ₹6,896 ਕਰੋੜ ਦਾ ਸ਼ਾਨਦਾਰ ਨੈੱਟ ਪ੍ਰੋਫਿਟ ਦਰਜ ਕੀਤਾ ਹੈ। ਇਸਦੀ ਸਫਲਤਾ ਦਾ ਵੱਡਾ ਕਾਰਨ ਥਰਮਲ ਪਾਵਰ ਪਲਾਂਟਾਂ ਦੀ ਕੁਸ਼ਲਤਾ ਹੈ, ਜਿੱਥੇ ਪਲਾਂਟ ਲੋਡ ਫੈਕਟਰ (PLF) 76.71% ਰਿਹਾ, ਜੋ ਕਿ ਰਾਸ਼ਟਰੀ ਔਸਤ 70.32% ਤੋਂ ਕਾਫੀ ਜ਼ਿਆਦਾ ਹੈ। ਇਹ ਕੁਸ਼ਲਤਾ ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਬਹੁਤ ਮਹੱਤਵਪੂਰਨ ਹੈ ਕਿਉਂਕਿ ਇਹ ਸੰਪਤੀਆਂ ਦੀ ਬਿਹਤਰ ਵਰਤੋਂ ਅਤੇ ਜ਼ਿਆਦਾ ਰੈਵੇਨਿਊ ਨੂੰ ਯਕੀਨੀ ਬਣਾਉਂਦੀ ਹੈ।
ਵਿਸਥਾਰ ਅਤੇ ਨਿਵੇਸ਼ ਯੋਜਨਾ
NTPC ਇਸ ਸਮੇਂ ਆਪਣੇ ਇਤਿਹਾਸ ਦੇ ਸਭ ਤੋਂ ਵੱਡੇ ਵਿਸਥਾਰ ਦੌਰ ਵਿੱਚੋਂ ਲੰਘ ਰਹੀ ਹੈ। ਕੰਪਨੀ ਕੋਲ 35.7 GW ਦੇ ਪ੍ਰੋਜੈਕਟ ਨਿਰਮਾਣ ਅਧੀਨ ਹਨ। FY26 ਵਿੱਚ ਕੰਪਨੀ ਨੇ ਰਿਕਾਰਡ ₹55,986 ਕਰੋੜ ਦਾ ਕੈਪਿਟਲ ਐਕਸਪੈਂਡੀਚਰ (Capex) ਕੀਤਾ ਸੀ। FY27 ਤੋਂ FY29 ਤੱਕ ਕੰਪਨੀ ਦੀ $31 ਬਿਲੀਅਨ ਨਿਵੇਸ਼ ਕਰਨ ਦੀ ਯੋਜਨਾ ਹੈ, ਜੋ ਭਵਿੱਖ ਦੀ ਕਮਾਈ ਲਈ ਮਜ਼ਬੂਤ ਨੀਂਹ ਰੱਖੇਗੀ।
ਗ੍ਰੀਨ ਐਨਰਜੀ ਵੱਲ ਕਦਮ
ਕੰਪਨੀ ਹੁਣ ਰਵਾਇਤੀ ਬਿਜਲੀ ਤੋਂ ਹੱਟ ਕੇ ਗ੍ਰੀਨ ਪੋਰਟਫੋਲੀਓ 'ਤੇ ਜ਼ੋਰ ਦੇ ਰਹੀ ਹੈ। ਇਸਦੀ ਰੀਨਿਊਏਬਲ ਐਨਰਜੀ ਸਮਰੱਥਾ 12 GW ਤੱਕ ਪਹੁੰਚ ਗਈ ਹੈ ਅਤੇ ਕੰਪਨੀ ਦਾ ਟੀਚਾ FY37 ਤੱਕ ਇਸਨੂੰ 136 GW ਤੱਕ ਲਿਜਾਣ ਦਾ ਹੈ। ਇਸ ਵਿੱਚ ਗ੍ਰੀਨ ਹਾਈਡ੍ਰੋਜਨ ਅਤੇ ਬੈਟਰੀ ਸਟੋਰੇਜ ਵਰਗੀਆਂ ਨਵੀਆਂ ਤਕਨੀਕਾਂ ਵੀ ਸ਼ਾਮਲ ਹਨ।
ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਰਿਸਕ
ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਧਿਆਨ ਰੱਖਣਾ ਚਾਹੀਦਾ ਹੈ ਕਿ ਇੰਨੇ ਵੱਡੇ ਪ੍ਰੋਜੈਕਟਾਂ ਵਿੱਚ ਲਾਗਤ ਵਧਣ (Cost Overruns) ਅਤੇ ਪ੍ਰੋਜੈਕਟਾਂ ਵਿੱਚ ਦੇਰੀ ਦਾ ਜੋਖਮ ਹਮੇਸ਼ਾ ਬਣਿਆ ਰਹਿੰਦਾ ਹੈ। ਫਿਲਹਾਲ, ਸਟਾਕ FY28 ਦੀ ਅਨੁਮਾਨਿਤ ਕਮਾਈ ਦੇ 10 ਗੁਣਾ 'ਤੇ ਵਪਾਰ ਕਰ ਰਿਹਾ ਹੈ, ਅਤੇ ਕੰਪਨੀ ਦਾ ਭਵਿੱਖ ਇਸ ਗੱਲ 'ਤੇ ਨਿਰਭਰ ਕਰੇਗਾ ਕਿ ਉਹ ਇਸ ਵੱਡੇ ਕਰਜ਼ੇ ਅਤੇ ਐਕਸਪੈਂਸ਼ਨ ਨੂੰ ਕਿਵੇਂ ਸੰਭਾਲਦੀ ਹੈ।