

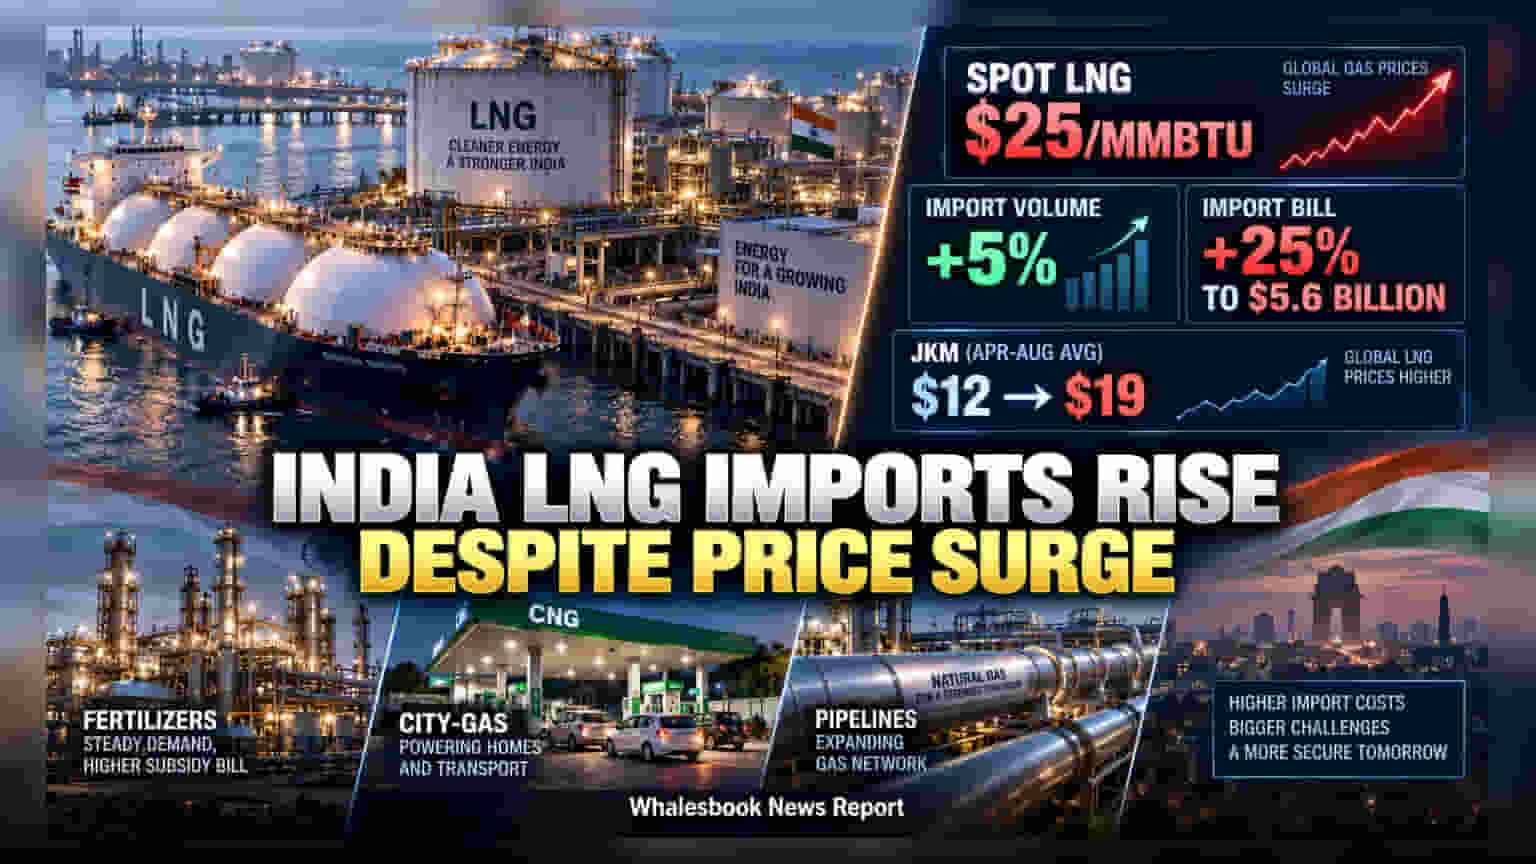
ਅਪ੍ਰੈਲ ਤੋਂ ਜੁਲਾਈ **2026** ਦੌਰਾਨ ਭਾਰਤ ਦੇ LNG ਇੰਪੋਰਟ ਵੌਲਯੂਮ ਵਿੱਚ **5%** ਦਾ ਵਾਧਾ ਹੋਇਆ ਹੈ। ਭਾਵੇਂ ਗਲੋਬਲ ਮਾਰਕੀਟ ਵਿੱਚ ਕੀਮਤਾਂ **$25** ਪ੍ਰਤੀ mmbtu ਤੱਕ ਪਹੁੰਚ ਗਈਆਂ ਹਨ, ਫਿਰ ਵੀ ਫਰਟੀਲਾਈਜ਼ਰ ਅਤੇ ਸਿਟੀ-ਗੈਸ ਸੈਕਟਰਾਂ ਵਿੱਚ ਮੰਗ ਲਗਾਤਾਰ ਬਣੀ ਹੋਈ ਹੈ।
ਅੰਕੜਿਆਂ ਮੁਤਾਬਕ, ਭਾਰਤ ਨੇ ਇਸ ਵਿੱਤੀ ਸਾਲ ਦੇ ਪਹਿਲੇ ਚਾਰ ਮਹੀਨਿਆਂ ਵਿੱਚ LNG ਦੀ ਖਪਤ ਜਾਰੀ ਰੱਖੀ ਹੈ। ਜਿੱਥੇ ਇੰਪੋਰਟ ਵਿੱਚ 5% ਦਾ ਵਾਧਾ ਹੋਇਆ ਹੈ, ਉੱਥੇ ਹੀ ਖਰਚੇ ਵਿੱਚ 25% ਦੀ ਭਾਰੀ ਉਛਾਲ ਦੇਖੀ ਗਈ ਹੈ, ਜੋ ਹੁਣ $5.6 ਅਰਬ ਤੱਕ ਪਹੁੰਚ ਗਿਆ ਹੈ।
ਸੈਕਟਰਾਂ 'ਤੇ ਅਸਰ
ਇਸ ਮੰਗ ਦੇ ਪਿੱਛੇ ਮੁੱਖ ਤੌਰ 'ਤੇ ਫਰਟੀਲਾਈਜ਼ਰ ਅਤੇ ਸਿਟੀ-ਗੈਸ ਡਿਸਟ੍ਰੀਬਿਊਸ਼ਨ ਸੈਕਟਰ ਹਨ। ਯੂਰੀਆ ਬਣਾਉਣ ਲਈ ਗੈਸ ਇੱਕ ਜ਼ਰੂਰੀ ਕੱਚਾ ਮਾਲ ਹੈ, ਅਤੇ ਸਰਕਾਰੀ ਸਬਸਿਡੀਆਂ ਕਾਰਨ ਇਸ ਖੇਤਰ ਵਿੱਚ ਮੰਗ ਘੱਟ ਨਹੀਂ ਹੋਈ। ਦੂਜੇ ਪਾਸੇ, ਸਿਟੀ-ਗੈਸ ਨੈੱਟਵਰਕਾਂ ਨੂੰ ਘਰੇਲੂ ਗੈਸ ਦੀ ਪ੍ਰਾਇੋਰਿਟੀ ਮਿਲਣ ਕਾਰਨ ਉਹ ਮਹਿੰਗੀਆਂ ਸਪਾਟ ਕੀਮਤਾਂ ਤੋਂ ਕਾਫੀ ਹੱਦ ਤੱਕ ਸੁਰੱਖਿਅਤ ਹਨ।
ਸਪਾਟ ਮਾਰਕੀਟ ਦੀ ਚੁਣੌਤੀ
ਵੈਸਟ ਏਸ਼ੀਆ ਵਿੱਚ ਚੱਲ ਰਹੀਆਂ ਦਿੱਕਤਾਂ ਕਾਰਨ ਸਪਾਟ LNG ਦੀਆਂ ਕੀਮਤਾਂ $25 ਪ੍ਰਤੀ mmbtu ਤੱਕ ਪਹੁੰਚ ਗਈਆਂ ਹਨ। ਭਾਰਤ ਆਪਣੀ ਲੋੜ ਦਾ 35% ਤੋਂ 40% ਹਿੱਸਾ ਸਪਾਟ ਮਾਰਕੀਟ ਤੋਂ ਖਰੀਦਦਾ ਹੈ, ਜਿਸ ਨਾਲ ਉਹਨਾਂ ਕੰਪਨੀਆਂ ਦੇ ਮਾਰਜਿਨ 'ਤੇ ਦਬਾਅ ਵਧ ਰਿਹਾ ਹੈ ਜਿਨ੍ਹਾਂ ਨੂੰ ਘਰੇਲੂ ਗੈਸ ਦੀ ਸੁਰੱਖਿਆ ਨਹੀਂ ਮਿਲਦੀ, ਜਿਵੇਂ ਕਿ ਪੈਟਰੋਕੈਮੀਕਲ ਅਤੇ ਸਿਰੇਮਿਕਸ ਇੰਡਸਟਰੀ।
ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਹੁਣ ਅਗਲੀ ਤਿਮਾਹੀ ਦੇ ਨਤੀਜੇ ਅਹਿਮ ਹੋਣਗੇ, ਕਿਉਂਕਿ ਇਹ ਦੇਖਣਾ ਹੋਵੇਗਾ ਕਿ ਕਿਹੜੀਆਂ ਕੰਪਨੀਆਂ ਨੇ ਵਧਦੇ ਫਿਊਲ ਖਰਚਿਆਂ ਨੂੰ ਹੈਜ (Hedge) ਕੀਤਾ ਹੈ ਅਤੇ ਕਿਹੜੀਆਂ ਕੰਪਨੀਆਂ ਦੇ ਮੁਨਾਫੇ 'ਤੇ ਸਭ ਤੋਂ ਜ਼ਿਆਦਾ ਮਾਰ ਪਈ ਹੈ।