

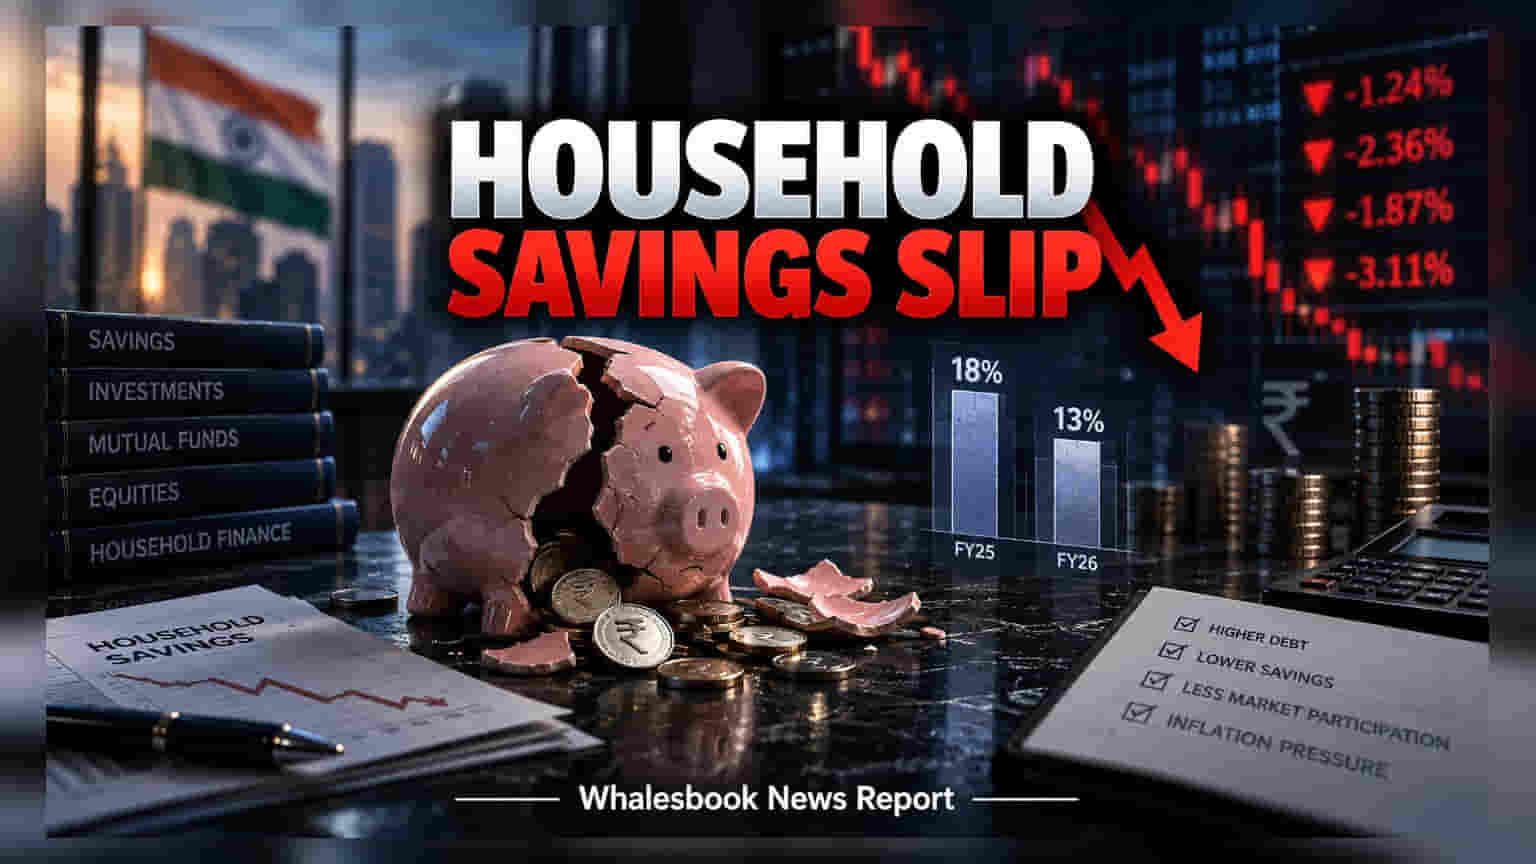
FY26 ਵਿੱਚ ਭਾਰਤੀ ਪਰਿਵਾਰਾਂ ਦੀ ਨੈੱਟ ਵਿੱਤੀ ਬੱਚਤ GDP ਦੇ **6.2%** ਤੱਕ ਡਿੱਗ ਗਈ ਹੈ, ਜਦਕਿ ਕਰਜ਼ੇ ਦਾ ਅਨੁਪਾਤ (Debt-to-GDP) ਵਧ ਕੇ **49%** ਹੋ ਗਿਆ ਹੈ। ਰਿਟੇਲ ਨਿਵੇਸ਼ਕ ਹੁਣ ਸ਼ੇਅਰ ਬਾਜ਼ਾਰ ਦੀ ਬਜਾਏ ਬੈਂਕ ਡਿਪਾਜ਼ਿਟ ਵੱਲ ਮੁੜ ਰਹੇ ਹਨ।
ਵਿੱਤੀ ਸਾਲ 2026 ਦੇ ਅੰਕੜੇ ਦੱਸਦੇ ਹਨ ਕਿ ਭਾਰਤੀ ਘਰਾਂ ਦੇ ਵਿੱਤੀ ਰਵੱਈਏ ਵਿੱਚ ਵੱਡੀ ਤਬਦੀਲੀ ਆਈ ਹੈ। ਨੈੱਟ ਫਾਇਨੈਂਸ਼ੀਅਲ ਸੇਵਿੰਗਸ ਜੋ ਪਿਛਲੇ ਸਾਲ 7% ਸਨ, ਉਹ ਹੁਣ ਘਟ ਕੇ 6.2% ਰਹਿ ਗਈਆਂ ਹਨ, ਜੋ ਕਿ 2010 ਤੋਂ ਬਾਅਦ ਦੀ ਔਸਤ 7.9% ਤੋਂ ਵੀ ਹੇਠਾਂ ਹੈ। ਇਸ ਦਾ ਮੁੱਖ ਕਾਰਨ ਪਰਿਵਾਰਾਂ ਉੱਤੇ ਵਧ ਰਿਹਾ ਕਰਜ਼ਾ ਹੈ, ਜੋ ਕਿ 49% ਦੇ ਪੱਧਰ 'ਤੇ ਪਹੁੰਚ ਗਿਆ ਹੈ, ਜਦਕਿ ਉੱਭਰਦੀਆਂ ਅਰਥਵਿਵਸਥਾਵਾਂ ਲਈ ਇਹ ਆਮ ਤੌਰ 'ਤੇ 45% ਦੇ ਕਰੀਬ ਹੁੰਦਾ ਹੈ।\n\n### ਸ਼ੇਅਰ ਬਾਜ਼ਾਰ 'ਤੇ ਅਸਰ\n\nਇਸ ਦਾ ਸਿੱਧਾ ਅਸਰ ਸ਼ੇਅਰ ਬਾਜ਼ਾਰ 'ਤੇ ਪੈ ਰਿਹਾ ਹੈ। ਪਰਿਵਾਰਾਂ ਕੋਲ ਖਰਚਣ ਯੋਗ ਆਮਦਨ ਘਟਣ ਕਾਰਨ ਮਿਉਚੁਅਲ ਫੰਡਾਂ ਅਤੇ ਇਕਵਿਟੀ ਵਿੱਚ ਨਿਵੇਸ਼ 18% (FY25) ਤੋਂ ਘਟ ਕੇ 13% (FY26) ਰਹਿ ਗਿਆ ਹੈ। ਨਿਵੇਸ਼ਕ ਹੁਣ ਜੋਖਮ ਭਰੇ ਬਾਜ਼ਾਰ ਦੀ ਬਜਾਏ ਬੈਂਕ ਡਿਪਾਜ਼ਿਟ ਅਤੇ ਨਕਦੀ ਨੂੰ ਤਰਜੀਹ ਦੇ ਰਹੇ ਹਨ, ਜਿਸ ਨਾਲ ਬਾਜ਼ਾਰ ਵਿੱਚ ਰਿਟੇਲ ਲਿਕਵਿਡਿਟੀ (Retail Liquidity) ਘਟਣ ਦਾ ਖਤਰਾ ਪੈਦਾ ਹੋ ਗਿਆ ਹੈ।\n\n### ਮੈਕਰੋ-ਇਕਨਾਮਿਕ ਚੁਣੌਤੀਆਂ\n\nਦੇਸ਼ ਦੀ ਅਰਥਵਿਵਸਥਾ ਨੂੰ ਕਈ ਹੋਰ ਚੁਣੌਤੀਆਂ ਦਾ ਸਾਹਮਣਾ ਵੀ ਕਰਨਾ ਪੈ ਰਿਹਾ ਹੈ। ਮਾਨਸੂਨ ਵਿੱਚ 15% ਦੀ ਕਮੀ, ਜੋ ਕਿ 2009 ਤੋਂ ਬਾਅਦ ਸਭ ਤੋਂ ਹੇਠਲੇ ਪੱਧਰ 'ਤੇ ਹੈ, ਖੇਤੀ ਉਤਪਾਦਨ ਨੂੰ ਪ੍ਰਭਾਵਿਤ ਕਰ ਸਕਦੀ ਹੈ। ਇਸ ਦੇ ਨਾਲ ਹੀ ਕੱਚੇ ਤੇਲ ਦੀਆਂ ਵਧਦੀਆਂ ਕੀਮਤਾਂ ਮਹਿੰਗਾਈ ਨੂੰ ਹਵਾ ਦੇ ਰਹੀਆਂ ਹਨ, ਜਿਸ ਨਾਲ ਖਪਤਕਾਰਾਂ ਦੀ ਮੰਗ ਘਟ ਸਕਦੀ ਹੈ ਅਤੇ ਕੰਪਨੀਆਂ ਦੇ ਮੁਨਾਫੇ (Profit Margins) 'ਤੇ ਦਬਾਅ ਵਧ ਸਕਦਾ ਹੈ।\n\n### RBI ਦੀ ਨੀਤੀ 'ਤੇ ਨਜ਼ਰ\n\nਹੁਣ ਸਭ ਦੀਆਂ ਨਜ਼ਰਾਂ Reserve Bank of India (RBI) 'ਤੇ ਟਿਕੀਆਂ ਹਨ। ਮਹਿੰਗਾਈ ਨੂੰ ਕੰਟਰੋਲ ਕਰਨ ਲਈ ਜੇਕਰ RBI ਹੌਕਿਸ਼ (Hawkish) ਰੁਖ ਅਪਣਾਉਂਦਾ ਹੈ ਅਤੇ ਵਿਆਜ ਦਰਾਂ ਨੂੰ ਉੱਚਾ ਰੱਖਦਾ ਹੈ, ਤਾਂ ਕੰਪਨੀਆਂ ਲਈ ਕਰਜ਼ਾ ਲੈਣਾ ਮਹਿੰਗਾ ਹੋ ਜਾਵੇਗਾ। ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਆਉਣ ਵਾਲੇ ਸਮੇਂ ਵਿੱਚ ਕੇਂਦਰੀ ਬੈਂਕ ਦੀ ਟਿੱਪਣੀ ਅਤੇ ਮਹਿੰਗਾਈ ਦੇ ਅੰਕੜਿਆਂ 'ਤੇ ਖਾਸ ਨਜ਼ਰ ਰੱਖਣੀ ਚਾਹੀਦੀ ਹੈ।