

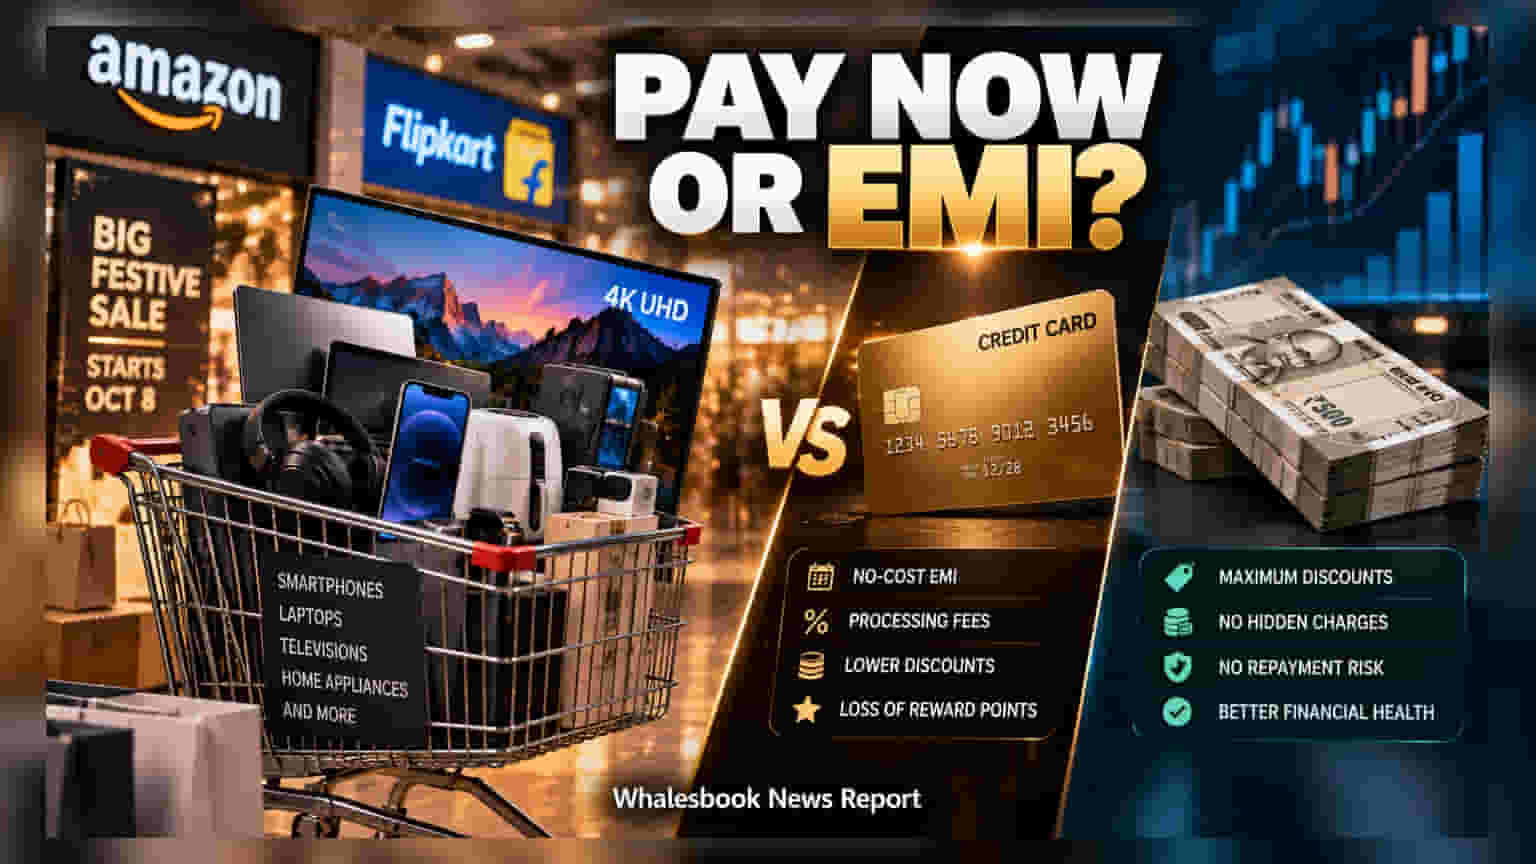
Amazon ਅਤੇ Flipkart ਦੀਆਂ ਸੇਲਜ਼ 8 ਅਕਤੂਬਰ ਤੋਂ ਸ਼ੁਰੂ ਹੋ ਰਹੀਆਂ ਹਨ। ਰਿਟੇਲਰਾਂ ਦੀਆਂ 'No-Cost' EMI ਸਕੀਮਾਂ ਦੇ ਲਾਲਚ ਵਿੱਚ ਆਉਣ ਤੋਂ ਪਹਿਲਾਂ, ਪੂਰੀ ਕੀਮਤ (Total Cost) ਦੀ ਜਾਂਚ ਕਰਨਾ ਬਹੁਤ ਜ਼ਰੂਰੀ ਹੈ ਤਾਂ ਜੋ ਤੁਸੀਂ ਲੁਕਵੇਂ ਖਰਚਿਆਂ ਅਤੇ ਵੱਡੇ ਡਿਸਕਾਊਂਟ ਤੋਂ ਵਾਂਝੇ ਨਾ ਰਹਿ ਜਾਓ।
Amazon ਅਤੇ Flipkart ਦੀਆਂ ਵੱਡੀਆਂ ਫੈਸਟਿਵ ਸੇਲਜ਼ 8 ਅਕਤੂਬਰ ਤੋਂ ਸ਼ੁਰੂ ਹੋ ਰਹੀਆਂ ਹਨ। ਅਜਿਹੇ ਵਿੱਚ ਲੋਕ ਇਲੈਕਟ੍ਰੋਨਿਕਸ ਅਤੇ ਹੋਮ ਗੁੱਡਸ ਦੀ ਖਰੀਦਦਾਰੀ ਲਈ ਉਤਸ਼ਾਹਿਤ ਹਨ। ਕੰਪਨੀਆਂ ਗਾਹਕਾਂ ਨੂੰ ਲੁਭਾਉਣ ਲਈ 'No-Cost' EMI ਦਾ ਰੌਲਾ ਪਾਉਂਦੀਆਂ ਹਨ, ਪਰ ਅਸਲ ਵਿੱਚ ਇਹ ਮਹਿੰਗੀ ਪੈ ਸਕਦੀ ਹੈ।
ਕੀ ਹੈ 'No-Cost' EMI ਦਾ ਸੱਚ?
ਇਹ ਸਕੀਮਾਂ ਬਾਹਰੋਂ ਜਿੰਨੀਆਂ ਸੌਖੀਆਂ ਲੱਗਦੀਆਂ ਹਨ, ਅੰਦਰੋਂ ਓਨੀਆਂ ਹੀ ਗੁੰਝਲਦਾਰ ਹਨ। ਅਕਸਰ EMI ਲੈਣ ਵਾਲੇ ਗਾਹਕਾਂ ਨੂੰ upfront ਪੇਮੈਂਟ ਕਰਨ ਵਾਲਿਆਂ ਦੇ ਮੁਕਾਬਲੇ ਘੱਟ ਡਿਸਕਾਊਂਟ ਮਿਲਦਾ ਹੈ। ਇਸ ਤੋਂ ਇਲਾਵਾ, ਪ੍ਰੋਸੈਸਿੰਗ ਫੀਸ ਅਤੇ ਉਸ 'ਤੇ ਲੱਗਣ ਵਾਲਾ GST ਤੁਹਾਡੀ ਖਰੀਦ ਨੂੰ ਮਹਿੰਗਾ ਬਣਾ ਦਿੰਦਾ ਹੈ। ਜੇ ਤੁਸੀਂ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦੇ ਰਿਵਾਰਡ ਪੁਆਇੰਟਸ ਨੂੰ ਵੀ ਗਿਣੋ, ਤਾਂ upfront ਪੇਮੈਂਟ ਹੀ ਸਭ ਤੋਂ ਵੱਧ ਕਿਫਾਇਤੀ ਰਹਿੰਦੀ ਹੈ।
ਬਜਟ ਕਿਵੇਂ ਵਿਗੜਦਾ ਹੈ?
ਤਿਉਹਾਰਾਂ ਦੇ ਸੀਜ਼ਨ ਵਿੱਚ ਵੱਖ-ਵੱਖ ਚੀਜ਼ਾਂ ਲਈ ਛੋਟੀਆਂ-ਛੋਟੀਆਂ EMI ਲੈਣ ਨਾਲ ਤੁਹਾਡਾ ਮਹੀਨਾਵਾਰ ਬਜਟ ਖਰਾਬ ਹੋ ਸਕਦਾ ਹੈ। ਮਾਹਿਰਾਂ ਮੁਤਾਬਕ, ਤੁਹਾਡਾ ਕੁੱਲ EMI ਭੁਗਤਾਨ ਤੁਹਾਡੀ ਕਮਾਈ ਦੇ 30 ਤੋਂ 35% ਤੋਂ ਉੱਪਰ ਨਹੀਂ ਜਾਣਾ ਚਾਹੀਦਾ। BankBazaar ਵਰਗੀਆਂ ਸੰਸਥਾਵਾਂ ਵੀ ਇਹੀ ਸਲਾਹ ਦਿੰਦੀਆਂ ਹਨ ਕਿ ਆਪਣੀ ਐਮਰਜੈਂਸੀ ਬਚਤ ਨੂੰ ਖਰਚਣ ਤੋਂ ਪਹਿਲਾਂ ਸਾਵਧਾਨ ਰਹੋ।
ਖਰੀਦਦਾਰੀ ਤੋਂ ਪਹਿਲਾਂ ਕੀ ਚੈੱਕ ਕਰੀਏ?
ਖਰੀਦਦਾਰੀ ਨੂੰ ਡੈਬਿਟ ਕਾਰਡ, ਨੈੱਟ ਬੈਂਕਿੰਗ ਜਾਂ UPI ਰਾਹੀਂ ਪੂਰਾ ਕਰਨ ਦੀ ਕੋਸ਼ਿਸ਼ ਕਰੋ। ਆਪਣਾ ਆਰਡਰ ਫਾਈਨਲ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਪ੍ਰੋਸੈਸਿੰਗ ਫੀਸ ਅਤੇ ਡਿਸਕਾਊਂਟ ਵਿੱਚ ਆਉਣ ਵਾਲੇ ਫਰਕ ਨੂੰ ਜ਼ਰੂਰ ਦੇਖੋ। ਇੱਕ ਸਮਝਦਾਰ ਨਿਵੇਸ਼ਕ ਵਾਂਗ, ਆਪਣੀ ਜੇਬ ਦਾ ਹਿਸਾਬ ਲਗਾ ਕੇ ਹੀ ਫੈਸਲਾ ਲਓ ਤਾਂ ਜੋ ਇਹ ਤਿਉਹਾਰ ਕਰਜ਼ੇ ਦਾ ਬੋਝ ਨਾ ਬਣ ਜਾਣ।