

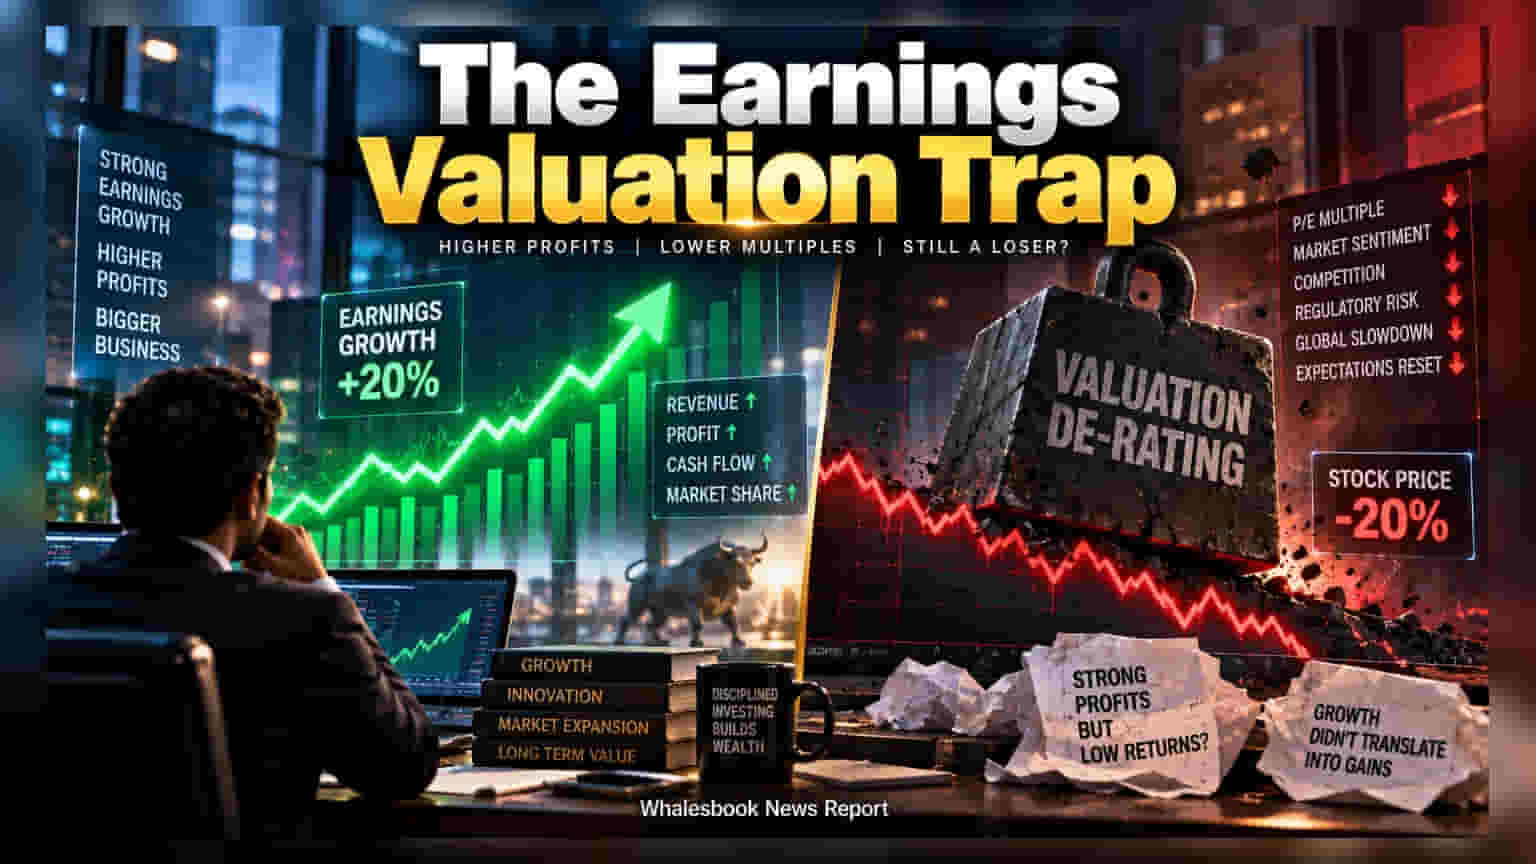
ਕੰਪਨੀ ਦਾ ਮੁਨਾਫਾ ਵਧਣ ਦਾ ਮਤਲਬ ਇਹ ਨਹੀਂ ਕਿ ਤੁਹਾਡੇ ਸ਼ੇਅਰਾਂ ਦੀ ਕੀਮਤ ਵੀ ਵਧੇਗੀ। Carnelian Capital ਦੀ ਇੱਕ ਰਿਪੋਰਟ ਦੱਸਦੀ ਹੈ ਕਿ BSE 500 ਦੀਆਂ **40%** ਕੰਪਨੀਆਂ ਦੇ valuation ਵਿੱਚ ਗਿਰਾਵਟ ਕਾਰਨ ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਚੰਗਾ ਰਿਟਰਨ ਨਹੀਂ ਮਿਲਿਆ।
ਬਹੁਤੇ ਨਿਵੇਸ਼ਕ ਸਿਰਫ਼ ਕੰਪਨੀ ਦੇ ਮੁਨਾਫੇ (Profit) ਨੂੰ ਦੇਖ ਕੇ ਨਿਵੇਸ਼ ਕਰਦੇ ਹਨ, ਪਰ ਇਹ ਸਿਰਫ਼ ਇੱਕ ਪਹਿਲੂ ਹੈ। ਕਈ ਵਾਰ ਕੰਪਨੀ ਦਾ ਮੁਨਾਫਾ ਡਬਲ ਵੀ ਹੋ ਜਾਵੇ, ਪਰ ਸ਼ੇਅਰ ਦੀ ਕੀਮਤ ਡਿੱਗ ਜਾਂਦੀ ਹੈ। ਇਸ ਨੂੰ 'Valuation de-rating' ਕਿਹਾ ਜਾਂਦਾ ਹੈ। ਸੌਖੇ ਸ਼ਬਦਾਂ ਵਿੱਚ, ਮਾਰਕੀਟ ਕੰਪਨੀ ਦੇ ਹਰ ਇੱਕ ਰੁਪਏ ਦੇ ਮੁਨਾਫੇ ਲਈ ਪਹਿਲਾਂ ਨਾਲੋਂ ਘੱਟ ਪੈਸਾ ਦੇਣ ਨੂੰ ਤਿਆਰ ਹੁੰਦੀ ਹੈ।
Valuation ਵਿੱਚ ਗਿਰਾਵਟ ਦਾ ਗਣਿਤ
Carnelian Capital ਦੀ ਰਿਪੋਰਟ ਦੱਸਦੀ ਹੈ ਕਿ 2016 ਤੋਂ 2026 ਵਿਚਕਾਰ BSE 500 ਦੀਆਂ 40% ਕੰਪਨੀਆਂ ਦੀ valuation ਵਿੱਚ ਘੱਟੋ-ਘੱਟ 5% ਦੀ ਗਿਰਾਵਟ ਆਈ। ਇਨ੍ਹਾਂ ਕੰਪਨੀਆਂ ਦਾ ਮੁਨਾਫਾ ਤਾਂ ਸਲਾਨਾ 15% ਦੀ ਰਫਤਾਰ ਨਾਲ ਵਧਿਆ, ਪਰ ਮਾਰਕੀਟ ਵੈਲਯੂ ਸਿਰਫ਼ 10% ਵਧੀ। ਜਦੋਂ ਨਿਵੇਸ਼ਕ ਮਹਿੰਗੇ ਭਾਅ 'ਤੇ ਸ਼ੇਅਰ ਖਰੀਦਦੇ ਹਨ, ਤਾਂ ਉਹ ਉਮੀਦ ਕਰਦੇ ਹਨ ਕਿ ਕੰਪਨੀ ਬਹੁਤ ਤੇਜ਼ੀ ਨਾਲ ਵਧੇਗੀ। ਜੇ growth ਥੋੜੀ ਵੀ ਘੱਟ ਜਾਵੇ, ਤਾਂ P/E ratio ਡਿੱਗ ਜਾਂਦਾ ਹੈ ਅਤੇ ਸ਼ੇਅਰ ਦਾ ਭਾਅ ਵੀ ਹੇਠਾਂ ਆ ਜਾਂਦਾ ਹੈ।
ਵੱਡੇ ਨਾਵਾਂ 'ਤੇ ਵੀ ਅਸਰ
Aptus Value Housing Finance ਅਤੇ HDFC Bank ਇਸ ਦੀਆਂ ਵੱਡੀਆਂ ਉਦਾਹਰਣਾਂ ਹਨ। HDFC Bank ਨੇ ਸਾਲਾਂ ਤੱਕ 20% ਸਲਾਨਾ ਮੁਨਾਫਾ ਕਮਾਇਆ, ਫਿਰ ਵੀ ਸ਼ੇਅਰ ਦੀ ਕੀਮਤ ਡਿੱਗੀ ਕਿਉਂਕਿ ਮਾਰਕੀਟ ਨੇ ਪਹਿਲਾਂ ਜੋ ਉੱਚੀਆਂ ਉਮੀਦਾਂ ਲਾਈਆਂ ਸੀ, ਉਹ valuation ਦੇ ਰੂਪ ਵਿੱਚ ਬਹੁਤ ਜ਼ਿਆਦਾ ਸਨ।
ਕੀਮਤ ਡਿੱਗਣ ਦੇ ਕਾਰਨ
- Competitive Landscape: Reliance Jio ਦੇ ਆਉਣ ਨਾਲ ਟੈਲੀਕਾਮ ਸੈਕਟਰ ਵਿੱਚ ਹਲਚਲ ਮਚ ਗਈ ਸੀ।
- Demand Shift: ਸਪੈਸ਼ਲਿਟੀ ਕੈਮੀਕਲ ਕੰਪਨੀਆਂ ਉਦੋਂ ਡਿੱਗੀਆਂ ਜਦੋਂ ਗਲੋਬਲ ਮੰਗ ਘੱਟ ਗਈ।
- Regulatory Issues: Indian Energy Exchange ਵਰਗੀਆਂ ਕੰਪਨੀਆਂ ਸਰਕਾਰੀ ਨੀਤੀਆਂ ਕਰਕੇ ਦਬਾਅ ਵਿੱਚ ਆਈਆਂ।
ਨਿਵੇਸ਼ਕ ਕੀ ਕਰਨ?
ਸਿਰਫ਼ ਮੁਨਾਫੇ ਨੂੰ ਨਾ ਦੇਖੋ, PEG ratio ਚੈੱਕ ਕਰੋ। ਜੇ PEG ratio ਬਹੁਤ ਜ਼ਿਆਦਾ ਹੈ, ਤਾਂ ਸਮਝੋ ਸ਼ੇਅਰ ਪਹਿਲਾਂ ਹੀ ਬਹੁਤ ਮਹਿੰਗਾ ਹੈ। ਹਮੇਸ਼ਾ ਦੇਖੋ ਕਿ ਕੀ ਕੰਪਨੀ ਦੀ ਅਸਲ competitive advantage ਬਰਕਰਾਰ ਹੈ ਜਾਂ ਸਿਰਫ਼ ਮਾਰਕੀਟ ਦੀ hype 'ਤੇ ਸ਼ੇਅਰ ਭੱਜ ਰਿਹਾ ਹੈ।