

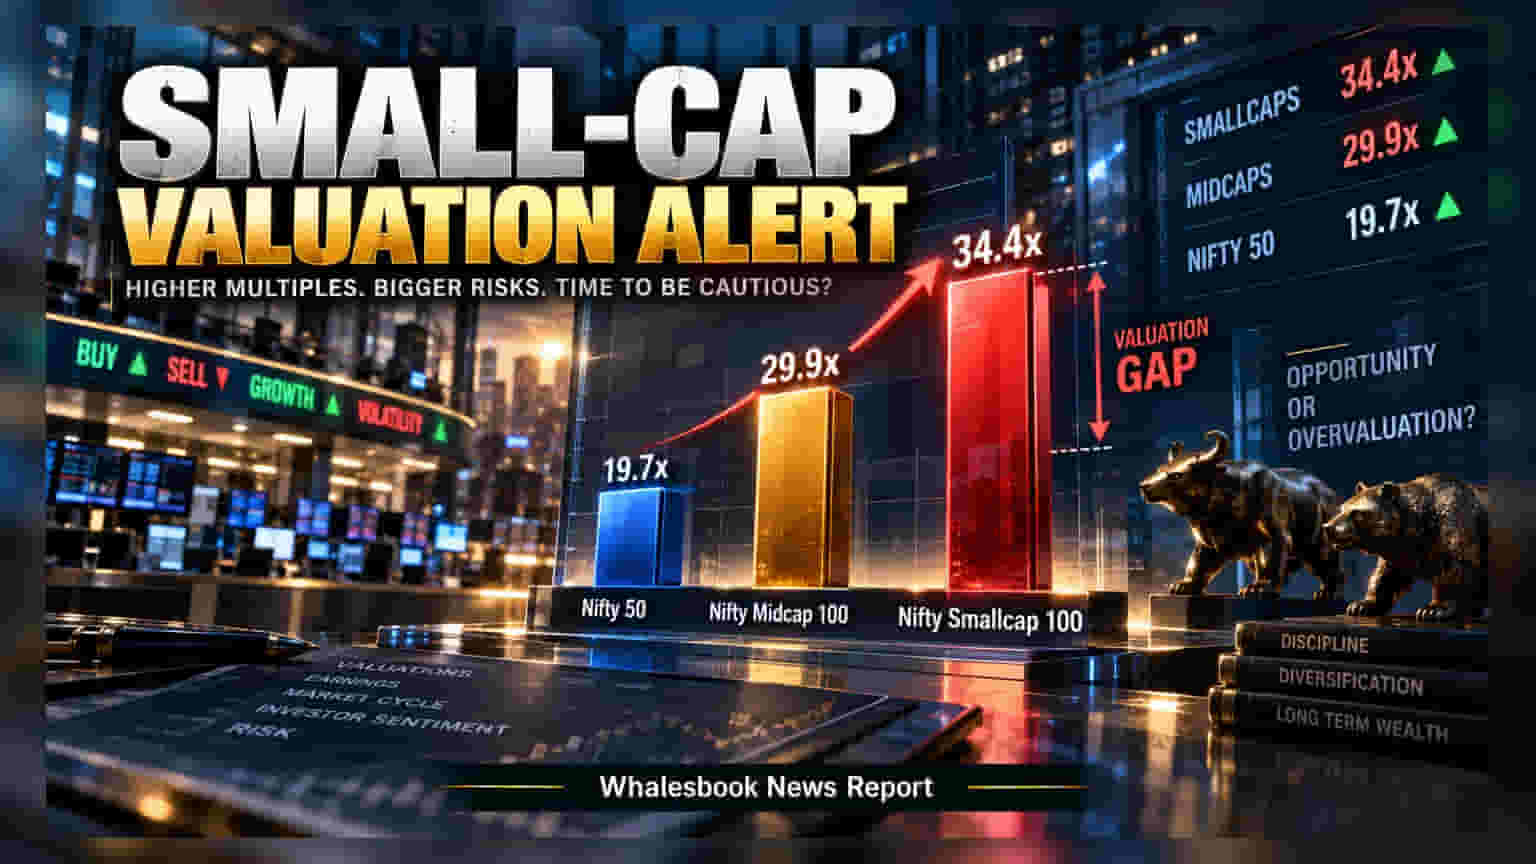
ਭਾਰਤੀ ਸ਼ੇਅਰ ਬਾਜ਼ਾਰ ਵਿੱਚ ਇੱਕ ਵੱਡਾ ਬਦਲਾਅ ਦੇਖਣ ਨੂੰ ਮਿਲ ਰਿਹਾ ਹੈ। ਛੋਟੀਆਂ ਕੰਪਨੀਆਂ (Small-caps) ਹੁਣ Nifty 50 ਦੀਆਂ ਦਿੱਗਜ ਕੰਪਨੀਆਂ ਦੇ ਮੁਕਾਬਲੇ ਕਿਤੇ ਜ਼ਿਆਦਾ ਮਹਿੰਗੀਆਂ ਹੋ ਗਈਆਂ ਹਨ। ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਭਵਿੱਖ ਵਿੱਚ ਤੇਜ਼ੀ ਦੀ ਉਮੀਦ ਹੈ, ਪਰ ਕੀ ਇਹ ਵੈਲਿਏਸ਼ਨ ਟਿਕ ਸਕੇਗੀ?
ਭਾਰਤੀ ਸ਼ੇਅਰ ਬਾਜ਼ਾਰ ਵਿੱਚ ਇਸ ਸਮੇਂ ਵੈਲਿਏਸ਼ਨ ਦਾ ਇੱਕ ਅਜੀਬ ਵਰਤਾਰਾ ਦੇਖਣ ਨੂੰ ਮਿਲ ਰਿਹਾ ਹੈ। ਇਤਿਹਾਸਕ ਤੌਰ 'ਤੇ, ਵੱਡੀਆਂ ਕੰਪਨੀਆਂ (Large-caps) ਹਮੇਸ਼ਾ ਜ਼ਿਆਦਾ ਮਹਿੰਗੀਆਂ ਹੁੰਦੀਆਂ ਸਨ ਕਿਉਂਕਿ ਉਹ ਸਥਿਰ ਹੁੰਦੀਆਂ ਹਨ, ਪਰ ਹੁਣ ਸਥਿਤੀ ਉਲਟ ਹੈ।
ਕੀ ਕਹਿੰਦੇ ਹਨ ਅੰਕੜੇ?
ਮੌਜੂਦਾ ਡੇਟਾ ਮੁਤਾਬਕ, Nifty 50 ਇੰਡੈਕਸ ਦਾ P/E ਰੇਸ਼ੋ ਲਗਭਗ 19.7 ਦੇ ਪੱਧਰ 'ਤੇ ਹੈ। ਦੂਜੇ ਪਾਸੇ, Nifty Midcap 100 ਦਾ P/E ਰੇਸ਼ੋ 29.9 ਅਤੇ Nifty Smallcap 100 ਦਾ P/E ਰੇਸ਼ੋ 34.4 ਦੇ ਉੱਚ ਪੱਧਰ 'ਤੇ ਪਹੁੰਚ ਗਿਆ ਹੈ। ਸਾਧਾਰਨ ਭਾਸ਼ਾ ਵਿੱਚ, ਨਿਵੇਸ਼ਕ ਛੋਟੀਆਂ ਕੰਪਨੀਆਂ ਦੇ ਹਰ ₹1 ਦੇ ਮੁਨਾਫੇ ਲਈ ਬਹੁਤ ਜ਼ਿਆਦਾ ਕੀਮਤ ਚੁਕਾਉਣ ਨੂੰ ਤਿਆਰ ਹਨ, ਕਿਉਂਕਿ ਉਹਨਾਂ ਨੂੰ ਭਵਿੱਖ ਵਿੱਚ ਬਹੁਤ ਜ਼ਿਆਦਾ ਗ੍ਰੋਥ ਦੀ ਉਮੀਦ ਹੈ।
ਨਿਵੇਸ਼ਕਾਂ ਦਾ ਜੋਸ਼ ਅਤੇ ਜੋਖਮ
ਇਸ ਤੇਜ਼ੀ ਦਾ ਮੁੱਖ ਕਾਰਨ ਰਿਟੇਲ ਨਿਵੇਸ਼ਕਾਂ ਦਾ ਬਹੁਤ ਜ਼ਿਆਦਾ ਉਤਸ਼ਾਹ ਹੈ। ਨਿਵੇਸ਼ਕ ਡਿਜੀਟਲ ਅਤੇ ਗ੍ਰੋਥ-ਓਰੀਐਂਟਡ ਕੰਪਨੀਆਂ ਵਿੱਚ ਪੈਸਾ ਲਗਾ ਰਹੇ ਹਨ। ਪਰ ਸਮੱਸਿਆ ਇਹ ਹੈ ਕਿ ਇਹ ਵੈਲਿਏਸ਼ਨ ਕੰਪਨੀਆਂ ਦੇ ਅਸਲ ਮੁਨਾਫੇ (Real Earnings) ਨਾਲ ਮੇਲ ਨਹੀਂ ਖਾਂਦੀ। ਬਾਜ਼ਾਰ ਇਸ ਸਮੇਂ ਉਸ ਭਵਿੱਖ ਦੀ ਕੀਮਤ ਅਦਾ ਕਰ ਰਿਹਾ ਹੈ ਜੋ ਅਜੇ ਆਉਣਾ ਬਾਕੀ ਹੈ।
ਬਾਜ਼ਾਰ ਦਾ ਅਗਲਾ ਮੋੜ
ਵਿੱਤੀ ਇਤਿਹਾਸ ਦੱਸਦਾ ਹੈ ਕਿ ਅਜਿਹਾ ਪਾੜਾ ਜ਼ਿਆਦਾ ਸਮਾਂ ਨਹੀਂ ਰਹਿੰਦਾ। ਬਾਜ਼ਾਰ ਵਿੱਚ ਅਕਸਰ 'Mean Reversion' ਹੁੰਦਾ ਹੈ, ਜਿੱਥੇ ਕੀਮਤਾਂ ਵਾਪਸ ਆਪਣੇ ਔਸਤ ਪੱਧਰ 'ਤੇ ਆ ਜਾਂਦੀਆਂ ਹਨ। ਜੇਕਰ ਛੋਟੀਆਂ ਕੰਪਨੀਆਂ ਉਮੀਦ ਮੁਤਾਬਕ ਮੁਨਾਫਾ ਨਹੀਂ ਕਮਾ ਸਕੀਆਂ, ਤਾਂ ਉਹਨਾਂ ਦੇ ਸ਼ੇਅਰਾਂ ਵਿੱਚ ਸੁਧਾਰ (Correction) ਆ ਸਕਦਾ ਹੈ। ਇਸ ਦੇ ਨਾਲ ਹੀ, ਜੇਕਰ FIIs (Foreign Institutional Investors) ਦਾ ਰੁਝਾਨ ਵਧਦਾ ਹੈ, ਤਾਂ ਨਿਵੇਸ਼ਕ ਵਾਪਸ Nifty 50 ਦੀ ਸੁਰੱਖਿਆ ਵੱਲ ਰੁਖ ਕਰ ਸਕਦੇ ਹਨ।