

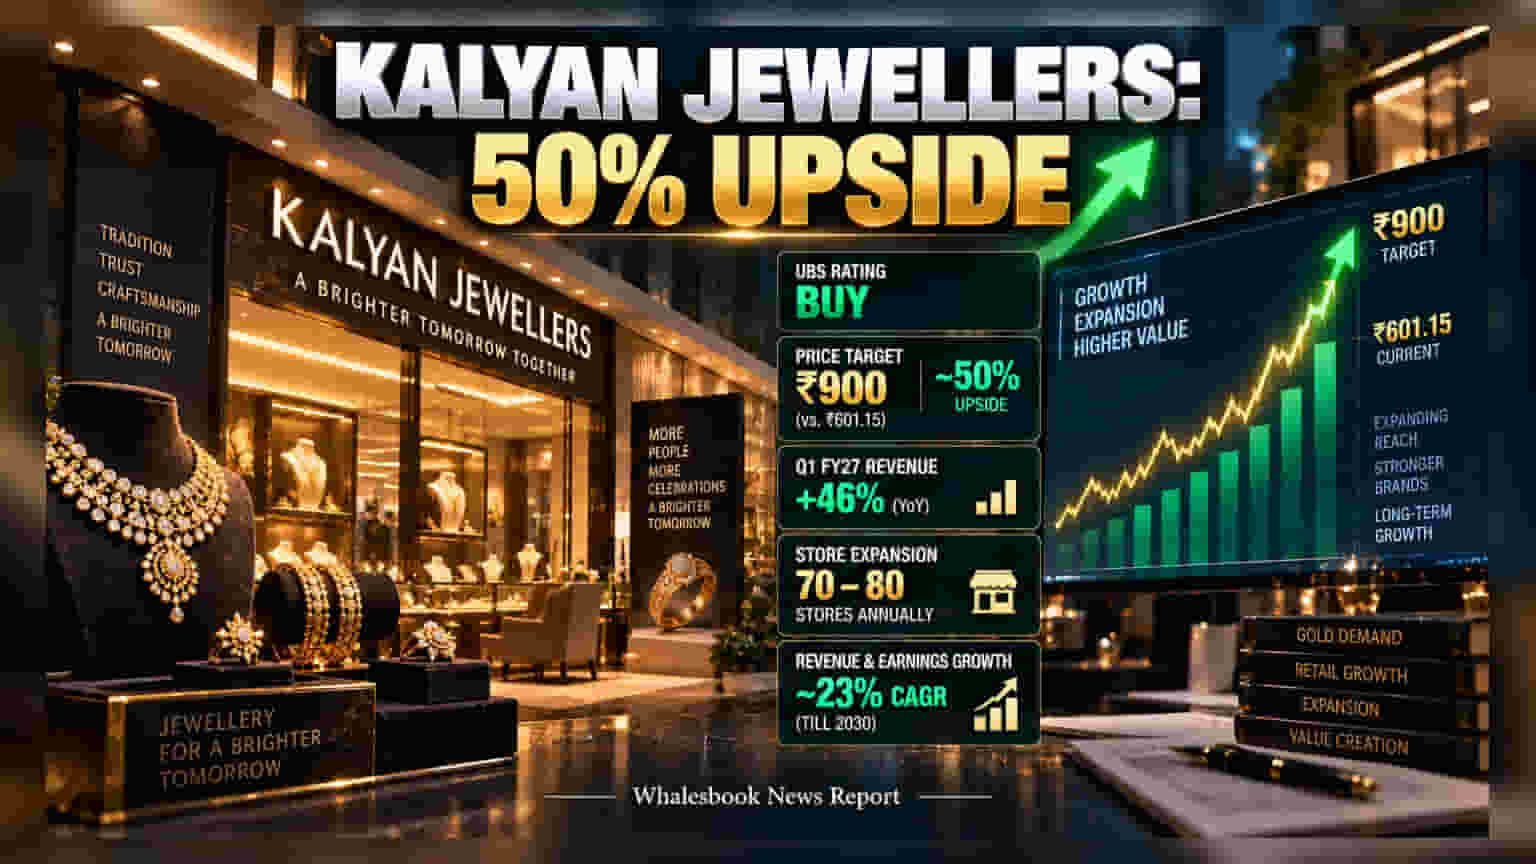
ਗਲੋਬਲ ਬ੍ਰੋਕਰੇਜ ਫਰਮ UBS ਨੇ Kalyan Jewellers ਦੇ ਸ਼ੇਅਰਾਂ 'ਤੇ 'Buy' ਰੇਟਿੰਗ ਦੇ ਨਾਲ ਕਵਰੇਜ ਸ਼ੁਰੂ ਕੀਤੀ ਹੈ ਅਤੇ **₹900** ਦਾ ਟਾਰਗੇਟ ਪ੍ਰਾਈਸ ਤੈਅ ਕੀਤਾ ਹੈ। ਕੰਪਨੀ ਦਾ ਤੇਜ਼ੀ ਨਾਲ ਫੈਲ ਰਿਹਾ ਫ੍ਰੈਂਚਾਇਜ਼ੀ ਮਾਡਲ ਨਿਵੇਸ਼ਕਾਂ ਦਾ ਧਿਆਨ ਖਿੱਚ ਰਿਹਾ ਹੈ।
Kalyan Jewellers India ਲਈ ਅੱਜ ਦਾ ਦਿਨ ਕਾਫੀ ਸਕਾਰਾਤਮਕ ਰਿਹਾ ਹੈ। UBS ਦੀ ਰਿਪੋਰਟ ਨੇ ਸ਼ੇਅਰ ਵਿੱਚ ਲਗਭਗ 50% ਤੱਕ ਦੇ ਉਛਾਲ ਦੀ ਸੰਭਾਵਨਾ ਜਤਾਈ ਹੈ, ਕਿਉਂਕਿ ਮੌਜੂਦਾ ਕੀਮਤ ₹601.15 ਦੇ ਆਸ-ਪਾਸ ਚੱਲ ਰਹੀ ਹੈ।
FOCO ਮਾਡਲ ਦੀ ਤਾਕਤ
UBS ਦੀ ਇਸ ਬੁਲਿਸ਼ ਰਾਇ ਪਿੱਛੇ ਮੁੱਖ ਕਾਰਨ ਕੰਪਨੀ ਦਾ Franchise-Owned, Company-Operated (FOCO) ਮਾਡਲ ਹੈ। ਇਸ ਰਣਨੀਤੀ ਨਾਲ ਕੰਪਨੀ ਘੱਟ ਪੂੰਜੀ ਖਰਚ ਕਰਕੇ ਬਹੁਤ ਤੇਜ਼ੀ ਨਾਲ ਆਪਣੇ ਸਟੋਰਾਂ ਦਾ ਵਿਸਤਾਰ ਕਰ ਰਹੀ ਹੈ। ਕੰਪਨੀ ਹਰ ਸਾਲ 70 ਤੋਂ 80 ਨਵੇਂ ਸਟੋਰ ਖੋਲ੍ਹਣ ਦੀ ਰਫ਼ਤਾਰ ਨਾਲ ਚੱਲ ਰਹੀ ਹੈ, ਜੋ ਕਿ ਇਸ ਖੇਤਰ ਦੇ ਹੋਰ ਵੱਡੇ ਖਿਡਾਰੀਆਂ ਨਾਲੋਂ ਕਿਤੇ ਜ਼ਿਆਦਾ ਹੈ।
ਵਿੱਤੀ ਪ੍ਰਦਰਸ਼ਨ ਅਤੇ ਵੈਲਿਊਏਸ਼ਨ
ਕੰਪਨੀ ਨੇ Q1 FY27 ਵਿੱਚ 46% ਸਾਲ-ਦਰ-ਸਾਲ (YoY) ਮਾਲੀਆ ਵਾਧਾ ਦਰਜ ਕੀਤਾ ਹੈ। ਵਿਸ਼ਲੇਸ਼ਕਾਂ ਦਾ ਅਨੁਮਾਨ ਹੈ ਕਿ 2030 ਤੱਕ ਕੰਪਨੀ ਦੀ ਕਮਾਈ 23% ਦੇ CAGR ਨਾਲ ਵਧ ਸਕਦੀ ਹੈ। ਦਿਲਚਸਪ ਗੱਲ ਇਹ ਹੈ ਕਿ Titan ਦੇ ਮੁਕਾਬਲੇ ਇਹ ਸ਼ੇਅਰ 45% ਡਿਸਕਾਊਂਟ 'ਤੇ ਮਿਲ ਰਿਹਾ ਹੈ, ਜਿਸ ਤੋਂ ਪਤਾ ਲੱਗਦਾ ਹੈ ਕਿ ਬਾਜ਼ਾਰ ਨੇ ਅਜੇ ਇਸ ਦੀ ਅਸਲ ਸੰਭਾਵਨਾ ਨੂੰ ਪੂਰੀ ਤਰ੍ਹਾਂ ਨਹੀਂ ਸਮਝਿਆ ਹੈ।
ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਕੁਝ ਜ਼ਰੂਰੀ ਸਾਵਧਾਨੀਆਂ
ਹਾਲਾਂਕਿ ਗ੍ਰੋਥ ਦੀਆਂ ਸੰਭਾਵਨਾਵਾਂ ਮਜ਼ਬੂਤ ਹਨ, ਪਰ ਸੋਨੇ ਦੀਆਂ ਕੀਮਤਾਂ ਵਿੱਚ ਉਤਰਾਅ-ਚੜ੍ਹਾਅ ਅਤੇ ਸਰਕਾਰ ਦੀਆਂ ਨੀਤੀਆਂ (ਜਿਵੇਂ ਇੰਪੋਰਟ ਡਿਊਟੀ) ਕਾਰੋਬਾਰ 'ਤੇ ਅਸਰ ਪਾ ਸਕਦੀਆਂ ਹਨ। ਇਸ ਤੋਂ ਇਲਾਵਾ, ਕੰਪਨੀ ਨੇ ਸਤੰਬਰ 2026 ਤੱਕ ਆਪਣਾ ਕਰਜ਼ਾ (Non-GML debt) ਪੂਰੀ ਤਰ੍ਹਾਂ ਖਤਮ ਕਰਨ ਦਾ ਟੀਚਾ ਰੱਖਿਆ ਹੈ। ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਕੰਪਨੀ ਦੇ ਇਸ ਕਰਜ਼ਾ ਮੁਕਤ ਹੋਣ ਦੇ ਸਫ਼ਰ 'ਤੇ ਨਜ਼ਰ ਰੱਖਣੀ ਚਾਹੀਦੀ ਹੈ।