

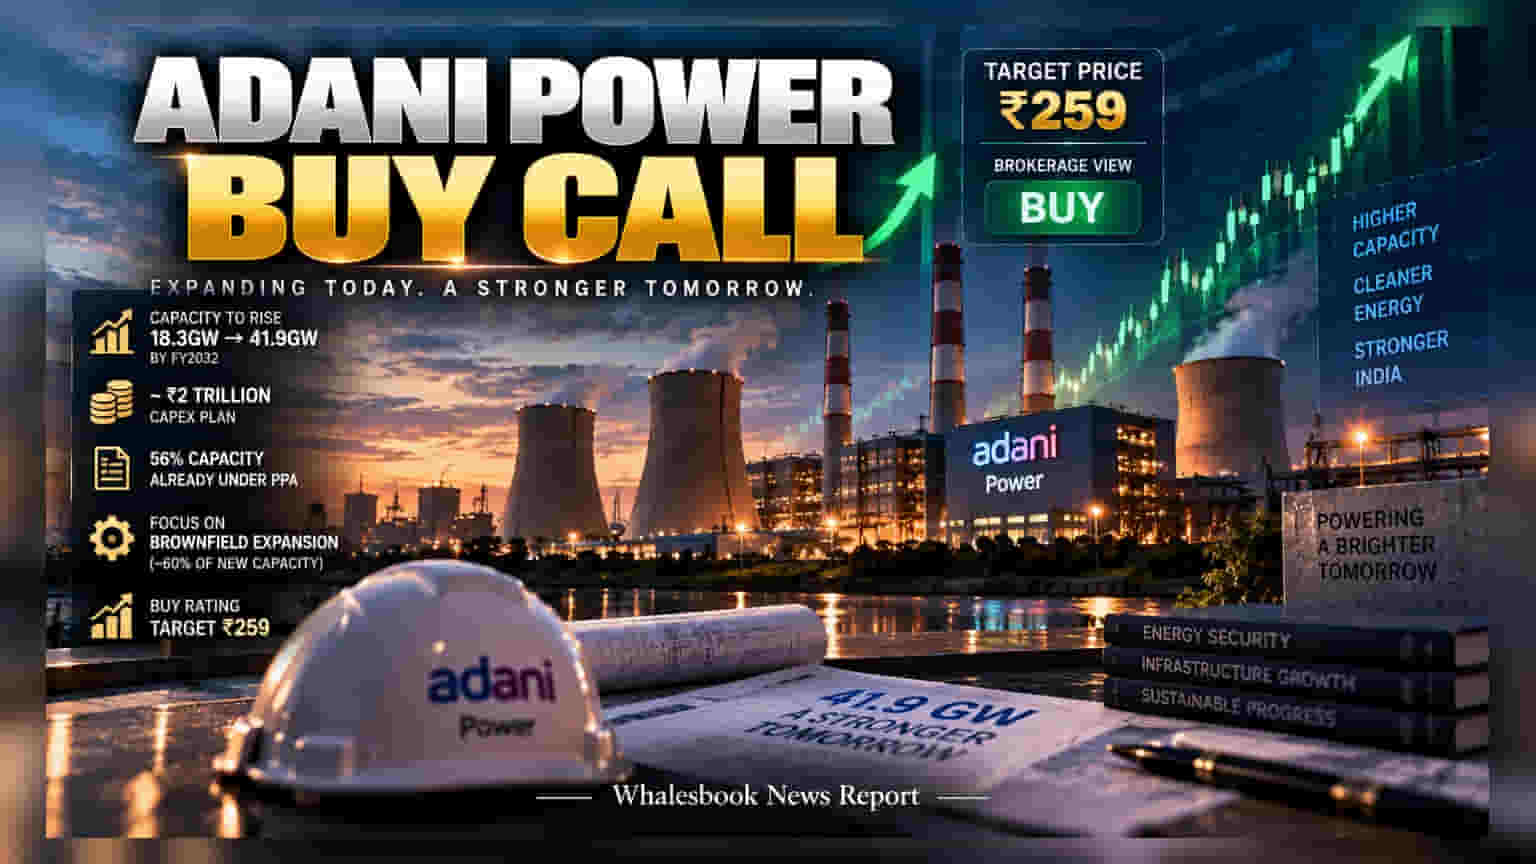
ਬ੍ਰੋਕਰੇਜ ਫਰਮ Prabhudas Lilladher ਨੇ Adani Power 'ਤੇ ਆਪਣੀ ਕਵਰੇਜ ਸ਼ੁਰੂ ਕਰਦਿਆਂ 'Buy' ਰੇਟਿੰਗ ਦਿੱਤੀ ਹੈ। ਕੰਪਨੀ ਦਾ FY32 ਤੱਕ **41.9GW** ਸਮਰੱਥਾ ਤੱਕ ਪਹੁੰਚਣ ਦਾ ਟੀਚਾ ਹੈ, ਜਿਸ ਲਈ **₹2 ਲੱਖ ਕਰੋੜ** ਦਾ ਨਿਵੇਸ਼ ਕੀਤਾ ਜਾਵੇਗਾ।
ਬ੍ਰੋਕਰੇਜ ਫਰਮ Prabhudas Lilladher ਨੇ Adani Power ਲਈ ₹259 ਦਾ ਟਾਰਗੇਟ ਪ੍ਰਾਈਸ ਤੈਅ ਕਰਦੇ ਹੋਏ ਇਸ ਨੂੰ 'Buy' ਰੇਟਿੰਗ ਦਿੱਤੀ ਹੈ। ਕੰਪਨੀ ਦਾ ਫੋਕਸ ਥਰਮਲ ਪਾਵਰ ਸੈਕਟਰ ਵਿੱਚ ਆਪਣੀ ਪਕੜ ਮਜ਼ਬੂਤ ਕਰਨ 'ਤੇ ਹੈ। FY26 ਵਿੱਚ ਕੰਪਨੀ ਦੀ ਸਮਰੱਥਾ 18.3GW ਹੈ, ਜਿਸ ਨੂੰ FY32 ਤੱਕ 41.9GW ਤੱਕ ਲਿਜਾਣ ਦੀ ਯੋਜਨਾ ਹੈ।
ਨਿਵੇਸ਼ ਅਤੇ ਕਰਜ਼ੇ ਦਾ ਗਣਿਤ
ਇਸ ਵੱਡੇ ਵਿਸਤਾਰ ਲਈ ਕੰਪਨੀ ਲਗਭਗ ₹2 ਲੱਖ ਕਰੋੜ ਖਰਚ ਕਰੇਗੀ। ਇੰਨੀ ਵੱਡੀ ਪੂੰਜੀ ਲਗਾਉਣ ਕਾਰਨ ਨਿਵੇਸ਼ਕਾਂ ਦੀ ਨਜ਼ਰ ਕਰਜ਼ੇ ਦੇ ਪੱਧਰ 'ਤੇ ਹੈ। ਬ੍ਰੋਕਰੇਜ ਦਾ ਅਨੁਮਾਨ ਹੈ ਕਿ ਕੰਪਨੀ ਦਾ ਨੈੱਟ ਡੈੱਟ-ਟੂ-EBITDA ਰੇਸ਼ੋ FY29 ਤੱਕ ਵੱਧ ਤੋਂ ਵੱਧ 2.5x ਤੱਕ ਜਾ ਸਕਦਾ ਹੈ, ਜਿਸ ਤੋਂ ਸਾਫ ਹੈ ਕਿ ਕੰਪਨੀ ਆਪਣੀ ਵਿੱਤੀ ਸਥਿਰਤਾ ਬਰਕਰਾਰ ਰੱਖਣ ਦੀ ਕੋਸ਼ਿਸ਼ ਕਰੇਗੀ।
ਕੀ ਹੈ ਵਿਕਾਸ ਦੀ ਰਣਨੀਤੀ?
ਕੰਪਨੀ ਆਪਣੀ ਨਵੀਂ ਸਮਰੱਥਾ ਦਾ ਲਗਭਗ 60% ਹਿੱਸਾ 'ਬ੍ਰਾਊਨਫੀਲਡ' (ਮੌਜੂਦਾ ਪਲਾਂਟਾਂ ਦਾ ਵਿਸਤਾਰ) ਰਾਹੀਂ ਵਧਾਏਗੀ, ਜਿਸ ਨਾਲ ਜ਼ਮੀਨ ਅਤੇ ਮਨਜ਼ੂਰੀਆਂ ਦੀ ਪ੍ਰਕਿਰਿਆ ਸੌਖੀ ਹੋਵੇਗੀ। ਇਸ ਤੋਂ ਇਲਾਵਾ, ਨਵੀਂ ਪਾਈਪਲਾਈਨ ਦਾ 56% ਹਿੱਸਾ ਪਹਿਲਾਂ ਹੀ ਲੌਂਗ-ਟਰਮ ਪਾਵਰ ਪਰਚੇਜ਼ ਐਗਰੀਮੈਂਟਸ (PPAs) ਨਾਲ ਸੁਰੱਖਿਅਤ ਹੈ, ਜੋ ਭਵਿੱਖ ਵਿੱਚ ਕੰਪਨੀ ਦੀ ਕਮਾਈ ਨੂੰ ਸਥਿਰਤਾ ਦੇਵੇਗਾ।
ਚੁਣੌਤੀਆਂ ਅਤੇ ਮੁਕਾਬਲਾ
ਹਾਲਾਂਕਿ ਕੰਪਨੀ ਤੇਜ਼ੀ ਨਾਲ ਵਧ ਰਹੀ ਹੈ, ਪਰ ਪ੍ਰੋਜੈਕਟ ਵਿੱਚ ਦੇਰੀ, ਵਧਦੀ ਲਾਗਤ ਅਤੇ ਲੈਂਡ ਐਕੁਇਜ਼ੀਸ਼ਨ ਵਰਗੇ ਜੋਖਮ ਬਣੇ ਹੋਏ ਹਨ। ਮਾਰਕੀਟ ਵਿੱਚ NTPC, Tata Power ਅਤੇ JSW Energy ਵਰਗੇ ਦਿੱਗਜਾਂ ਨਾਲ ਮੁਕਾਬਲਾ ਵੀ ਸਖ਼ਤ ਹੈ। ਸ਼ੇਅਰਧਾਰਕਾਂ ਲਈ ਇਹ ਦੇਖਣਾ ਅਹਿਮ ਹੋਵੇਗਾ ਕਿ ਕੀ ਕੰਪਨੀ ਬਿਨਾਂ ਜ਼ਿਆਦਾ ਕਰਜ਼ਾ ਲਏ ਆਪਣੇ ਟੀਚਿਆਂ ਨੂੰ ਪੂਰਾ ਕਰ ਪਾਉਂਦੀ ਹੈ ਜਾਂ ਨਹੀਂ।