

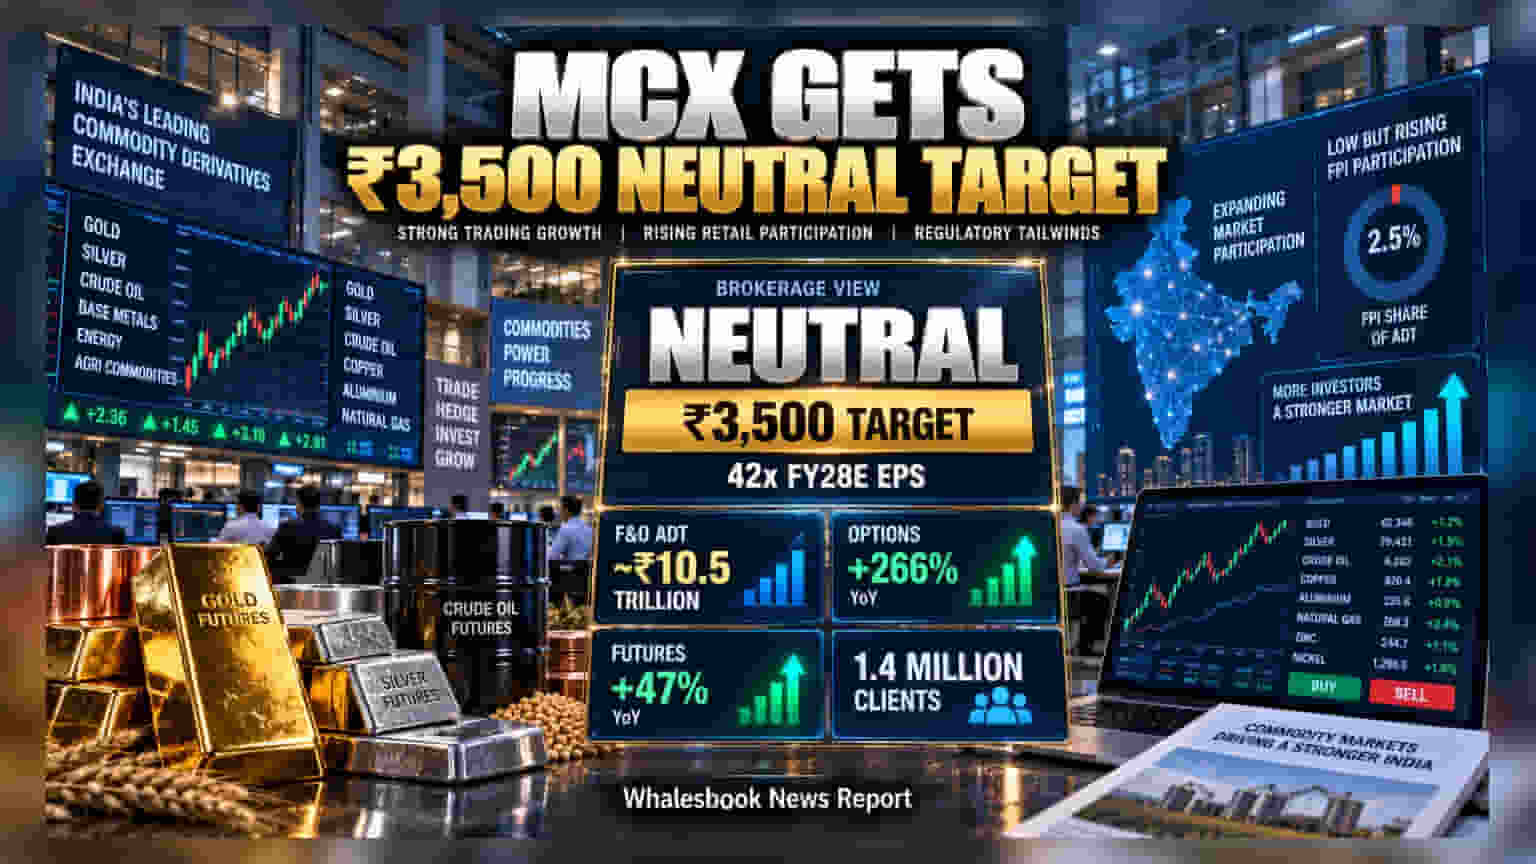
Motilal Oswal ਨੇ Multi Commodity Exchange of India (MCX) 'ਤੇ ਆਪਣੀ 'Neutral' ਰੇਟਿੰਗ ਬਰਕਰਾਰ ਰੱਖੀ ਹੈ ਅਤੇ ਸ਼ੇਅਰ ਲਈ **₹3,500** ਦਾ ਟਾਰਗੇਟ ਦਿੱਤਾ ਹੈ। ਹਾਲਾਂਕਿ Q1 FY27 ਵਿੱਚ ਕੰਪਨੀ ਦਾ ਆਪਸ਼ਨ ਟਰਨਓਵਰ **266%** ਵਧਿਆ ਹੈ, ਪਰ ਬ੍ਰੋਕਰੇਜ ਦਾ ਮੰਨਣਾ ਹੈ ਕਿ ਮੌਜੂਦਾ ਵੈਲਯੂਏਸ਼ਨ ਵਿੱਚ ਇਹ ਵਾਧਾ ਪਹਿਲਾਂ ਹੀ ਸ਼ਾਮਲ ਹੈ।
ਬਿਜ਼ਨਸ ਵਿੱਚ ਜ਼ਬਰਦਸਤ ਗ੍ਰੋਥ
MCX ਦੇ ਕਾਰੋਬਾਰ ਨੇ ਵਿੱਤੀ ਸਾਲ 2027 ਦੀ ਪਹਿਲੀ ਤਿਮਾਹੀ ਵਿੱਚ ਕਾਫੀ ਰਫਤਾਰ ਫੜੀ ਹੈ। ਕੰਪਨੀ ਦਾ ਆਪਸ਼ਨ ਨੋਸ਼ਨਲ ਐਵਰੇਜ ਡੇਲੀ ਟਰਨਓਵਰ ਸਾਲ-ਦਰ-ਸਾਲ 266% ਵਧਿਆ ਹੈ, ਜਦਕਿ ਫਿਊਚਰਜ਼ ਟਰਨਓਵਰ ਵਿੱਚ 47% ਦਾ ਉਛਾਲ ਦੇਖਿਆ ਗਿਆ। ਪਲੇਟਫਾਰਮ 'ਤੇ ਐਕਟਿਵ ਕਲਾਇੰਟਸ ਦੀ ਗਿਣਤੀ ਵੀ 95% ਵਧ ਕੇ 1.4 ਮਿਲੀਅਨ ਹੋ ਗਈ ਹੈ। Q1 FY27 ਵਿੱਚ ਕੰਪਨੀ ਦਾ ਨੈੱਟ ਪ੍ਰੋਫਿਟ ₹413.44 ਕਰੋੜ ਰਿਹਾ, ਜੋ ਪਿਛਲੇ ਸਾਲ ਦੇ ਮੁਕਾਬਲੇ 103% ਵੱਧ ਹੈ, ਪਰ ਪਿਛਲੀ ਤਿਮਾਹੀ (Q4 FY26) ਦੇ ਮੁਕਾਬਲੇ ਇਹ 22% ਡਿੱਗਿਆ ਹੈ।
ਸਾਵਧਾਨੀ ਕਿਉਂ ਹੈ?
ਸ਼ਾਨਦਾਰ ਪ੍ਰਦਰਸ਼ਨ ਦੇ ਬਾਵਜੂਦ, ਬ੍ਰੋਕਰੇਜ ਨੇ 'Buy' ਰੇਟਿੰਗ ਦੇਣ ਤੋਂ ਗੁਰੇਜ਼ ਕੀਤਾ ਹੈ। ਇਸ ਦਾ ਮੁੱਖ ਕਾਰਨ ਸ਼ੇਅਰ ਦੀ ਮਹਿੰਗੀ ਵੈਲਯੂਏਸ਼ਨ ਹੈ, ਜੋ ਕਿ FY28 ਦੀ ਅਨੁਮਾਨਿਤ ਕਮਾਈ ਦੇ 42 ਗੁਣਾ 'ਤੇ ਚੱਲ ਰਹੀ ਹੈ। ਮਾਹਿਰਾਂ ਦਾ ਕਹਿਣਾ ਹੈ ਕਿ ਮਾਰਕੀਟ ਨੇ ਪਹਿਲਾਂ ਹੀ ਜ਼ਿਆਦਾਤਰ ਗ੍ਰੋਥ ਨੂੰ ਪ੍ਰਾਈਸ-ਇਨ ਕਰ ਲਿਆ ਹੈ, ਜਿਸ ਨਾਲ ਤੁਰੰਤ ਵੱਡੀ ਤੇਜ਼ੀ ਦੀ ਸੰਭਾਵਨਾ ਘੱਟ ਹੈ।
ਅੱਗੇ ਕੀ ਦੇਖਣਾ ਹੋਵੇਗਾ?
ਭਵਿੱਖ ਵਿੱਚ SEBI ਦੇ ਨਿਯਮਾਂ ਵਿੱਚ ਬਦਲਾਅ ਮਹੱਤਵਪੂਰਨ ਹੋਣਗੇ। ਜੇਕਰ co-location ਅਤੇ Foreign Portfolio Investors (FPIs) ਲਈ ਬਾਜ਼ਾਰ ਦੀ ਪਹੁੰਚ ਵਧਦੀ ਹੈ, ਤਾਂ ਲਿਕਵਿਡਿਟੀ (Liquidity) ਵਿੱਚ ਸੁਧਾਰ ਹੋ ਸਕਦਾ ਹੈ। ਫਿਲਹਾਲ, FPIs ਦਾ ਯੋਗਦਾਨ ਸਿਰਫ 2.5% ਹੈ। ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਹੁਣ ਇਹ ਦੇਖਣਾ ਜ਼ਰੂਰੀ ਹੋਵੇਗਾ ਕਿ ਕੀ ਕੰਪਨੀ ਉੱਚੀ ਟਰੇਡਿੰਗ ਵੌਲਯੂਮ ਨੂੰ ਬਰਕਰਾਰ ਰੱਖ ਸਕਦੀ ਹੈ ਅਤੇ ਕੀ ਉਹ ਆਪਣੀ ਮੌਜੂਦਾ ਵੈਲਯੂਏਸ਼ਨ ਨੂੰ ਸਹੀ ਸਾਬਤ ਕਰ ਪਾਉਂਦੀ ਹੈ।