

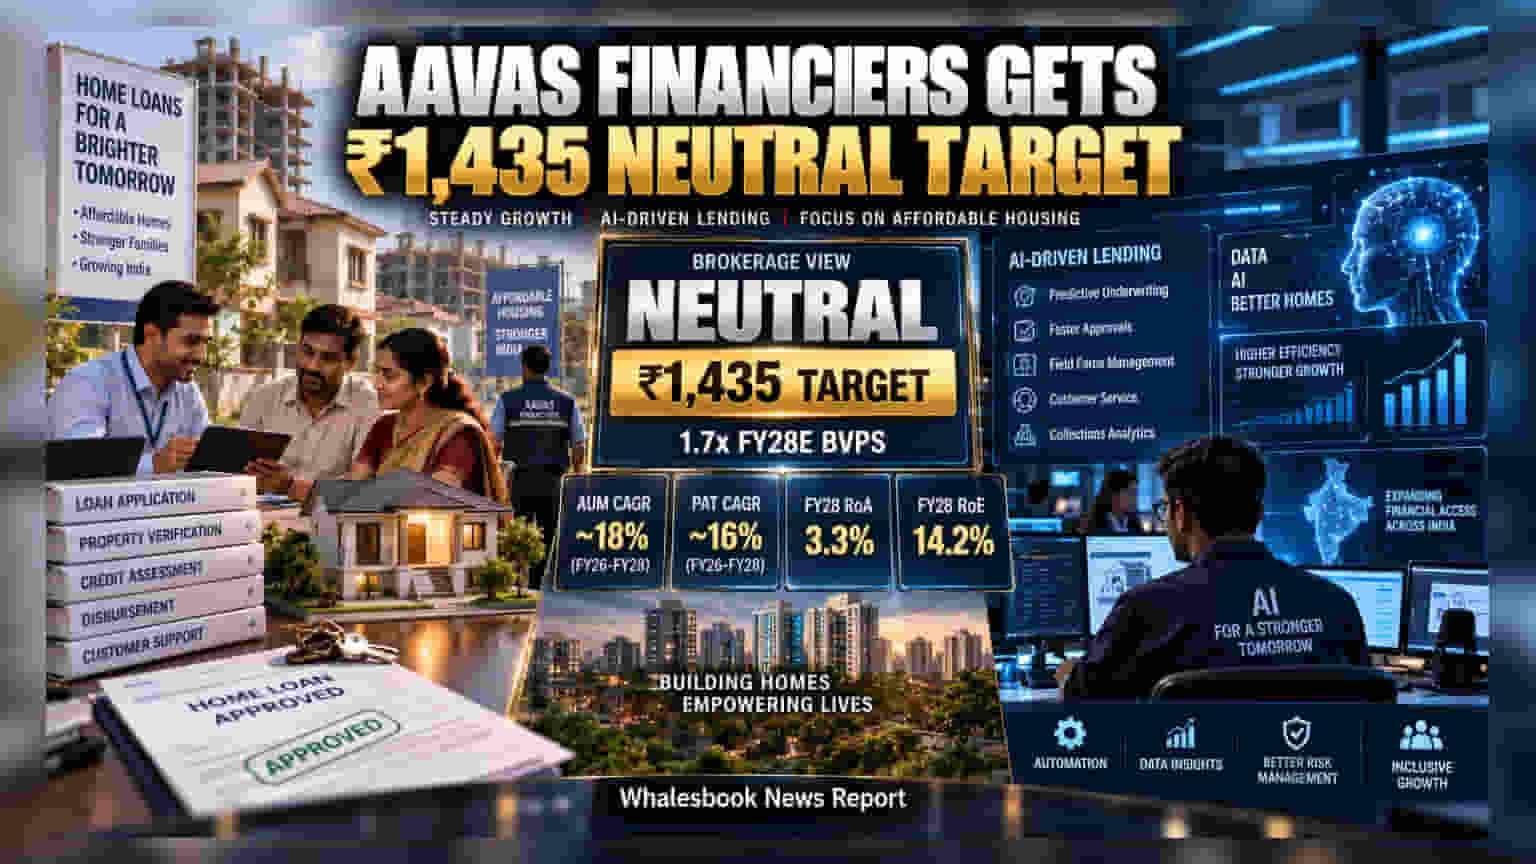
Motilal Oswal ਨੇ Aavas Financiers 'ਤੇ ਆਪਣੀ 'Neutral' ਰੇਟਿੰਗ ਨੂੰ ਬਰਕਰਾਰ ਰੱਖਿਆ ਹੈ ਅਤੇ ਸ਼ੇਅਰ ਲਈ **₹1,435** ਦਾ ਟਾਰਗੇਟ ਪ੍ਰਾਈਸ ਦਿੱਤਾ ਹੈ। ਕੰਪਨੀ ਦੀ AI ਅਤੇ ਟੈਕਨਾਲੋਜੀ ਰਣਨੀਤੀ ਦੀ ਸਮੀਖਿਆ ਤੋਂ ਬਾਅਦ ਬ੍ਰੋਕਰੇਜ ਨੇ ਕਿਹਾ ਹੈ ਕਿ ਭਾਵੇਂ FY28 ਤੱਕ ਵਿਕਾਸ ਦੀਆਂ ਸੰਭਾਵਨਾਵਾਂ ਚੰਗੀਆਂ ਹਨ, ਪਰ ਮੌਜੂਦਾ ਵੈਲਿਊਏਸ਼ਨ ਕਾਰਨ ਰੇਟਿੰਗ ਵਿੱਚ ਕੋਈ ਬਦਲਾਅ ਨਹੀਂ ਕੀਤਾ ਗਿਆ।
Motilal Oswal ਨੇ Aavas Financiers ਦੀ ਟੈਕਨਾਲੋਜੀ ਅਤੇ ਆਰਟੀਫੀਸ਼ੀਅਲ ਇੰਟੈਲੀਜੈਂਸ (AI) ਸਮਰੱਥਾਵਾਂ ਦਾ ਵਿਸ਼ਲੇਸ਼ਣ ਕਰਨ ਤੋਂ ਬਾਅਦ ਸਟਾਕ 'ਤੇ 'Neutral' ਰੇਟਿੰਗ ਨੂੰ ਦੁਹਰਾਇਆ ਹੈ। ਕੰਪਨੀ ਹੁਣ ਪੇਪਰ-ਬੇਸਡ ਕੰਮਾਂ ਨੂੰ ਛੱਡ ਕੇ ਡਿਜੀਟਲ ਵਰਕਫਲੋ ਵੱਲ ਵੱਧ ਰਹੀ ਹੈ, ਜਿਸ ਵਿੱਚ ਲੋਨ ਓਰੀਜੀਨੇਸ਼ਨ ਅਤੇ ਅੰਡਰਰਾਈਟਿੰਗ ਵਰਗੇ ਕੰਮਾਂ ਵਿੱਚ AI ਦੀ ਮਦਦ ਲਈ ਜਾ ਰਹੀ ਹੈ।
ਵਿੱਤੀ ਉਮੀਦਾਂ (Financial Outlook)
ਬ੍ਰੋਕਰੇਜ ਦਾ ਮੰਨਣਾ ਹੈ ਕਿ ਕੰਪਨੀ ਦਾ ਵਿਕਾਸ FY26 ਤੋਂ FY28 ਦਰਮਿਆਨ ਕਾਫੀ ਮਜ਼ਬੂਤ ਰਹਿ ਸਕਦਾ ਹੈ:
- AUM (Assets Under Management) ਵਿੱਚ 18% ਦੀ CAGR ਨਾਲ ਵਾਧਾ ਹੋਣ ਦੀ ਉਮੀਦ ਹੈ।
- Profit After Tax ਵਿੱਚ 16% ਦੇ ਕਰੀਬ ਵਾਧਾ ਦਰਜ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ।
- FY28 ਤੱਕ Return on Assets (ROA) 3.3% ਅਤੇ Return on Equity (ROE) 14.2% ਤੱਕ ਰਹਿਣ ਦਾ ਅਨੁਮਾਨ ਹੈ।
ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਸੁਝਾਅ
ਹਾਲਾਂਕਿ ਕੰਪਨੀ ਦੇ ਡਿਜੀਟਲ ਉਪਰਾਲੇ ਸ਼ਲਾਘਾਯੋਗ ਹਨ, ਪਰ ਬ੍ਰੋਕਰੇਜ ਦਾ ਕਹਿਣਾ ਹੈ ਕਿ ਮੌਜੂਦਾ ਵੈਲਿਊਏਸ਼ਨ (FY28 ਦੇ ਬੁੱਕ ਵੈਲਿਊ ਤੋਂ ਲਗਭਗ 1.7 ਗੁਣਾ) ਵਿੱਚ ਅਜੇ ਹੋਰ ਤੇਜ਼ੀ ਦੀ ਗੁੰਜਾਇਸ਼ ਸੀਮਤ ਹੈ। ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਇਹ ਦੇਖਣਾ ਹੋਵੇਗਾ ਕਿ ਕੀ ਇਹ ਟੈਕਨਾਲੋਜੀ ਨਿਵੇਸ਼ ਅਸਲ ਵਿੱਚ ਪ੍ਰੋਡਕਟਿਵਿਟੀ ਵਧਾ ਕੇ ਪ੍ਰੋਫਿਟ ਮਾਰਜਿਨ ਵਿੱਚ ਸੁਧਾਰ ਲਿਆਉਣਗੇ ਜਾਂ ਨਹੀਂ।