

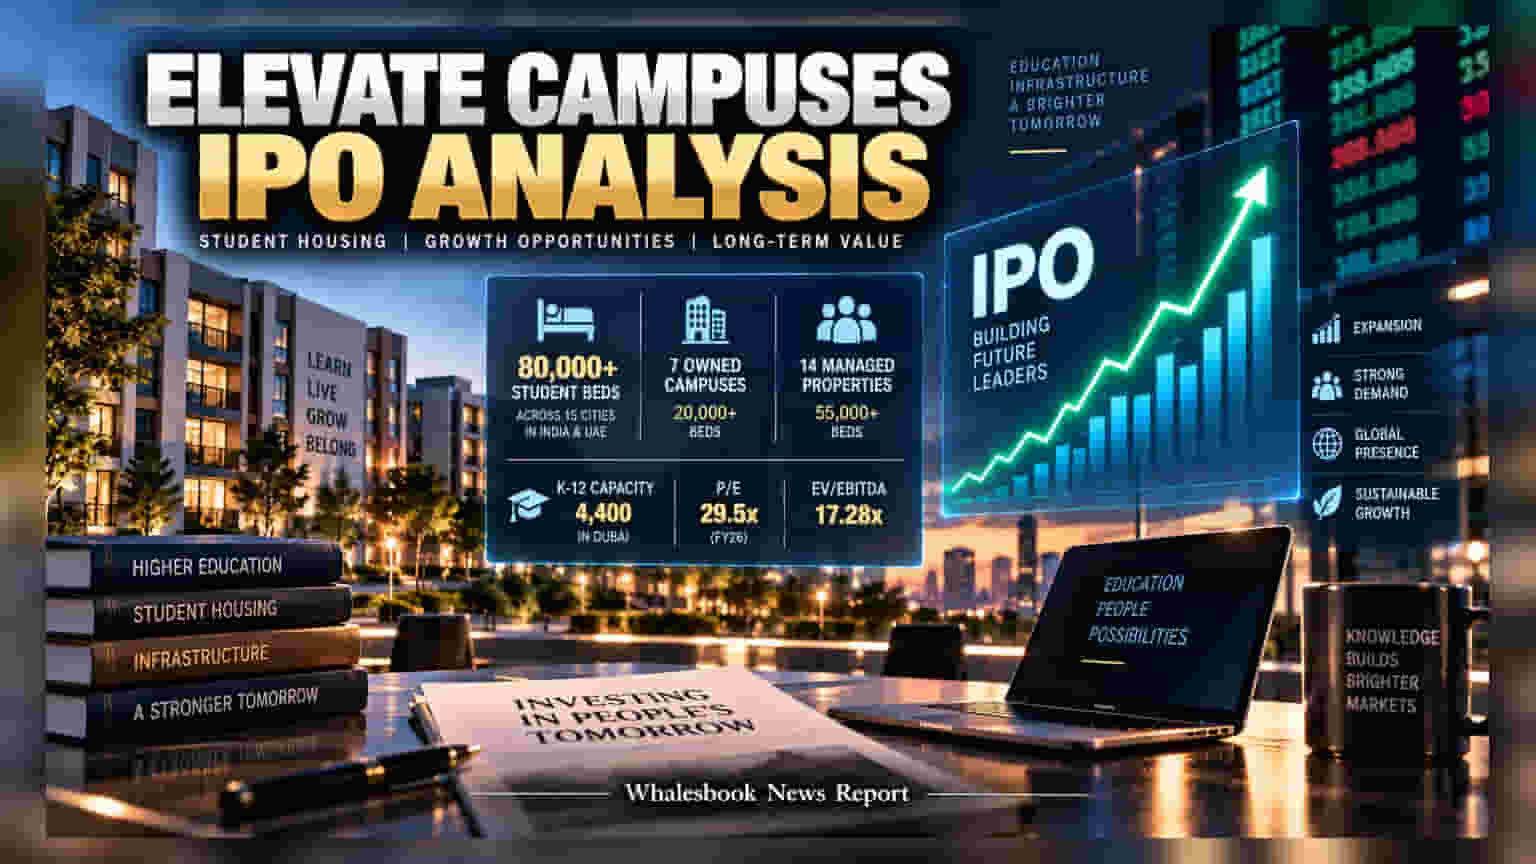
Elevate Campuses Limited ਨੇ ਆਪਣਾ IPO ਲਾਂਚ ਕਰ ਦਿੱਤਾ ਹੈ, ਜਿਸ ਦੀ ਮਾਰਕੀਟ ਵੈਲਯੂਏਸ਼ਨ **₹6,100 ਕਰੋੜ** ਰੱਖੀ ਗਈ ਹੈ। ਬ੍ਰੋਕਰੇਜ ਹਾਊਸ Anand Rathi ਨੇ ਸਟੂਡੈਂਟ ਹਾਊਸਿੰਗ ਸੈਕਟਰ ਵਿੱਚ ਕੰਪਨੀ ਦੀ ਮਜ਼ਬੂਤ ਪਕੜ ਨੂੰ ਦੇਖਦੇ ਹੋਏ ਇਸ ਨੂੰ ਲੰਬੇ ਸਮੇਂ ਲਈ ਸਬਸਕ੍ਰਾਈਬ ਕਰਨ ਦੀ ਸਲਾਹ ਦਿੱਤੀ ਹੈ।
ਬਿਜ਼ਨਸ ਮਾਡਲ ਅਤੇ ਪਹੁੰਚ
Elevate Campuses Limited ਐਜੂਕੇਸ਼ਨ ਇਨਫ੍ਰਾਸਟ੍ਰਕਚਰ ਸੈਕਟਰ ਵਿੱਚ ਇੱਕ ਵੱਡਾ ਨਾਮ ਬਣਨ ਦੀ ਕੋਸ਼ਿਸ਼ ਵਿੱਚ ਹੈ। ਮਾਰਚ 2026 ਤੱਕ, ਕੰਪਨੀ ਕੋਲ ਭਾਰਤ ਦੇ 15 ਸ਼ਹਿਰਾਂ ਅਤੇ UAE ਵਿੱਚ 80,000 ਤੋਂ ਵੱਧ ਸਟੂਡੈਂਟ ਬੈੱਡਾਂ ਦੀ ਸਮਰੱਥਾ ਹੈ। ਕੰਪਨੀ 7 ਮਾਲਕਾਨਾ ਹੱਕ ਵਾਲੇ ਕੈਂਪਸ (20,000 ਤੋਂ ਵੱਧ ਬੈੱਡ) ਅਤੇ 14 ਮੈਨੇਜਡ ਪ੍ਰਾਪਰਟੀਜ਼ (55,000 ਤੋਂ ਵੱਧ ਬੈੱਡ) ਦੇ ਮਿਸ਼ਰਣ ਨਾਲ ਕੰਮ ਕਰਦੀ ਹੈ। ਇਸ ਤੋਂ ਇਲਾਵਾ ਦੁਬਈ ਵਿੱਚ 4,400 K-12 ਸਟੂਡੈਂਟ ਸਮਰੱਥਾ ਵੀ ਸ਼ਾਮਲ ਹੈ।
ਵੈਲਯੂਏਸ਼ਨ ਅਤੇ ਬ੍ਰੋਕਰੇਜ ਰਾਏ
IPO ਦੀ ਕੀਮਤ FY26 ਦੀ ਕਮਾਈ ਦੇ ਆਧਾਰ 'ਤੇ 29.5 ਦੇ P/E ਰੇਸ਼ੋ 'ਤੇ ਤੈਅ ਕੀਤੀ ਗਈ ਹੈ। ਇਸ ਦੇ ਨਾਲ ਹੀ EV/EBITDA ਰੇਸ਼ੋ 17.28 ਦੇ ਕਰੀਬ ਹੈ। Anand Rathi ਦੇ ਵਿਸ਼ਲੇਸ਼ਕਾਂ ਦਾ ਮੰਨਣਾ ਹੈ ਕਿ ਇਹ ਸ਼ੇਅਰ ਇਸ ਸਮੇਂ 'ਫੁੱਲੀ ਪ੍ਰਾਈਸਡ' (fully priced) ਹੈ, ਇਸ ਲਈ ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਤੁਰੰਤ ਮੁਨਾਫੇ ਦੀ ਬਜਾਏ ਲੰਬੇ ਸਮੇਂ ਦੇ ਨਜ਼ਰੀਏ ਨਾਲ ਨਿਵੇਸ਼ ਕਰਨਾ ਚਾਹੀਦਾ ਹੈ।
ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਅਹਿਮ ਨੁਕਤੇ
ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਕੰਪਨੀ ਦੇ ਦੋ ਮੁੱਖ ਹਿੱਸਿਆਂ ਵਿੱਚ ਫਰਕ ਸਮਝਣਾ ਚਾਹੀਦਾ ਹੈ:
- Owned Campuses: ਇਹਨਾਂ ਦੀ ਮੇਨਟੇਨੈਂਸ 'ਤੇ ਖਰਚਾ ਜ਼ਿਆਦਾ ਹੁੰਦਾ ਹੈ, ਜੋ ਘੱਟ ਆਕੂਪੈਂਸੀ ਹੋਣ 'ਤੇ ਕੈਸ਼ ਫਲੋ ਨੂੰ ਪ੍ਰਭਾਵਿਤ ਕਰ ਸਕਦਾ ਹੈ।
- Managed Campuses: ਇਹ ਐਸੇਟ-ਲਾਈਟ ਮਾਡਲ ਹੈ ਜੋ ਲੰਬੇ ਸਮੇਂ ਦੇ ਇਕਰਾਰਨਾਮਿਆਂ 'ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ।
ਇਸ ਤੋਂ ਇਲਾਵਾ, ਐਜੂਕੇਸ਼ਨ ਸੈਕਟਰ ਵਿੱਚ ਮੌਸਮੀ ਉਤਰਾਅ-ਚੜ੍ਹਾਅ ਅਤੇ ਵਿਦੇਸ਼ੀ ਮਾਰਕੀਟ (UAE) ਵਿੱਚ ਕਰੰਸੀ ਤੇ ਰੈਗੂਲੇਟਰੀ ਬਦਲਾਅ ਵੀ ਕੰਪਨੀ ਲਈ ਵੱਡੇ ਜੋਖਮ ਹੋ ਸਕਦੇ ਹਨ। ਸਫਲਤਾ ਇਸ ਗੱਲ 'ਤੇ ਨਿਰਭਰ ਕਰੇਗੀ ਕਿ ਕੰਪਨੀ ਆਪਣੇ ਫਿਕਸਡ ਖਰਚਿਆਂ ਨੂੰ ਕਿੰਨੀ ਕੁਸ਼ਲਤਾ ਨਾਲ ਸੰਭਾਲਦੀ ਹੈ।