

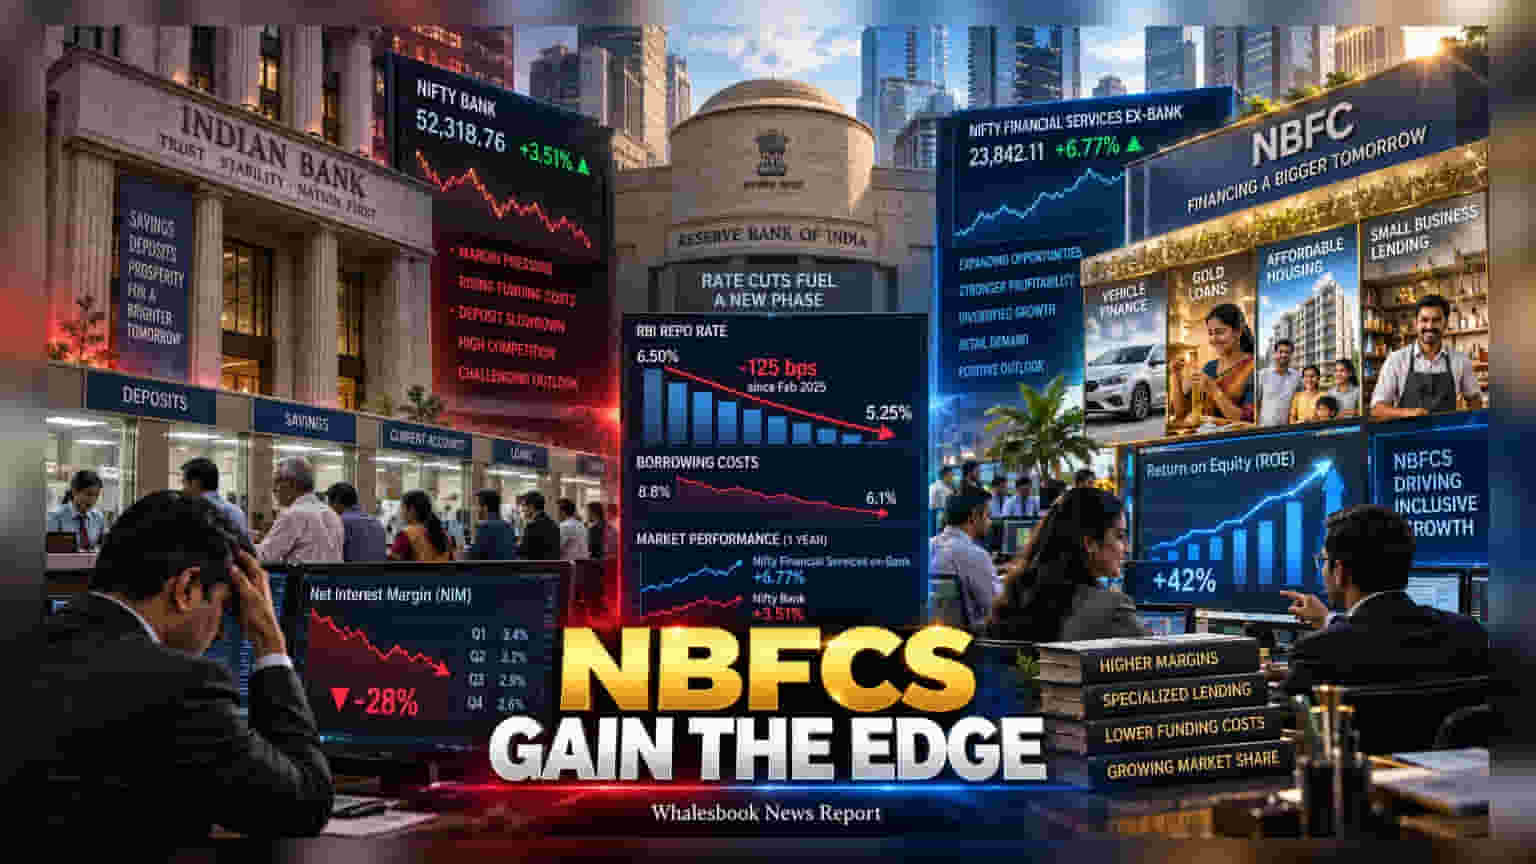
ਵਧਦੀਆਂ ਵਿਆਜ ਦਰਾਂ ਅਤੇ ਬਦਲਦੇ ਬਾਜ਼ਾਰ ਵਿੱਚ ਨਿਵੇਸ਼ਕ ਹੁਣ Banks ਦੇ ਮੁਕਾਬਲੇ NBFCs ਨੂੰ ਵੱਧ ਤਰਜੀਹ ਦੇ ਰਹੇ ਹਨ। ਫਰਵਰੀ **2025** ਤੋਂ ਰੈਪੋ ਰੇਟ ਵਿੱਚ **125** ਬੇਸਿਸ ਪੁਆਇੰਟ ਦੀ ਕਮੀ ਤੋਂ ਬਾਅਦ, NBFCs ਦਾ ਮੁਨਾਫਾ ਅਤੇ ਰੈਜ਼ੀਲੈਂਸ ਬੈਂਕਾਂ ਦੇ ਮੁਕਾਬਲੇ ਕਾਫੀ ਬਿਹਤਰ ਨਜ਼ਰ ਆ ਰਿਹਾ ਹੈ।
ਭਾਰਤੀ ਵਿੱਤੀ ਬਾਜ਼ਾਰ ਵਿੱਚ ਇੱਕ ਵੱਡਾ ਬਦਲਾਅ ਦੇਖਣ ਨੂੰ ਮਿਲ ਰਿਹਾ ਹੈ। ਅੰਕੜਿਆਂ ਮੁਤਾਬਕ, Nifty Financial Services ex-Bank ਇੰਡੈਕਸ ਨੇ ਪਿਛਲੇ ਇੱਕ ਸਾਲ ਵਿੱਚ 6.77% ਦੀ ਗ੍ਰੋਥ ਦਿਖਾਈ ਹੈ, ਜਦਕਿ Nifty Bank ਇੰਡੈਕਸ ਸਿਰਫ 3.51% ਹੀ ਵਧਿਆ ਹੈ।
ਰੇਟ ਕੱਟ ਦਾ ਅਸਰ
RBI ਵੱਲੋਂ ਫਰਵਰੀ 2025 ਤੋਂ ਰੈਪੋ ਰੇਟ ਵਿੱਚ 125 ਬੇਸਿਸ ਪੁਆਇੰਟ ਦੀ ਕਟੌਤੀ ਕੀਤੀ ਗਈ ਹੈ। ਬੈਂਕਾਂ ਦੇ ਕਰਜ਼ੇ ਅਕਸਰ ਫਲੋਟਿੰਗ ਰੇਟ ਨਾਲ ਜੁੜੇ ਹੁੰਦੇ ਹਨ, ਇਸ ਲਈ ਵਿਆਜ ਦਰਾਂ ਘਟਣ ਨਾਲ ਬੈਂਕਾਂ ਦੀ ਕਮਾਈ ਤੁਰੰਤ ਪ੍ਰਭਾਵਿਤ ਹੁੰਦੀ ਹੈ, ਜਦਕਿ ਉਨ੍ਹਾਂ ਦੇ ਡਿਪਾਜ਼ਿਟ ਦੀ ਲਾਗਤ ਜਲਦੀ ਘੱਟ ਨਹੀਂ ਹੁੰਦੀ। ਇਸ ਦੇ ਉਲਟ, NBFCs ਫਿਕਸਡ ਰੇਟ 'ਤੇ ਲੋਨ ਦਿੰਦੀਆਂ ਹਨ, ਜਿਸ ਨਾਲ ਉਨ੍ਹਾਂ ਦੇ ਮਾਰਜਿਨ ਸੁਰੱਖਿਅਤ ਰਹਿੰਦੇ ਹਨ।
ਬਦਲਦੀਆਂ ਬਚਤਾਂ (Savings Patterns)
Economic Survey 2025-26 ਮੁਤਾਬਕ, ਘਰੇਲੂ ਬਚਤਾਂ ਵਿੱਚ ਬੈਂਕ ਡਿਪਾਜ਼ਿਟ ਦਾ ਹਿੱਸਾ 2012 ਦੇ 57.9% ਤੋਂ ਘਟ ਕੇ 2025 ਵਿੱਚ 35.2% ਰਹਿ ਗਿਆ ਹੈ। ਬੈਂਕਾਂ ਕੋਲ ਹੁਣ ਸਸਤੇ ਫੰਡਾਂ ਦੀ ਕਮੀ ਹੈ, ਜਿਸ ਕਾਰਨ ਉਨ੍ਹਾਂ ਨੂੰ ਮਹਿੰਗੇ ਮਾਰਕੀਟ ਫੰਡਾਂ 'ਤੇ ਨਿਰਭਰ ਰਹਿਣਾ ਪੈ ਰਿਹਾ ਹੈ।
NBFCs ਦਾ ਨਿਸ਼-ਮਾਰਕੀਟ (Niche Lending)
NBFCs ਗੋਲਡ ਲੋਨ, ਯੂਜ਼ਡ ਵਹੀਕਲ ਫਾਇਨਾਂਸਿੰਗ ਅਤੇ ਅਫੋਰਡੇਬਲ ਹਾਊਸਿੰਗ ਵਰਗੇ ਖੇਤਰਾਂ ਵਿੱਚ ਮਾਹਰ ਹਨ। ਇਨ੍ਹਾਂ ਖੇਤਰਾਂ ਵਿੱਚ ਮੁਕਾਬਲਾ ਘੱਟ ਹੈ ਅਤੇ ਕੰਪਨੀਆਂ ਨੂੰ ਡੂੰਘੀ ਲੋਕਲ ਜਾਣਕਾਰੀ ਦਾ ਫਾਇਦਾ ਮਿਲਦਾ ਹੈ। ਹਾਲਾਂਕਿ, ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ NBFCs ਦੀ ਲਿਕਵਿਡਿਟੀ ਅਤੇ ਬੈਂਕਾਂ ਦੀ ਅਸੈੱਟ ਕੁਆਲਿਟੀ 'ਤੇ ਨਜ਼ਰ ਰੱਖਣੀ ਚਾਹੀਦੀ ਹੈ।