

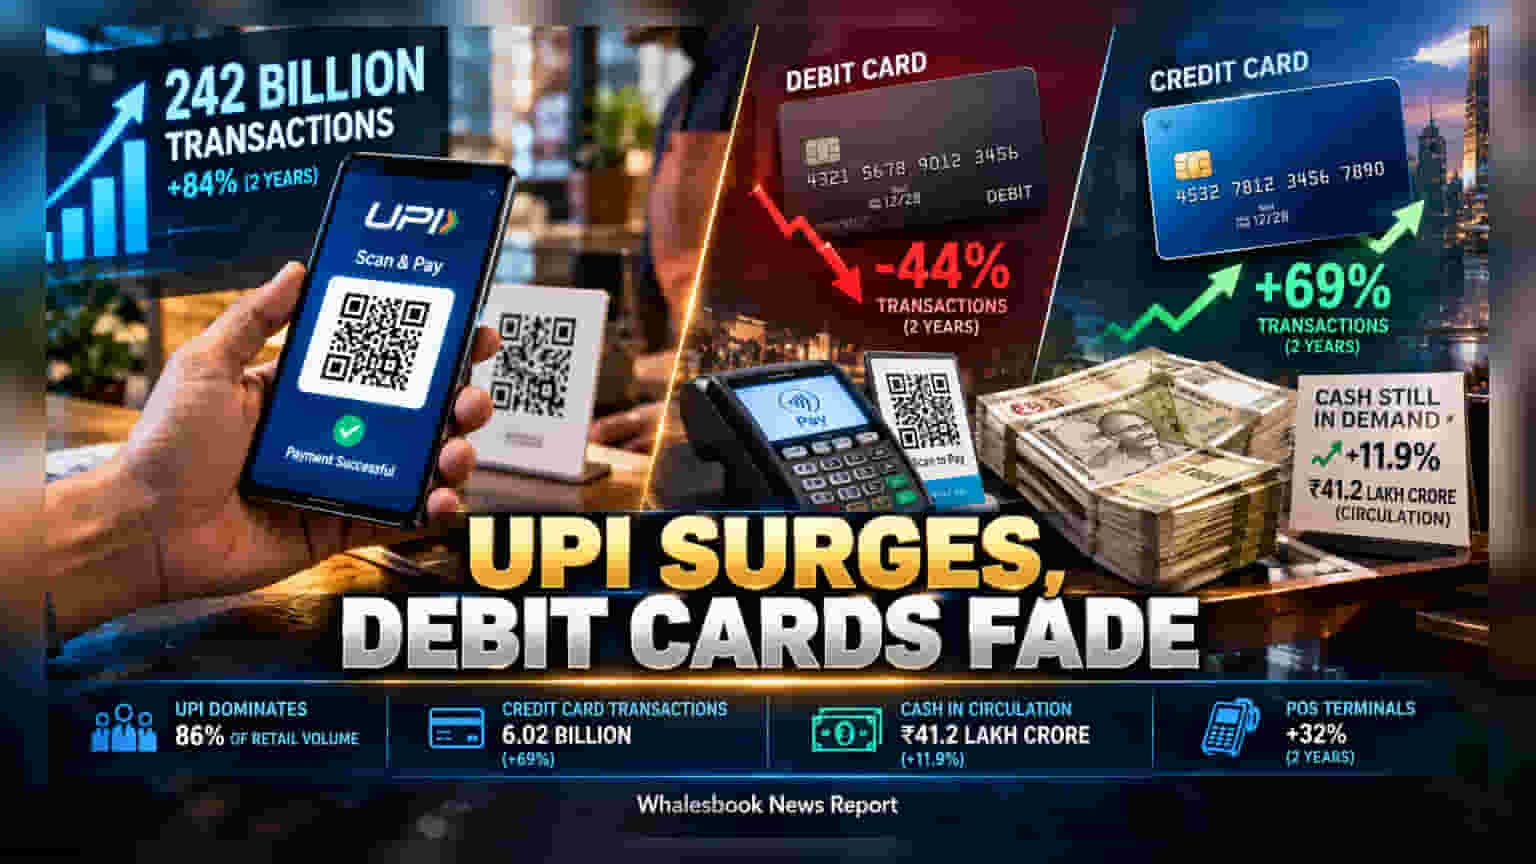
FY26 ਵਿੱਚ UPI ਟ੍ਰਾਂਜੈਕਸ਼ਨਾਂ ਦਾ ਅੰਕੜਾ **242 ਅਰਬ** ਤੱਕ ਪਹੁੰਚ ਗਿਆ ਹੈ, ਜੋ ਕੁੱਲ ਰਿਟੇਲ ਪੇਮੈਂਟਸ ਦਾ **86%** ਹਿੱਸਾ ਹੈ। ਇਸ ਦੇ ਨਾਲ ਹੀ ਜਿੱਥੇ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਅਤੇ ਨਕਦੀ ਦੀ ਵਰਤੋਂ ਵਧੀ ਹੈ, ਉੱਥੇ ਹੀ ਡੈਬਿਟ ਕਾਰਡ ਦੀ ਵਰਤੋਂ ਵਿੱਚ **44%** ਦੀ ਵੱਡੀ ਗਿਰਾਵਟ ਦੇਖੀ ਗਈ ਹੈ।
ਭਾਰਤ ਵਿੱਚ ਲੋਕਾਂ ਦੇ ਪੈਸੇ ਖਰਚਣ ਦੇ ਤਰੀਕੇ ਬਦਲ ਰਹੇ ਹਨ। ਅਧਿਕਾਰਤ ਅੰਕੜਿਆਂ ਮੁਤਾਬਕ, UPI ਹੁਣ ਰੋਜ਼ਾਨਾ ਦੇ ਛੋਟੇ-ਛੋਟੇ ਲੈਣ-ਦੇਣ ਲਈ ਸਭ ਤੋਂ ਪਸੰਦੀਦਾ ਮਾਧਿਅਮ ਬਣ ਗਿਆ ਹੈ, ਜਦਕਿ ਡੈਬਿਟ ਕਾਰਡ ਹੁਣ ਖਰੀਦਦਾਰੀ ਲਈ ਆਪਣੀ ਅਹਿਮੀਅਤ ਗੁਆ ਰਹੇ ਹਨ।
UPI ਦੀ ਹਨੇਰੀ
UPI ਦੀ ਵਰਤੋਂ ਵਿੱਚ ਜ਼ਬਰਦਸਤ ਉਛਾਲ ਆਇਆ ਹੈ। ਪਿਛਲੇ ਦੋ ਸਾਲਾਂ ਵਿੱਚ ਇਸ ਵਿੱਚ 84% ਦਾ ਵਾਧਾ ਹੋਇਆ ਹੈ। ਅੱਜ ਇੱਕ UPI ਟ੍ਰਾਂਜੈਕਸ਼ਨ ਦੀ ਔਸਤ ਵੈਲਯੂ ਘਟ ਕੇ ₹1,300 ਰਹਿ ਗਈ ਹੈ, ਜੋ ਦਰਸਾਉਂਦੀ ਹੈ ਕਿ ਲੋਕ ਇਸਨੂੰ ਛੋਟੇ ਖਰਚਿਆਂ ਲਈ ਵਰਤ ਰਹੇ ਹਨ। ਦੇਸ਼ ਵਿੱਚ UPI QR ਕੋਡਸ ਦੀ ਗਿਣਤੀ ਵੀ ਦੁੱਗਣੀ ਹੋ ਕੇ 76.1 ਕਰੋੜ ਤੱਕ ਪਹੁੰਚ ਗਈ ਹੈ।
ਡੈਬਿਟ ਕਾਰਡ ਹੋਏ ਸੁਸਤ, ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦੀ ਵਧੀ ਚਮਕ
ਇੱਕ ਪਾਸੇ ਜਿੱਥੇ 1 ਅਰਬ ਤੋਂ ਵੱਧ ਡੈਬਿਟ ਕਾਰਡ ਚਾਲੂ ਹਨ, ਉੱਥੇ ਹੀ ਪੇਮੈਂਟ ਲਈ ਇਨ੍ਹਾਂ ਦੀ ਵਰਤੋਂ 44% ਘੱਟ ਕੇ 1.28 ਅਰਬ ਰਹਿ ਗਈ ਹੈ। ਜ਼ਿਆਦਾਤਰ ਲੋਕ ਹੁਣ ਡੈਬਿਟ ਕਾਰਡ ਸਿਰਫ਼ ATM ਤੋਂ ਕੈਸ਼ ਕਢਵਾਉਣ ਲਈ ਹੀ ਵਰਤ ਰਹੇ ਹਨ। ਇਸ ਦੇ ਉਲਟ, ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦੀ ਵਰਤੋਂ ਵਿੱਚ 69% ਦਾ ਉਛਾਲ ਆਇਆ ਹੈ ਅਤੇ ਕੁੱਲ ਟ੍ਰਾਂਜੈਕਸ਼ਨਾਂ 6.02 ਅਰਬ ਦਰਜ ਕੀਤੀਆਂ ਗਈਆਂ ਹਨ।
ਨਕਦੀ ਦਾ ਅਜੇ ਵੀ ਦਬਦਬਾ
ਡਿਜੀਟਲ ਭੁਗਤਾਨ ਦੇ ਬਾਵਜੂਦ, ਕੈਸ਼ ਦਾ ਚਲਣ ਘੱਟ ਨਹੀਂ ਹੋਇਆ ਹੈ। ਮਾਰਚ 2026 ਤੱਕ ਸਰਕੂਲੇਸ਼ਨ ਵਿੱਚ ਨੋਟਾਂ ਦੀ ਗਿਣਤੀ 11.9% ਵਧ ਕੇ ₹41.2 ਲੱਖ ਕਰੋੜ ਹੋ ਗਈ ਹੈ। RBI ਇਸ ਨੂੰ ਇੱਕ ਅਜੀਬ ਸਥਿਤੀ ਮੰਨਦਾ ਹੈ ਜਿੱਥੇ ਡਿਜੀਟਲ ਪੇਮੈਂਟਸ ਅਤੇ ਕੈਸ਼ ਦੋਵਾਂ ਦੀ ਮੰਗ ਵਧ ਰਹੀ ਹੈ। ਬੈਂਕਿੰਗ ਸੈਕਟਰ ਲਈ ਇਹ ਇੱਕ ਵੱਡਾ ਬਦਲਾਅ ਹੈ, ਜਿੱਥੇ ਉਹਨਾਂ ਨੂੰ ਹੁਣ ਕ੍ਰੈਡਿਟ ਪ੍ਰੋਡਕਟਸ 'ਤੇ ਜ਼ਿਆਦਾ ਧਿਆਨ ਦੇਣ ਦੀ ਲੋੜ ਹੈ।