

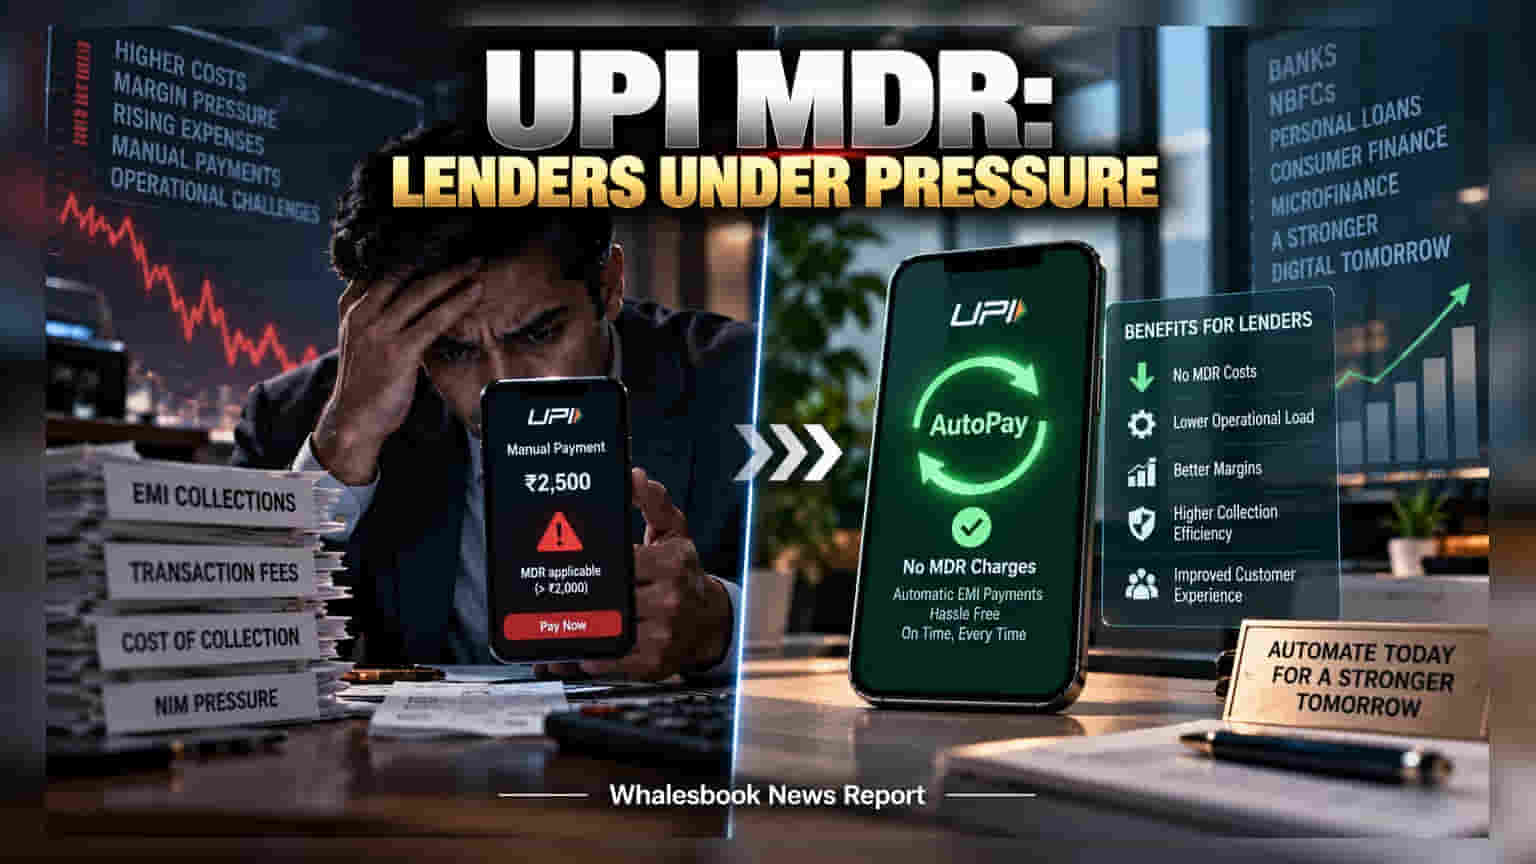
ਜੇਕਰ ਤੁਸੀਂ **₹2,000** ਤੋਂ ਵੱਧ ਦੀ ਲੋਨ EMI ਮੈਨੂਅਲ UPI ਰਾਹੀਂ ਭਰਦੇ ਹੋ, ਤਾਂ ਬੈਂਕਾਂ ਨੂੰ ਹੁਣ ਟ੍ਰਾਂਜੈਕਸ਼ਨ ਫੀਸ ਦੇਣੀ ਪੈ ਰਹੀ ਹੈ। ਆਪਣੇ ਮੁਨਾਫੇ ਨੂੰ ਬਚਾਉਣ ਲਈ ਬੈਂਕ ਹੁਣ ਗਾਹਕਾਂ ਨੂੰ UPI AutoPay ਵੱਲ ਸ਼ਿਫਟ ਕਰ ਰਹੇ ਹਨ, ਜੋ ਕਿ ਇਨ੍ਹਾਂ ਵਾਧੂ ਖਰਚਿਆਂ ਤੋਂ ਮੁਕਤ ਹੈ।
ਹੁਣ ਬੈਂਕਿੰਗ ਸੈਕਟਰ ਵਿੱਚ ਡਿਜੀਟਲ ਕਲੈਕਸ਼ਨ ਨੂੰ ਲੈ ਕੇ ਇੱਕ ਨਵੀਂ ਚੁਣੌਤੀ ਖੜ੍ਹੀ ਹੋ ਗਈ ਹੈ। ਜਦੋਂ ਵੀ ਕੋਈ ਗਾਹਕ ₹2,000 ਤੋਂ ਵੱਧ ਦੀ EMI ਮੈਨੂਅਲ UPI ਰਾਹੀਂ ਅਦਾ ਕਰਦਾ ਹੈ, ਤਾਂ ਰਿਸੀਵਰ ਯਾਨੀ ਕਿ ਬੈਂਕ ਜਾਂ NBFC ਨੂੰ Merchant Discount Rate (MDR) ਫੀਸ ਚੁਕਾਉਣੀ ਪੈਂਦੀ ਹੈ। ਰੈਗੂਲੇਟਰੀ ਨਿਯਮਾਂ ਕਾਰਨ ਬੈਂਕ ਇਹ ਖਰਚਾ ਸਿੱਧਾ ਗਾਹਕਾਂ 'ਤੇ ਨਹੀਂ ਪਾ ਸਕਦੇ, ਜਿਸ ਕਾਰਨ ਇਹ ਸਾਰਾ ਬੋਝ ਉਹਨਾਂ ਦੇ ਆਪਣੇ ਮੁਨਾਫੇ (Net Interest Margins) 'ਤੇ ਪੈ ਰਿਹਾ ਹੈ।
ਮੁਨਾਫੇ 'ਤੇ ਅਸਰ
ਖਾਸ ਤੌਰ 'ਤੇ ਉਹ ਬੈਂਕ ਅਤੇ NBFCs ਜੋ ਪਰਸਨਲ ਲੋਨ ਜਾਂ ਕੰਜ਼ਿਊਮਰ ਡਿਊਰੇਬਲ ਲੋਨ ਵਿੱਚ ਵੱਡੀ ਮਾਤਰਾ 'ਚ ਡੀਲ ਕਰਦੇ ਹਨ, ਉਹਨਾਂ ਲਈ ਇਹ ਛੋਟੀਆਂ-ਛੋਟੀਆਂ ਫੀਸਾਂ ਲੰਬੇ ਸਮੇਂ ਵਿੱਚ ਇੱਕ ਵੱਡਾ ਨੁਕਸਾਨ ਸਾਬਤ ਹੋ ਰਹੀਆਂ ਹਨ। ਇਸੇ ਲਈ ਹੁਣ ਵਿੱਤੀ ਸੰਸਥਾਵਾਂ ਪੂਰੀ ਤਰ੍ਹਾਂ 'ਆਟੋਮੇਸ਼ਨ' ਵੱਲ ਮੋੜ ਕੱਟ ਰਹੀਆਂ ਹਨ।
UPI AutoPay ਦਾ ਹੱਲ
National Payments Corporation of India (NPCI) ਦੇ ਨਿਯਮਾਂ ਮੁਤਾਬਕ, ਜੇਕਰ ਗਾਹਕ UPI AutoPay ਜਾਂ ਰਿਕਰਿੰਗ ਮੈਨਡੇਟ ਰਾਹੀਂ ਪੇਮੈਂਟ ਕਰਦੇ ਹਨ, ਤਾਂ ਉਸ 'ਤੇ ਕੋਈ MDR ਚਾਰਜ ਨਹੀਂ ਲੱਗਦਾ। ਇਹੀ ਕਾਰਨ ਹੈ ਕਿ ਬੈਂਕ ਹੁਣ ਗਾਹਕਾਂ ਨੂੰ ਮੈਨੂਅਲ UPI ਦੀ ਬਜਾਏ ਆਟੋਮੈਟਿਕ ਸਟੈਂਡਿੰਗ ਇੰਸਟ੍ਰਕਸ਼ਨ ਸੈੱਟ ਕਰਨ ਲਈ ਉਤਸ਼ਾਹਿਤ ਕਰ ਰਹੇ ਹਨ।
ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਕੀ ਹੈ ਸਬਕ?
ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਹੁਣ ਇਹ ਦੇਖਣਾ ਜ਼ਰੂਰੀ ਹੈ ਕਿ ਕਿਹੜਾ ਬੈਂਕ ਜਾਂ NBFC ਕਿੰਨੀ ਤੇਜ਼ੀ ਨਾਲ ਆਪਣੇ ਡਿਜੀਟਲ ਇਨਫ੍ਰਾਸਟ੍ਰੱਕਚਰ ਨੂੰ ਅਪਗ੍ਰੇਡ ਕਰ ਰਿਹਾ ਹੈ। ਜਿਹੜੇ lenders ਆਪਣੀ ਕਲੈਕਸ਼ਨ ਨੂੰ ਸਫਲਤਾਪੂਰਵਕ ਆਟੋਮੇਟ ਕਰ ਲੈਣਗੇ, ਉਹ ਆਪਣੇ 'Cost of Collection' ਨੂੰ ਕੰਟਰੋਲ ਕਰਕੇ ਆਪਣੇ ਮਾਰਜਿਨ ਨੂੰ ਬਚਾ ਸਕਣਗੇ। ਇਹ ਸਿਰਫ ਇੱਕ ਤਕਨੀਕੀ ਬਦਲਾਅ ਨਹੀਂ, ਬਲਕਿ ਮੁਨਾਫੇ ਨੂੰ ਬਚਾਉਣ ਦੀ ਇੱਕ ਰੱਖਿਆਤਮਕ ਰਣਨੀਤੀ ਹੈ।