

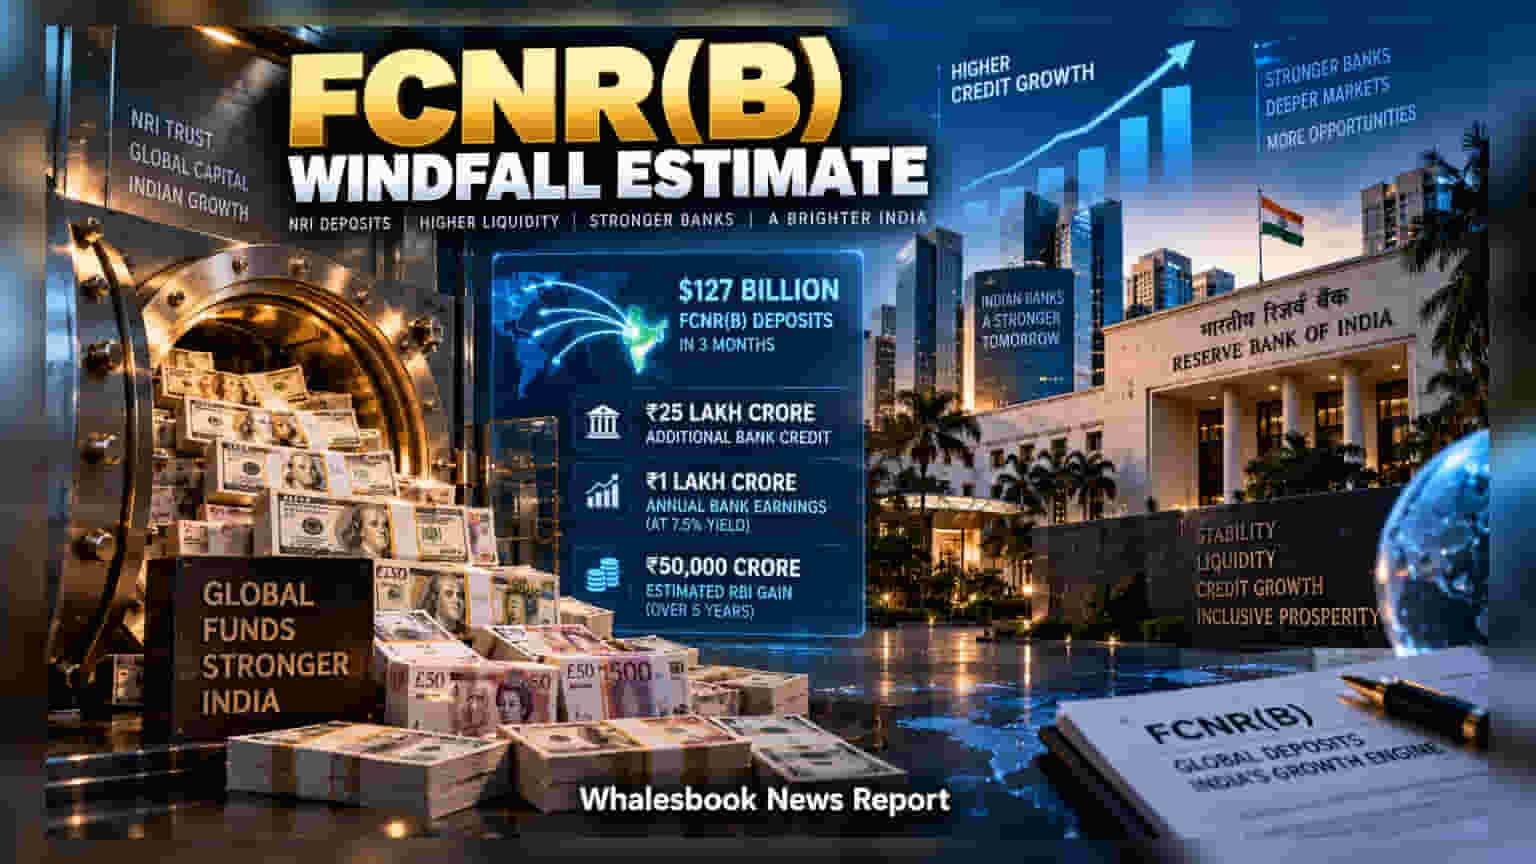
SBI Research ਦੀ ਇੱਕ ਤਾਜ਼ਾ ਰਿਪੋਰਟ ਮੁਤਾਬਕ, NRI ਦੁਆਰਾ ਜਮ੍ਹਾ ਕੀਤੇ **$127 ਬਿਲੀਅਨ** ਦੇ FCNR(B) ਡਿਪਾਜ਼ਿਟ ਨਾਲ ਬੈਂਕਿੰਗ ਸੈਕਟਰ ਅਤੇ RBI ਨੂੰ **₹5.5 ਲੱਖ ਕਰੋੜ** ਦਾ ਵੱਡਾ ਮੁਨਾਫਾ ਹੋ ਸਕਦਾ ਹੈ। ਇਹ ਲਿਕਵਿਡਿਟੀ ਅੱਗੇ ਚੱਲ ਕੇ **₹25 ਲੱਖ ਕਰੋੜ** ਦੇ ਨਵੇਂ ਲੋਨ (Credit) ਨੂੰ ਵਧਾਉਣ ਵਿੱਚ ਮਦਦਗਾਰ ਸਾਬਤ ਹੋ ਸਕਦੀ ਹੈ।
ਬੈਂਕਾਂ ਦੀ ਕਮਾਈ ਵਿੱਚ ਹੋਵੇਗਾ ਵਾਧਾ
ਇਹ ਨਵੀਂ ਲਿਕਵਿਡਿਟੀ ਬੈਂਕਾਂ ਨੂੰ ਉਧਾਰ ਦੇਣ ਲਈ ਵਧੇਰੇ ਫੰਡ ਮੁਹੱਈਆ ਕਰਵਾਏਗੀ। ਰਿਪੋਰਟ ਦਾ ਅਨੁਮਾਨ ਹੈ ਕਿ ਇਸ ਨਾਲ ₹25 ਲੱਖ ਕਰੋੜ ਤੱਕ ਦਾ ਨਵਾਂ ਕ੍ਰੈਡਿਟ (Credit) ਬਾਜ਼ਾਰ ਵਿੱਚ ਆ ਸਕਦਾ ਹੈ। ਜੇਕਰ ਬੈਂਕ ਇਨ੍ਹਾਂ ਫੰਡਾਂ ਨੂੰ 7.5% ਦੀ ਔਸਤ ਯੀਲਡ 'ਤੇ ਉਧਾਰ ਦਿੰਦੇ ਹਨ, ਤਾਂ ਸਿਰਫ ਵਿਆਜ ਤੋਂ ਹੀ ਬੈਂਕਿੰਗ ਸੈਕਟਰ ਨੂੰ 5 ਸਾਲਾਂ ਵਿੱਚ ₹5 ਲੱਖ ਕਰੋੜ ਤੱਕ ਦਾ ਨੈੱਟ ਇੰਟਰਸਟ ਇਨਕਮ ਹੋ ਸਕਦਾ ਹੈ।
RBI ਨੂੰ ਕਿਵੇਂ ਹੋਵੇਗਾ ਫਾਇਦਾ?
ਰਿਪੋਰਟ ਵਿੱਚ ਇਹ ਵੀ ਖੁਲਾਸਾ ਹੋਇਆ ਹੈ ਕਿ ਰਿਜ਼ਰਵ ਬੈਂਕ ਆਫ ਇੰਡੀਆ (RBI) ਆਪਣੇ ਕੋਲ ਆਏ $100 ਬਿਲੀਅਨ ਦੇ ਫੰਡਾਂ ਨੂੰ ਵਿਦੇਸ਼ੀ ਸੰਪਤੀਆਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰ ਸਕਦਾ ਹੈ, ਜਿੱਥੋਂ 4% ਸਾਲਾਨਾ ਰਿਟਰਨ ਦੀ ਉਮੀਦ ਹੈ। ਹੈਜਿੰਗ (Hedging) ਦੇ ਖਰਚਿਆਂ ਨੂੰ ਕੱਢ ਕੇ ਵੀ, ਕੇਂਦਰੀ ਬੈਂਕ ਨੂੰ 5 ਸਾਲਾਂ ਵਿੱਚ ਕਰੀਬ ₹50,000 ਕਰੋੜ ਦਾ ਮੁਨਾਫਾ ਹੋਣ ਦਾ ਅਨੁਮਾਨ ਹੈ।
ਕਰੰਸੀ ਰਿਸਕ ਤੋਂ ਕਿਵੇਂ ਬਚਣਾ ਹੈ?
ਬਹੁਤ ਸਾਰੇ ਨਿਵੇਸ਼ਕ ਕਰੰਸੀ ਉਤਰਾਅ-ਚੜ੍ਹਾਅ ਨੂੰ ਲੈ ਕੇ ਡਰੇ ਹੋਏ ਹਨ, ਪਰ ਰਿਪੋਰਟ ਸਾਫ ਕਰਦੀ ਹੈ ਕਿ RBI ਦਾ Swap Mechanism ਇਨ੍ਹਾਂ ਖਤਰਿਆਂ ਨੂੰ ਕੰਟਰੋਲ ਕਰਦਾ ਹੈ। ਇਹ ਸਿਸਟਮ ਐਕਸਚੇਂਜ ਰੇਟ ਨੂੰ ਲੌਕ ਕਰ ਦਿੰਦਾ ਹੈ, ਜਿਸ ਨਾਲ ਰੁਪਏ ਦੀ ਕੀਮਤ ਡਿੱਗਣ 'ਤੇ ਵੀ ਬੈਂਕਾਂ ਨੂੰ ਸਿੱਧਾ ਨੁਕਸਾਨ ਨਹੀਂ ਹੁੰਦਾ।
ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਜ਼ਰੂਰੀ ਨੋਟ
ਹਾਲਾਂਕਿ ਇਹ ਅੰਕੜੇ ਕਾਫੀ ਆਸ਼ਾਵਾਦੀ ਲੱਗ ਰਹੇ ਹਨ, ਪਰ ਅਸਲ ਫਾਇਦਾ ਇਸ ਗੱਲ 'ਤੇ ਨਿਰਭਰ ਕਰੇਗਾ ਕਿ ਬਾਜ਼ਾਰ ਵਿੱਚ ਲੋਨ ਲੈਣ ਦੀ ਮੰਗ ਕਿੰਨੀ ਰਹਿੰਦੀ ਹੈ। ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਆਉਣ ਵਾਲੇ ਸਮੇਂ ਵਿੱਚ 'ਕ੍ਰੈਡਿਟ ਆਫ-ਟੇਕ' (Credit Off-take) ਦੇ ਅੰਕੜਿਆਂ 'ਤੇ ਨਜ਼ਰ ਰੱਖਣੀ ਚਾਹੀਦੀ ਹੈ, ਕਿਉਂਕਿ ਉਹੀ ਤੈਅ ਕਰਨਗੇ ਕਿ ਇਹ ਪੈਸਾ ਅਸਲ ਵਿੱਚ ਕਿੰਨੀ ਤੇਜ਼ੀ ਨਾਲ ਆਰਥਿਕਤਾ ਵਿੱਚ ਘੁੰਮਦਾ ਹੈ।