

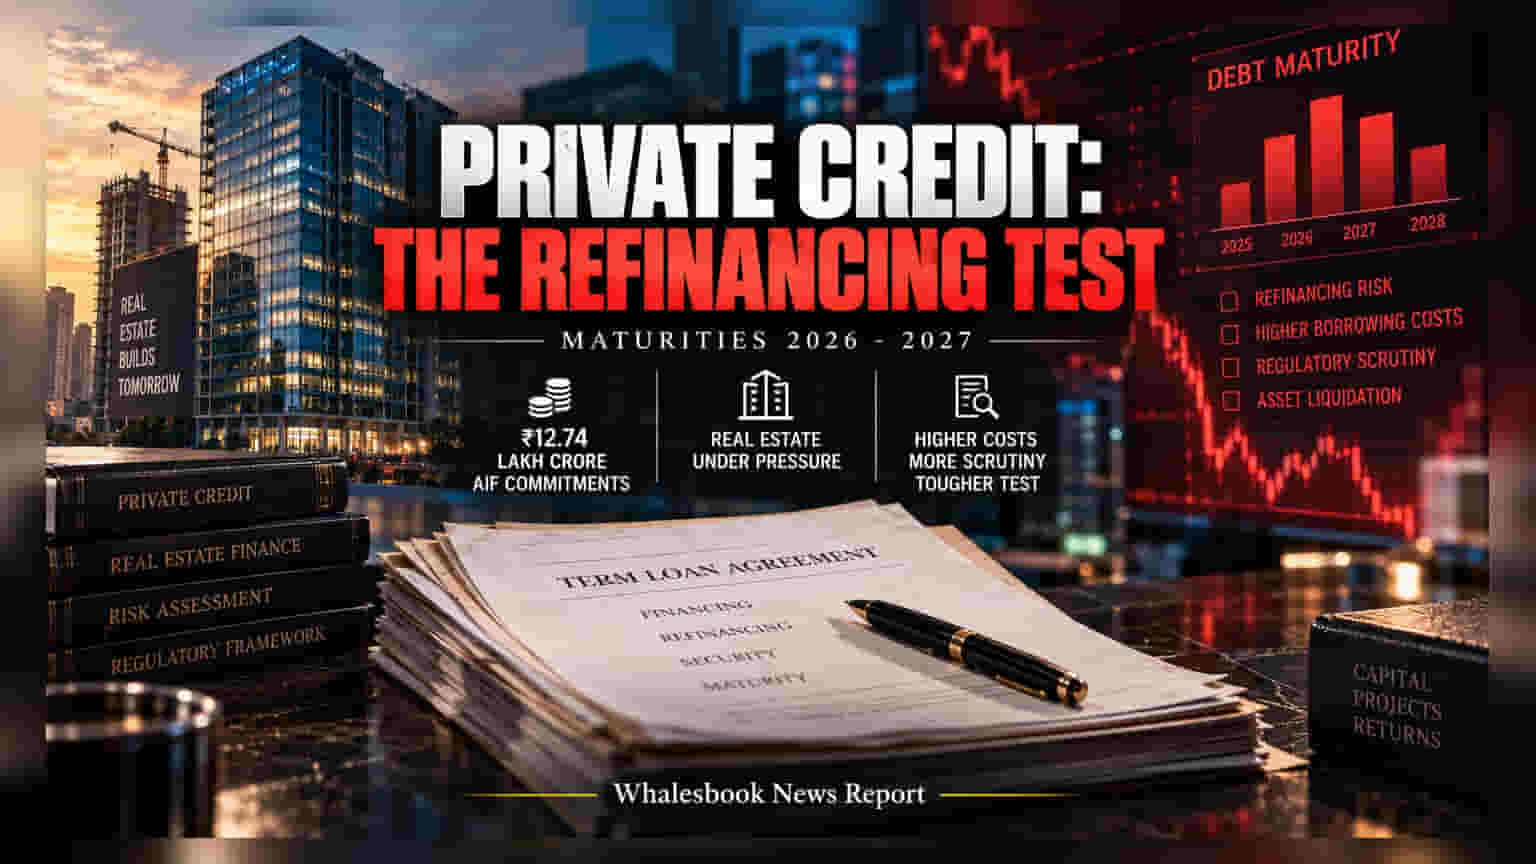
ਭਾਰਤ ਦਾ ਪ੍ਰਾਈਵੇਟ ਕ੍ਰੈਡਿਟ ਸੈਕਟਰ ਇਸ ਸਮੇਂ ਇੱਕ ਵੱਡੀ ਚੁਣੌਤੀ ਦੇ ਸਾਹਮਣੇ ਹੈ। ਰੀਅਲ ਅਸਟੇਟ ਖੇਤਰ ਵਿੱਚ ਲਏ ਗਏ ਭਾਰੀ ਕਰਜ਼ੇ ਹੁਣ ਮੈਚਿਓਰਿਟੀ ਵੱਲ ਵਧ ਰਹੇ ਹਨ, ਜਿੱਥੇ AIF ਕਮਿਟਮੈਂਟਸ **₹12.74 ਲੱਖ ਕਰੋੜ** ਦੇ ਅੰਕੜੇ ਨੂੰ ਪਾਰ ਕਰ ਗਈਆਂ ਹਨ।
ਪ੍ਰਾਈਵੇਟ ਕ੍ਰੈਡਿਟ ਮਾਰਕੀਟ, ਜਿਸ ਨੇ IL&FS ਅਤੇ DHFL ਸੰਕਟ ਤੋਂ ਬਾਅਦ ਰੀਅਲ ਅਸਟੇਟ ਨੂੰ ਜੀਵਨ-ਦਾਨ ਦਿੱਤਾ ਸੀ, ਹੁਣ ਇੱਕ ਨਾਜ਼ੁਕ ਮੋੜ 'ਤੇ ਖੜ੍ਹੀ ਹੈ। ਪਿਛਲੇ ਕਈ ਸਾਲਾਂ ਤੱਕ ਸਾਰਾ ਜ਼ੋਰ ਫੰਡਿੰਗ ਦੇਣ 'ਤੇ ਸੀ, ਪਰ ਹੁਣ ਅਸਲੀ ਇਮਤਿਹਾਨ 2026 ਅਤੇ 2027 ਵਿੱਚ ਆਉਣ ਵਾਲੀ ਰੀਪੇਮੈਂਟ ਦਾ ਹੈ।
ਵੱਡੀ ਰਕਮ ਦਾ ਦਬਾਅ
ਮਾਰਚ 2026 ਤੱਕ, ਕੈਟਾਗਰੀ II AIFs (Alternative Investment Funds) ਦੀਆਂ ਕਮਿਟਮੈਂਟਸ ₹12.74 ਲੱਖ ਕਰੋੜ ਤੱਕ ਪਹੁੰਚ ਚੁੱਕੀਆਂ ਹਨ। ਇਸ ਵਿੱਚ NBFCs ਦਾ ਰੀਅਲ ਅਸਟੇਟ ਸੈਕਟਰ ਵਿੱਚ ₹1 ਲੱਖ ਕਰੋੜ ਤੋਂ ਵੱਧ ਦਾ ਸਿੱਧਾ ਐਕਸਪੋਜਰ ਵੀ ਸ਼ਾਮਲ ਹੈ। ਹੁਣ ਇਹ ਪੈਸਾ ਜਾਂ ਤਾਂ ਵਾਪਸ ਮੋੜਨਾ ਪਵੇਗਾ ਜਾਂ ਨਵੇਂ ਕਰਜ਼ਿਆਂ ਨਾਲ ਰੋਲ-ਓਵਰ ਕਰਨਾ ਪਵੇਗਾ।
ਕਿਹੜੇ ਡਿਵੈਲਪਰ ਫਸਣਗੇ?
ਇੱਥੇ ਬਾਜ਼ਾਰ ਦੋ ਹਿੱਸਿਆਂ ਵਿੱਚ ਵੰਡਿਆ ਜਾਵੇਗਾ। ਮਜ਼ਬੂਤ ਅਤੇ ਵਧੀਆ ਬੈਂਕਿੰਗ ਸਪੋਰਟ ਵਾਲੇ ਡਿਵੈਲਪਰ ਤਾਂ ਇਹ ਪ੍ਰਕਿਰਿਆ ਆਸਾਨੀ ਨਾਲ ਪਾਰ ਕਰ ਲੈਣਗੇ, ਪਰ ਜੋ ਕੰਪਨੀਆਂ ਮਹਿੰਗੇ ਸਟਰਕਚਰਡ ਕਰਜ਼ਿਆਂ 'ਤੇ ਨਿਰਭਰ ਸਨ, ਉਨ੍ਹਾਂ ਲਈ ਮੁਸੀਬਤ ਵਧ ਸਕਦੀ ਹੈ। ਇਹਨਾਂ ਲਈ ਵਿਆਜ ਦਰਾਂ ਵਿੱਚ ਵਾਧਾ ਹੋ ਸਕਦਾ ਹੈ ਜਾਂ ਆਪਣੀ ਜਾਇਦਾਦ ਵੇਚਣ ਤੱਕ ਦੀ ਨੌਬਤ ਆ ਸਕਦੀ ਹੈ।
ਰੈਗੂਲੇਟਰੀ ਚੌਕਸੀ
RBI ਅਤੇ SEBI ਦੋਵੇਂ ਸਖ਼ਤ ਨਜ਼ਰ ਰੱਖ ਰਹੇ ਹਨ। ਨਵੰਬਰ 2023 ਵਿੱਚ RBI ਨੇ NBFCs ਨੂੰ ਦਿੱਤੇ ਜਾਣ ਵਾਲੇ ਕਰਜ਼ਿਆਂ 'ਤੇ ਰਿਸਕ ਵੇਟ 25% ਵਧਾ ਦਿੱਤਾ ਸੀ, ਜਿਸ ਨਾਲ ਲਿਕਵਿਡਿਟੀ ਪਹਿਲਾਂ ਹੀ ਟਾਈਟ ਹੋ ਗਈ ਹੈ। SEBI ਵੀ AIFs ਦੀ ਐਸੇਟ ਵੈਲਿਊਏਸ਼ਨ ਨੂੰ ਲੈ ਕੇ ਸਖ਼ਤ ਹੋ ਗਿਆ ਹੈ।
ਆਉਣ ਵਾਲੇ 2026-27 ਦੇ ਸਾਲ ਇਹ ਤੈਅ ਕਰਨਗੇ ਕਿ ਕਿਹੜੇ ਪ੍ਰੋਜੈਕਟਾਂ ਵਿੱਚ ਅਸਲ ਵਿੱਚ ਦਮ ਹੈ। ਹੁਣ ਸਿਰਫ ਫੰਡ ਵੰਡਣਾ ਮਾਇਨੇ ਨਹੀਂ ਰੱਖਦਾ, ਬਲਕਿ ਕਰਜ਼ਾ ਵਸੂਲੀ ਦੀ ਸਮਰੱਥਾ ਹੀ ਪ੍ਰਾਈਵੇਟ ਕ੍ਰੈਡਿਟ ਦੀ ਅਸਲ ਤਾਕਤ ਨੂੰ ਮਾਪੇਗੀ।