

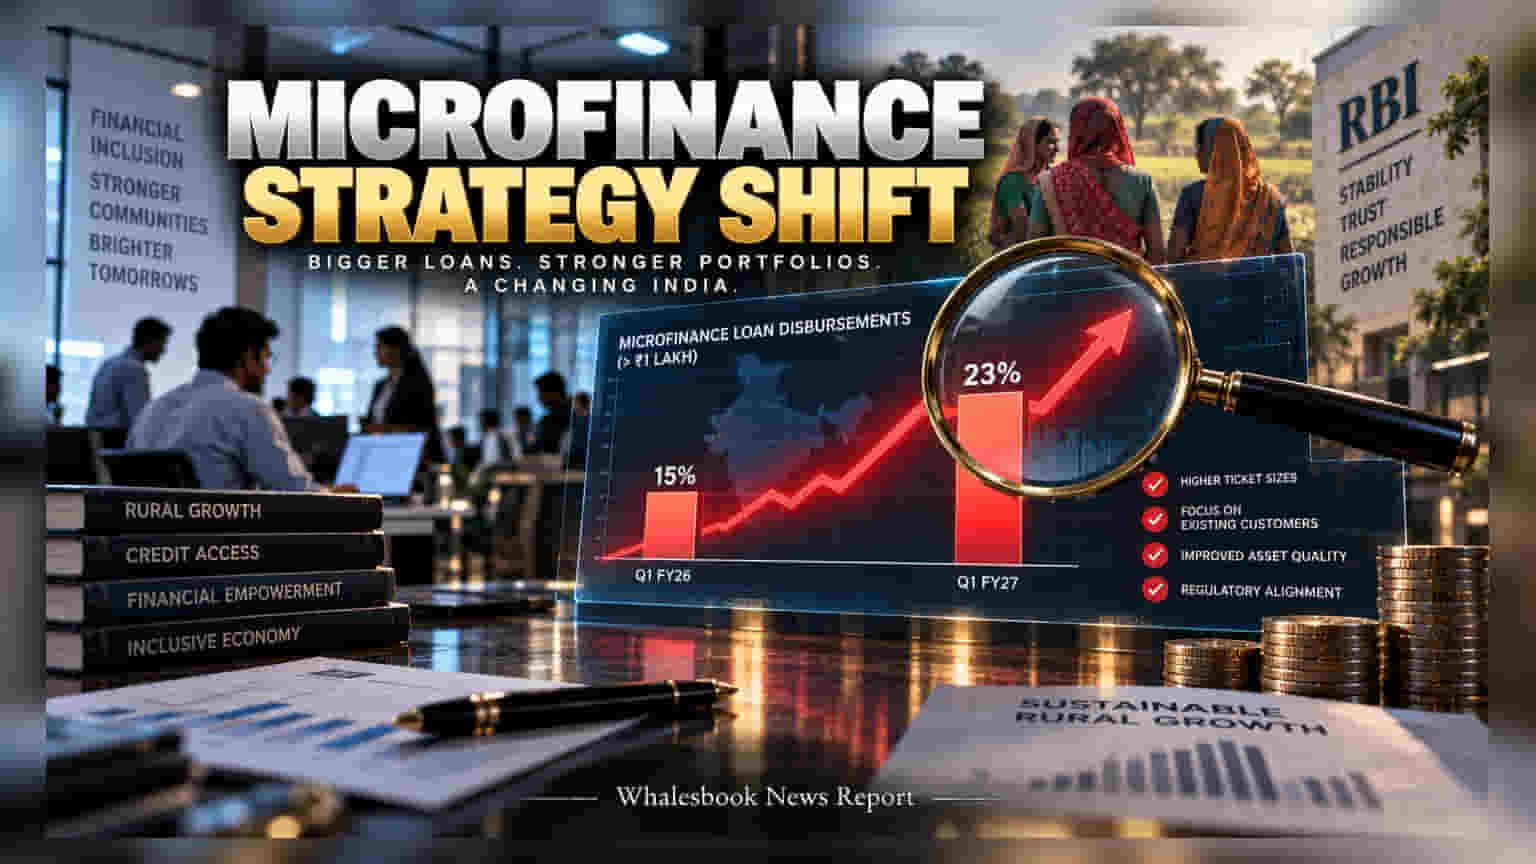
Microfinance ਸੈਕਟਰ ਵਿੱਚ ਵੱਡਾ ਬਦਲਾਅ ਦੇਖਣ ਨੂੰ ਮਿਲ ਰਿਹਾ ਹੈ। ਲੈਂਡਰਾਂ ਨੇ ਹੁਣ ਛੋਟੇ ਲੋਨਾਂ ਦੀ ਬਜਾਏ **₹1 ਲੱਖ** ਤੋਂ ਵੱਧ ਦੇ ਲੋਨਾਂ 'ਤੇ ਫੋਕਸ ਵਧਾ ਦਿੱਤਾ ਹੈ, ਜੋ ਕਿ ਕੁੱਲ ਵੰਡ (Disbursement) ਦਾ **23%** ਹੋ ਗਿਆ ਹੈ।
ਮਾਈਕ੍ਰੋਫਾਈਨਾਂਸ ਸੈਕਟਰ ਵਿੱਚ ਕ੍ਰੈਡਿਟ ਵੰਡਣ ਦੇ ਤਰੀਕੇ ਵਿੱਚ ਵੱਡੀ ਤਬਦੀਲੀ ਆਈ ਹੈ। ਤਾਜ਼ਾ ਇੰਡਸਟਰੀ ਡੇਟਾ ਮੁਤਾਬਕ, ਅਪ੍ਰੈਲ-ਜੂਨ ਦੀ ਤਿਮਾਹੀ ਵਿੱਚ ₹1 ਲੱਖ ਤੋਂ ਵੱਧ ਦੇ ਲੋਨ ਕੁੱਲ ਵੰਡ ਦਾ 23% ਹਿੱਸਾ ਬਣ ਗਏ ਹਨ, ਜੋ ਕਿ ਪਿਛਲੇ ਸਾਲ ਦੀ ਇਸੇ ਮਿਆਦ ਵਿੱਚ ਸਿਰਫ 15% ਸਨ। ਇਸ ਦੇ ਨਾਲ ਹੀ, ਲੈਂਡਰਾਂ ਨੇ ₹50,000 ਜਾਂ ਇਸ ਤੋਂ ਘੱਟ ਵਾਲੇ ਲੋਨਾਂ ਵਿੱਚ ਕਮੀ ਕੀਤੀ ਹੈ।
ਲੈਂਡਰ ਆਪਣੀ ਰਣਨੀਤੀ ਕਿਉਂ ਬਦਲ ਰਹੇ ਹਨ?
ਪਹਿਲਾਂ, ਮਾਈਕ੍ਰੋਫਾਈਨਾਂਸ ਸੰਸਥਾਵਾਂ ਜ਼ਿਆਦਾ ਗਾਹਕ ਬਣਾਉਣ ਲਈ ਛੋਟੇ ਲੋਨਾਂ 'ਤੇ ਨਿਰਭਰ ਸੀ, ਜਿਸ ਵਿੱਚ ਅਕਸਰ ਅਜਿਹੇ ਗਾਹਕ ਸ਼ਾਮਲ ਹੁੰਦੇ ਸੀ ਜਿਨ੍ਹਾਂ ਦਾ ਕੋਈ ਕ੍ਰੈਡਿਟ ਹਿਸਟਰੀ ਨਹੀਂ ਸੀ। ਇਸ ਕਾਰਨ ਡਿਲੀਕੁਐਂਸੀ ਰੇਟ (Delinquency rates) ਕਾਫੀ ਵੱਧ ਜਾਂਦੇ ਸਨ। ਹੁਣ ਵੱਡੇ ਲੋਨਾਂ ਵੱਲ ਸ਼ਿਫਟ ਹੋ ਕੇ, ਇਹ ਸੰਸਥਾਵਾਂ ਉਹਨਾਂ ਪੁਰਾਣੇ ਗਾਹਕਾਂ ਨੂੰ ਟਾਰਗੇਟ ਕਰ ਰਹੀਆਂ ਹਨ ਜਿਨ੍ਹਾਂ ਦਾ ਰਿਕਾਰਡ ਚੰਗਾ ਹੈ, ਤਾਂ ਜੋ ਪੋਰਟਫੋਲੀਓ ਸਾਫ-ਸੁਥਰਾ ਰਹੇ।
RBI ਦੀ ਨਜ਼ਰ ਅਤੇ ਆਪਰੇਸ਼ਨਲ ਫਾਇਦੇ
ਵੱਡੇ ਲੋਨ ਵੰਡਣ ਨਾਲ ਸੰਸਥਾਵਾਂ ਦੇ ਖਰਚੇ (Cost per unit) ਵੀ ਘੱਟ ਹੁੰਦੇ ਹਨ। ਇਸ ਦੇ ਨਾਲ ਹੀ, Reserve Bank of India (RBI) ਵੱਲੋਂ ਵੀ ਸੈਕਟਰ ਵਿੱਚ ਵੱਧ ਰਹੇ ਕਰਜ਼ੇ (Over-indebtedness) 'ਤੇ ਸਖ਼ਤੀ ਵਰਤੀ ਜਾ ਰਹੀ ਹੈ। ਇਸ ਲਈ, ਨਵੇਂ ਅਤੇ ਅਨੁਭਵਹੀਣ ਗਾਹਕਾਂ ਨੂੰ ਲੋਨ ਦੇਣ ਦੀ ਬਜਾਏ, ਲੈਂਡਰ ਹੁਣ ਜ਼ਿਆਦਾ ਸਾਵਧਾਨੀ ਵਰਤ ਰਹੇ ਹਨ।
ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਚੇਤਾਵਨੀ
ਹਾਲਾਂਕਿ ਇਹ ਬਦਲਾਅ ਐਸੇਟ ਕੁਆਲਿਟੀ ਨੂੰ ਸੁਧਾਰ ਸਕਦਾ ਹੈ, ਪਰ ਇਸ ਵਿੱਚ ਰਿਸਕ ਵੀ ਹੈ। ਜੇਕਰ ਪੇਂਡੂ ਪਰਿਵਾਰ ਆਪਣੀ ਸਮਰੱਥਾ ਤੋਂ ਵੱਧ ਕਰਜ਼ਾ ਲੈ ਲੈਂਦੇ ਹਨ, ਤਾਂ ਡਿਫਾਲਟ ਹੋਣ 'ਤੇ ਲੈਂਡਰਾਂ ਨੂੰ ਵੱਡਾ ਨੁਕਸਾਨ ਹੋ ਸਕਦਾ ਹੈ। ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਆਉਣ ਵਾਲੀਆਂ ਤਿਮਾਹੀਆਂ ਵਿੱਚ NPA ਰੇਸ਼ੋ ਅਤੇ ਰੀਪੇਮੈਂਟ ਦੇ ਰੁਝਾਨਾਂ 'ਤੇ ਨਜ਼ਰ ਰੱਖਣੀ ਚਾਹੀਦੀ ਹੈ, ਕਿਉਂਕਿ ਇਹ ਸਪੱਸ਼ਟ ਕਰੇਗਾ ਕਿ ਇਹ ਰਣਨੀਤੀ ਅਸਲ ਵਿੱਚ ਕਿੰਨੀ ਕਾਰਗਰ ਸਾਬਤ ਹੋਈ ਹੈ।