

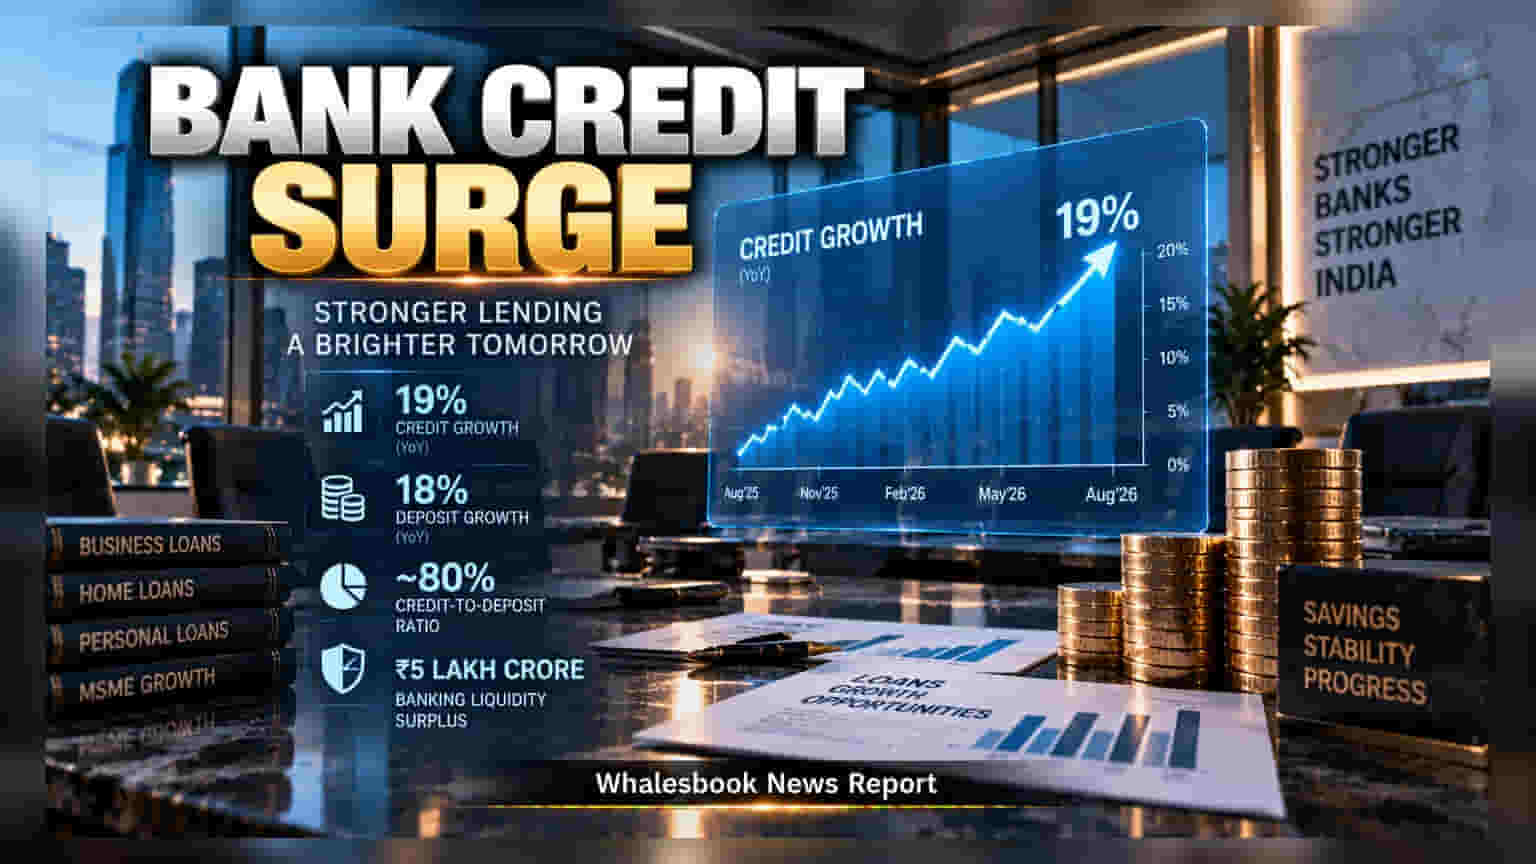
ਭਾਰਤੀ ਬੈਂਕਿੰਗ ਸੈਕਟਰ ਵਿੱਚ ਅਗਸਤ ਦੇ ਅਖੀਰ ਤੱਕ ਕ੍ਰੈਡਿਟ ਗ੍ਰੋਥ **19%** ਅਤੇ ਡਿਪਾਜ਼ਿਟ ਗ੍ਰੋਥ **18%** ਦਰਜ ਕੀਤੀ ਗਈ ਹੈ। ਕਰਜ਼ੇ ਅਤੇ ਜਮ੍ਹਾਂ ਰਾਸ਼ੀ ਵਿਚਕਾਰ ਘਟਦਾ ਫਰਕ ਬੈਂਕਾਂ ਦੀ ਸਥਿਰਤਾ ਲਈ ਇੱਕ ਚੰਗਾ ਸੰਕੇਤ ਹੈ।
ਭਾਰਤੀ ਬੈਂਕਾਂ ਵਿੱਚ ਉਧਾਰ ਦੇਣ ਦੀ ਰਫਤਾਰ ਬਹੁਤ ਤੇਜ਼ ਹੈ। 31 ਅਗਸਤ, 2026 ਤੱਕ ਬੈਂਕਾਂ ਦੀ ਕ੍ਰੈਡਿਟ ਗ੍ਰੋਥ 19% ਸਾਲ-ਦਰ-ਸਾਲ (YoY) ਰਹੀ ਹੈ, ਜੋ ਦਰਸਾਉਂਦੀ ਹੈ ਕਿ ਕਾਰੋਬਾਰ ਅਤੇ ਆਮ ਲੋਕ ਕਰਜ਼ਾ ਲੈਣ ਵਿੱਚ ਕਾਫੀ ਸਰਗਰਮ ਹਨ। ਇਸ ਦੇ ਨਾਲ ਹੀ, ਡਿਪਾਜ਼ਿਟ ਮੋਬੀਲਾਈਜ਼ੇਸ਼ਨ ਵਿੱਚ ਵੀ 18% ਦਾ ਵਾਧਾ ਦੇਖਿਆ ਗਿਆ ਹੈ, ਜੋ ਬੈਂਕਾਂ ਨੂੰ ਮਹਿੰਗੇ ਫੰਡਿੰਗ ਸਰੋਤਾਂ 'ਤੇ ਨਿਰਭਰ ਰਹਿਣ ਤੋਂ ਬਚਾਉਂਦਾ ਹੈ।
ਬੈਂਕਿੰਗ ਲਿਕਵਿਡਿਟੀ ਅਤੇ ਲੈਂਡਿੰਗ ਰੇਸ਼ੋ
ਕਿਸੇ ਵੀ ਬੈਂਕ ਦੀ ਸਿਹਤ ਲਈ 'ਕ੍ਰੈਡਿਟ-ਟੂ-ਡਿਪਾਜ਼ਿਟ ਰੇਸ਼ੋ' ਬਹੁਤ ਅਹਿਮ ਹੁੰਦੀ ਹੈ। ਅਗਸਤ ਦੇ ਅੰਤ ਤੱਕ ਇਹ ਰੇਸ਼ੋ 80% ਦੇ ਨੇੜੇ ਰਹੀ ਹੈ। ਇਸ ਦੇ ਨਾਲ ਹੀ, 21 ਸਤੰਬਰ ਤੱਕ ਬੈਂਕਿੰਗ ਸਿਸਟਮ ਵਿੱਚ ਲਗਭਗ ₹5 ਲੱਖ ਕਰੋੜ ਦੀ ਲਿਕਵਿਡਿਟੀ ਸਰਪਲੱਸ ਬਣੀ ਹੋਈ ਹੈ, ਜੋ ਬੈਂਕਾਂ ਲਈ ਇੱਕ ਬਫਰ ਦਾ ਕੰਮ ਕਰਦੀ ਹੈ।
ਮੁਨਾਫੇ 'ਤੇ ਕੀ ਅਸਰ ਪਵੇਗਾ?
ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਇਹ ਅੰਕੜੇ ਬਹੁਤ ਮਹੱਤਵਪੂਰਨ ਹਨ। ਜਦੋਂ ਕਰਜ਼ੇ ਦੀ ਗ੍ਰੋਥ ਡਿਪਾਜ਼ਿਟ ਤੋਂ ਜ਼ਿਆਦਾ ਹੁੰਦੀ ਹੈ, ਤਾਂ ਬੈਂਕਾਂ ਨੂੰ ਡਿਪਾਜ਼ਿਟਰਾਂ ਨੂੰ ਜ਼ਿਆਦਾ ਵਿਆਜ ਦੇਣਾ ਪੈਂਦਾ ਹੈ, ਜਿਸ ਨਾਲ ਉਹਨਾਂ ਦੇ 'ਨੈੱਟ ਇੰਟਰੈਸਟ ਮਾਰਜਿਨ' (NIMs) 'ਤੇ ਦਬਾਅ ਆ ਸਕਦਾ ਹੈ। ਫਿਲਹਾਲ, ਡਿਪਾਜ਼ਿਟ ਵਿੱਚ ਵਾਧਾ ਕਰਜ਼ੇ ਦੇ ਬਰਾਬਰ ਹੋਣ ਨਾਲ ਬੈਂਕਾਂ ਦੀ ਫੰਡਿੰਗ ਸਥਿਰ ਨਜ਼ਰ ਆ ਰਹੀ ਹੈ।
ਭਵਿੱਖ ਦੀ ਨਜ਼ਰ
ਹਾਲਾਂਕਿ ਗ੍ਰੋਥ ਮਜ਼ਬੂਤ ਹੈ, ਪਰ ਆਉਣ ਵਾਲੇ ਮਹੀਨਿਆਂ ਵਿੱਚ ਕਰਜ਼ੇ ਦੀ ਰਫਤਾਰ ਵਿੱਚ ਕੁਝ ਨਰਮੀ ਆ ਸਕਦੀ ਹੈ। ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਇਸ ਗੱਲ 'ਤੇ ਨਜ਼ਰ ਰੱਖਣੀ ਚਾਹੀਦੀ ਹੈ ਕਿ ਕੀ ਬੈਂਕ ਡਿਪਾਜ਼ਿਟ ਨੂੰ ਉਸੇ ਰਫਤਾਰ ਨਾਲ ਖਿੱਚ ਪਾਉਣਗੇ ਜਾਂ ਨਹੀਂ, ਕਿਉਂਕਿ ਡਿਪਾਜ਼ਿਟ ਘਟਣ ਨਾਲ ਬੈਂਕਾਂ ਦੇ ਪ੍ਰੋਫਿਟ ਮਾਰਜਿਨ ਪ੍ਰਭਾਵਿਤ ਹੋ ਸਕਦੇ ਹਨ।