

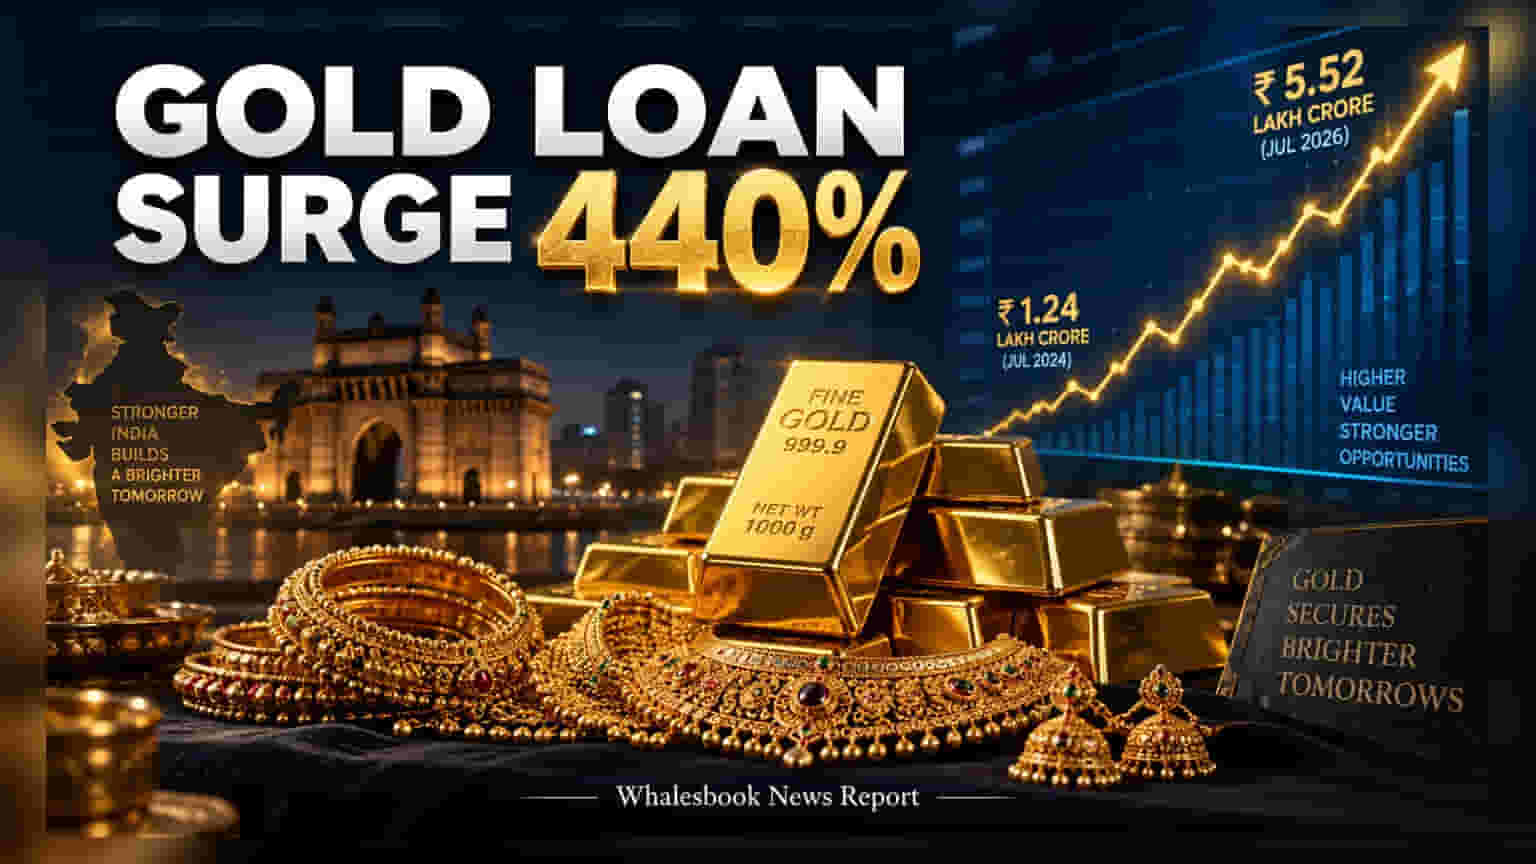
ਭਾਰਤ ਦੇ ਗੋਲਡ ਲੋਨ ਬਾਜ਼ਾਰ ਵਿੱਚ ਵੱਡਾ ਉਛਾਲ ਆਇਆ ਹੈ। ਜੁਲਾਈ **2026** ਤੱਕ ਇਹ ਬਾਜ਼ਾਰ **₹5.52 ਲੱਖ ਕਰੋੜ** 'ਤੇ ਪਹੁੰਚ ਗਿਆ ਹੈ। ਬੈਂਕ ਹੁਣ ਅਸੁਰੱਖਿਅਤ ਲੋਨਾਂ (Unsecured Loans) ਦੀ ਬਜਾਏ ਗੋਲਡ ਲੋਨ 'ਤੇ ਜ਼ਿਆਦਾ ਜ਼ੋਰ ਦੇ ਰਹੇ ਹਨ ਕਿਉਂਕਿ ਇਹ ਸੁਰੱਖਿਅਤ ਅਤੇ ਘੱਟ ਜੋਖਮ ਵਾਲਾ ਵਿਕਲਪ ਹੈ।
ਭਾਰਤੀ ਗੋਲਡ ਲੋਨ ਮਾਰਕੀਟ ਵਿੱਚ ਪਿਛਲੇ ਦੋ ਸਾਲਾਂ ਵਿੱਚ ਵੱਡਾ ਬਦਲਾਅ ਦੇਖਣ ਨੂੰ ਮਿਲਿਆ ਹੈ। ਜੁਲਾਈ 2024 ਵਿੱਚ ਜਿੱਥੇ ਇਹ ਅੰਕੜਾ ₹1.24 ਲੱਖ ਕਰੋੜ ਸੀ, ਉੱਥੇ ਹੀ ਜੁਲਾਈ 2026 ਤੱਕ ਇਹ ₹5.52 ਲੱਖ ਕਰੋੜ ਦੇ ਪੱਧਰ 'ਤੇ ਪਹੁੰਚ ਗਿਆ ਹੈ। ਮੌਜੂਦਾ ਸਮੇਂ ਵਿੱਚ ਕੁੱਲ ਨਿੱਜੀ ਕਰਜ਼ੇ (Personal Credit) ਵਿੱਚ ਗੋਲਡ ਲੋਨ ਦੀ ਹਿੱਸੇਦਾਰੀ 2.2% ਤੋਂ ਵਧ ਕੇ 7.7% ਹੋ ਗਈ ਹੈ।
ਬੈਂਕਾਂ ਦੀ ਬਦਲ ਰਹੀ ਰਣਨੀਤੀ
ਅੱਜਕੱਲ੍ਹ ਬੈਂਕ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਅਤੇ ਪਰਸਨਲ ਲੋਨ ਵਰਗੇ ਅਸੁਰੱਖਿਅਤ ਕਰਜ਼ਿਆਂ ਵਿੱਚ ਵਧਦੇ ਡਿਫਾਲਟ ਕਾਰਨ ਕਾਫ਼ੀ ਸਾਵਧਾਨ ਹਨ। ਗੋਲਡ ਲੋਨ ਇੱਕ ਅਜਿਹਾ ਵਿਕਲਪ ਹੈ ਜਿਸ ਵਿੱਚ ਫਿਜ਼ੀਕਲ ਐਸੇਟ ਗਿਰਵੀ ਹੁੰਦਾ ਹੈ, ਜਿਸ ਕਾਰਨ ਬੈਂਕਾਂ ਨੂੰ ਰਿਕਵਰੀ ਵਿੱਚ ਆਸਾਨੀ ਰਹਿੰਦੀ ਹੈ।
ਰੈਗੂਲੇਟਰੀ ਸਪੋਰਟ ਅਤੇ ਸੋਨੇ ਦੀਆਂ ਕੀਮਤਾਂ
RBI ਦੇ ਨਵੇਂ ਨਿਯਮਾਂ ਤਹਿਤ ₹2.5 ਲੱਖ ਤੱਕ ਦੇ ਲੋਨ 'ਤੇ ਸੋਨੇ ਦੀ ਕੀਮਤ ਦਾ 85% ਤੱਕ ਲੋਨ ਮਿਲ ਸਕਦਾ ਹੈ, ਜਿਸ ਨਾਲ ਗਾਹਕਾਂ ਦੀ ਦਿਲਚਸਪੀ ਵਧੀ ਹੈ। ਇਸ ਤੋਂ ਇਲਾਵਾ, ਸੋਨੇ ਦੀਆਂ ਕੀਮਤਾਂ ₹1.52 ਲੱਖ ਪ੍ਰਤੀ 10 ਗ੍ਰਾਮ ਦੇ ਨੇੜੇ ਹੋਣ ਕਾਰਨ ਗਾਹਕਾਂ ਦੀ ਕਰਜ਼ਾ ਲੈਣ ਦੀ ਸਮਰੱਥਾ ਵੀ ਵਧੀ ਹੈ।
ਖੇਤਰੀ ਵਿਸਤਾਰ ਅਤੇ ਜੋਖਮ (Risks)
ਹਾਲਾਂਕਿ ਦੱਖਣੀ ਭਾਰਤ ਦਾ ਗੋਲਡ ਲੋਨ ਮਾਰਕੀਟ ਵਿੱਚ 70% ਤੋਂ ਵੱਧ ਯੋਗਦਾਨ ਹੈ, ਪਰ ਹੁਣ ਉੱਤਰ ਅਤੇ ਪੂਰਬੀ ਭਾਰਤ ਜਿਵੇਂ ਕਿ ਉੱਤਰ ਪ੍ਰਦੇਸ਼ ਅਤੇ ਪੱਛਮੀ ਬੰਗਾਲ ਵਿੱਚ ਵੀ ਇਸ ਦਾ ਕ੍ਰੇਜ਼ ਵਧ ਰਿਹਾ ਹੈ। ਪਰ ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਇਹ ਧਿਆਨ ਰੱਖਣਾ ਚਾਹੀਦਾ ਹੈ ਕਿ ਜੇਕਰ ਸੋਨੇ ਦੀਆਂ ਕੀਮਤਾਂ ਵਿੱਚ ਅਚਾਨਕ ਗਿਰਾਵਟ ਆਉਂਦੀ ਹੈ, ਤਾਂ ਬੈਂਕਾਂ ਨੂੰ ਵਾਧੂ ਕੋਲੇਟਰਲ ਦੀ ਮੰਗ ਕਰਨੀ ਪੈ ਸਕਦੀ ਹੈ। ਨਾਲ ਹੀ, Muthoot Finance ਅਤੇ Manappuram Finance ਵਰਗੀਆਂ ਕੰਪਨੀਆਂ ਨੂੰ ਹੁਣ ਕਮਰਸ਼ੀਅਲ ਬੈਂਕਾਂ ਨਾਲ ਸਖ਼ਤ ਮੁਕਾਬਲੇ ਦਾ ਸਾਹਮਣਾ ਕਰਨਾ ਪੈ ਰਿਹਾ ਹੈ।