

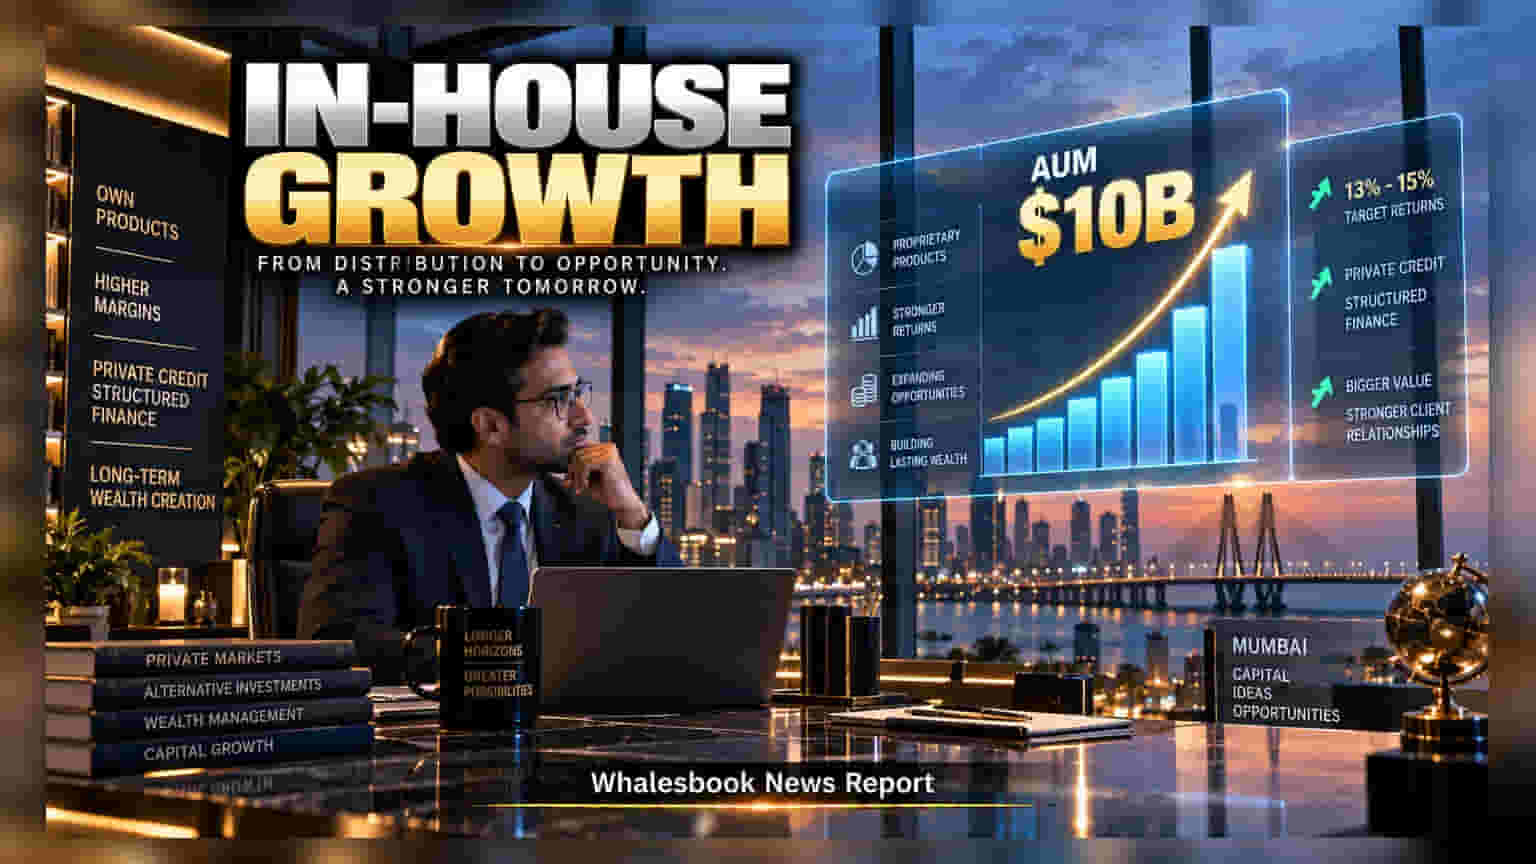
InCred Wealth ਨੇ **$10 ਬਿਲੀਅਨ** ਦੀ Assets Under Management (AUM) ਦਾ ਅੰਕੜਾ ਪਾਰ ਕਰ ਲਿਆ ਹੈ। ਹੁਣ ਕੰਪਨੀ ਤੀਜੀ-ਧਿਰ ਦੇ ਫੰਡ ਵੇਚਣ ਦੀ ਬਜਾਏ ਆਪਣੇ ਖੁਦ ਦੇ ਇਨਵੈਸਟਮੈਂਟ ਪ੍ਰੋਡਕਟਸ ਬਣਾਉਣ 'ਤੇ ਧਿਆਨ ਦੇ ਰਹੀ ਹੈ ਤਾਂ ਜੋ ਮੁਨਾਫਾ (Margin) ਵਧਾਇਆ ਜਾ ਸਕੇ।
InCred Wealth ਨੇ ਆਪਣੀ ਬਿਜ਼ਨਸ ਰਣਨੀਤੀ ਵਿੱਚ ਵੱਡਾ ਬਦਲਾਅ ਕੀਤਾ ਹੈ। ਕੰਪਨੀ ਦੇ CEO ਨਿਤਿਨ ਰਾਓ ਦੀ ਅਗਵਾਈ ਵਿੱਚ, ਇਹ ਫਰਮ ਹੁਣ ਦੂਜੀਆਂ ਕੰਪਨੀਆਂ ਦੇ ਪ੍ਰੋਡਕਟਸ ਵੇਚਣ ਵਾਲੇ ਪੁਰਾਣੇ ਮਾਡਲ ਤੋਂ ਕਿਨਾਰਾ ਕਰ ਰਹੀ ਹੈ। ਮਾਰਕੀਟ ਵਿੱਚ ਘੱਟ ਰਹੇ ਮਾਰਜਿਨ ਕਾਰਨ ਹੁਣ ਕੰਪਨੀ ਆਪਣੀ 'ਪ੍ਰੋਪਰਾਈਟਰੀ' (ਖੁਦ ਦੀ) ਰੇਂਜ ਬਣਾਉਣ ਵੱਲ ਵੱਧ ਰਹੀ ਹੈ।
ਡਿਸਟ੍ਰੀਬਿਊਸ਼ਨ ਤੋਂ ਮੈਨੂਫੈਕਚਰਿੰਗ ਤੱਕ ਦਾ ਸਫਰ
ਪਹਿਲਾਂ ਵੈਲਥ ਮੈਨੇਜਰ ਕਮਿਸ਼ਨ ਦੇ ਆਧਾਰ 'ਤੇ ਦੂਜਿਆਂ ਦੇ ਫੰਡ ਵੇਚ ਕੇ ਕਮਾਈ ਕਰਦੇ ਸਨ, ਪਰ InCred Wealth ਦਾ ਮੰਨਣਾ ਹੈ ਕਿ ਇਹ ਮਾਡਲ ਹੁਣ ਪੁਰਾਣਾ ਹੋ ਚੁੱਕਾ ਹੈ। ਹੁਣ ਕੰਪਨੀ ਪ੍ਰਾਈਵੇਟ ਕ੍ਰੈਡਿਟ ਅਤੇ ਸਟ੍ਰਕਚਰਡ ਫਾਈਨਾਂਸ ਵਰਗੇ ਖੇਤਰਾਂ ਵਿੱਚ ਆਪਣੇ ਪ੍ਰੋਡਕਟਸ ਲਿਆ ਰਹੀ ਹੈ। ਇਸ ਨਾਲ ਉਹ 13% ਤੋਂ 15% ਤੱਕ ਦੇ ਰਿਟਰਨ ਦਾ ਵਾਅਦਾ ਕਰ ਰਹੇ ਹਨ, ਜੋ ਕਿ ਸਟਾਰਟਅੱਪ ਅਤੇ ਪ੍ਰਾਈਵੇਟ ਕ੍ਰੈਡਿਟ ਈਕੋਸਿਸਟਮ ਤੋਂ ਆਉਂਦੇ ਹਨ।
ਜੋਖਮ ਅਤੇ ਚੁਣੌਤੀਆਂ
ਇਹ ਬਦਲਾਅ ਜਿੱਥੇ ਮੁਨਾਫਾ ਵਧਾ ਸਕਦਾ ਹੈ, ਉੱਥੇ ਹੀ ਨਵੇਂ ਜੋਖਮ ਵੀ ਲੈ ਕੇ ਆਇਆ ਹੈ। ਇੱਕ ਡਿਸਟ੍ਰੀਬਿਊਟਰ ਸਿਰਫ ਉਤਪਾਦ ਵੇਚਦਾ ਹੈ, ਪਰ ਮੈਨੂਫੈਕਚਰਰ ਬਣਨ ਨਾਲ ਹੁਣ ਕੰਪਨੀ ਨੂੰ ਅੰਡਰਲਾਈੰਗ ਐਸੇਟਸ ਦੀ ਜ਼ਿੰਮੇਵਾਰੀ ਲੈਣੀ ਪਵੇਗੀ। ਜੇਕਰ ਕੋਈ ਕਰਜ਼ਾ ਡਿਫਾਲਟ ਹੁੰਦਾ ਹੈ, ਤਾਂ ਕੰਪਨੀ ਦੀ ਸਾਖ (Reputation) ਦਾ ਸਿੱਧਾ ਨੁਕਸਾਨ ਹੋਵੇਗਾ। ਇਸ ਤੋਂ ਇਲਾਵਾ, SEBI ਵੀ ਹੁਣ AIF ਅਤੇ ਪ੍ਰਾਈਵੇਟ ਕ੍ਰੈਡਿਟ ਸੈਕਟਰ 'ਤੇ ਨਜ਼ਰ ਰੱਖ ਰਿਹਾ ਹੈ, ਜਿਸ ਨਾਲ ਰੈਗੂਲੇਟਰੀ ਪਾਲਣਾ (Compliance) ਦਾ ਦਬਾਅ ਵਧੇਗਾ।
ਮੁਕਾਬਲਾ
ਬਜ਼ਾਰ ਵਿੱਚ 360 ONE ਅਤੇ Nuvama ਵਰਗੀਆਂ ਵੱਡੀਆਂ ਕੰਪਨੀਆਂ ਪਹਿਲਾਂ ਹੀ ਜੰਮੀ-ਜਮਾਈ ਸਥਿਤੀ ਵਿੱਚ ਹਨ। InCred Wealth ਲਈ ਹੁਣ ਅਸਲੀ ਚੁਣੌਤੀ ਇਹ ਹੋਵੇਗੀ ਕਿ ਕੀ ਉਹ ਆਪਣੇ ਨਵੇਂ ਪ੍ਰੋਡਕਟਸ ਰਾਹੀਂ ਗਾਹਕਾਂ ਦਾ ਭਰੋਸਾ ਬਰਕਰਾਰ ਰੱਖ ਸਕਦੇ ਹਨ ਅਤੇ ਮਾਰਕੀਟ ਦੀ ਗਿਰਾਵਟ ਦੌਰਾਨ ਲਿਕਵਿਡਿਟੀ ਨੂੰ ਕਿਵੇਂ ਸੰਭਾਲਦੇ ਹਨ।