

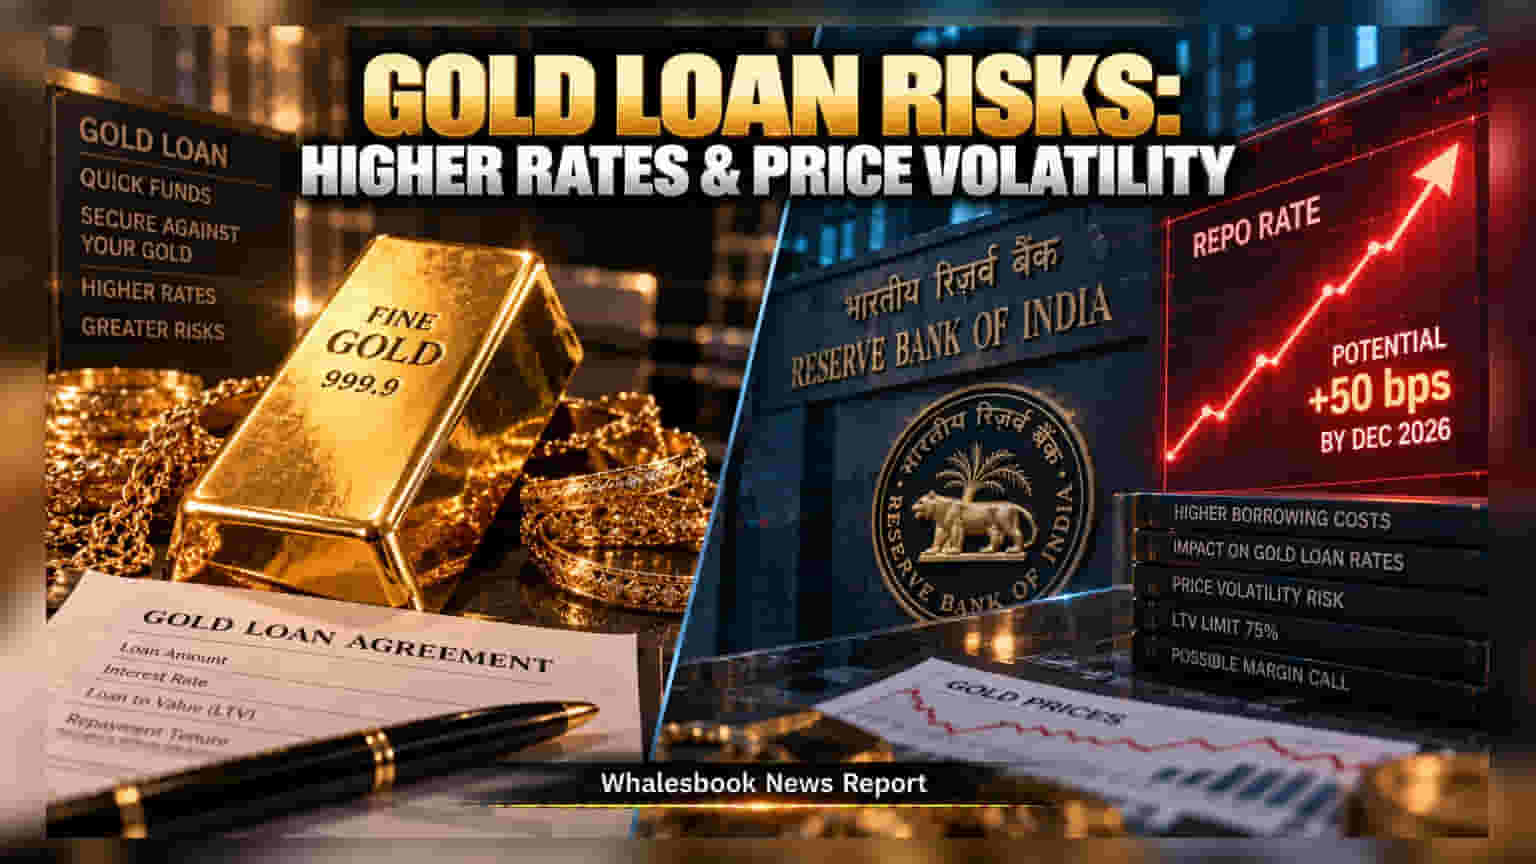
ਜੇਕਰ ਤੁਸੀਂ ਗੋਲਡ ਲੋਨ ਲਿਆ ਹੈ ਜਾਂ ਲੈਣ ਬਾਰੇ ਸੋਚ ਰਹੇ ਹੋ, ਤਾਂ ਸਾਵਧਾਨ! ਦਸੰਬਰ 2026 ਤੱਕ RBI ਵੱਲੋਂ ਰੇਪੋ ਰੇਟ ਵਿੱਚ ਵਾਧੇ ਦੀ ਉਮੀਦ ਹੈ, ਜਿਸ ਨਾਲ ਤੁਹਾਡੀ EMI ਵਧ ਸਕਦੀ ਹੈ। ਇਸ ਤੋਂ ਇਲਾਵਾ, ਸੋਨੇ ਦੀਆਂ ਕੀਮਤਾਂ ਵਿੱਚ ਉਤਰਾਅ-ਚੜ੍ਹਾਅ ਵੀ ਤੁਹਾਡੇ ਲਈ ਮੁਸੀਬਤ ਖੜੀ ਕਰ ਸਕਦਾ ਹੈ।
ਰੇਪੋ ਰੇਟ ਦਾ ਸਿੱਧਾ ਅਸਰ
ਮਾਰਕੀਟ ਐਨਾਲਿਸਟਸ ਦਾ ਮੰਨਣਾ ਹੈ ਕਿ ਦਸੰਬਰ 2026 ਤੱਕ RBI ਰੇਪੋ ਰੇਟ ਵਿੱਚ 50 ਬੇਸਿਸ ਪੁਆਇੰਟ ਤੱਕ ਦਾ ਵਾਧਾ ਕਰ ਸਕਦਾ ਹੈ। ਜਦੋਂ ਕੇਂਦਰੀ ਬੈਂਕ ਰੇਪੋ ਰੇਟ ਵਧਾਉਂਦਾ ਹੈ, ਤਾਂ ਬੈਂਕਾਂ ਅਤੇ NBFCs ਲਈ ਫੰਡ ਇਕੱਠਾ ਕਰਨਾ ਮਹਿੰਗਾ ਹੋ ਜਾਂਦਾ ਹੈ, ਜਿਸ ਦਾ ਸਿੱਧਾ ਬੋਝ ਗਾਹਕਾਂ 'ਤੇ ਪੈਂਦਾ ਹੈ। ਹਾਲਾਂਕਿ, ਇਹ ਤੁਹਾਡੇ ਲੈਂਡਰ (Lender) 'ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ ਕਿ ਉਹ ਇਸ ਵਾਧੇ ਨੂੰ ਕਿਵੇਂ ਹੈਂਡਲ ਕਰਦਾ ਹੈ। ਬੈਂਕਾਂ ਕੋਲ ਸਸਤੀ ਡਿਪਾਜ਼ਿਟ ਹੁੰਦੀ ਹੈ, ਪਰ NBFCs ਨੂੰ ਬਾਜ਼ਾਰ ਤੋਂ ਮਹਿੰਗਾ ਕਰਜ਼ਾ ਲੈਣਾ ਪੈਂਦਾ ਹੈ, ਇਸ ਲਈ ਉਹਨਾਂ ਕੋਲ ਰੇਟ ਵਧਾਉਣ ਦੀ ਸੰਭਾਵਨਾ ਜ਼ਿਆਦਾ ਰਹਿੰਦੀ ਹੈ।
ਫਿਕਸਡ ਬਨਾਮ ਫਲੋਟਿੰਗ ਰੇਟ
ਆਪਣੀ ਜੇਬ 'ਤੇ ਅਸਰ ਨੂੰ ਸਮਝਣ ਲਈ ਆਪਣੇ ਲੋਨ ਐਗਰੀਮੈਂਟ ਨੂੰ ਚੈੱਕ ਕਰੋ। ਜੇਕਰ ਤੁਹਾਡਾ ਲੋਨ Fixed-rate ਹੈ, ਤਾਂ ਤੁਹਾਨੂੰ ਘਬਰਾਉਣ ਦੀ ਲੋੜ ਨਹੀਂ ਹੈ। ਪਰ ਜੇਕਰ ਇਹ Floating-rate ਹੈ, ਤਾਂ ਬੈਂਕ ਵੱਲੋਂ ਬੇਸ ਰੇਟ ਵਧਾਉਂਦੇ ਹੀ ਤੁਹਾਡੀ ਵਿਆਜ ਦਰ ਅਤੇ EMI ਦੋਵੇਂ ਵੱਧ ਜਾਣਗੀਆਂ।
ਸੋਨੇ ਦੀਆਂ ਕੀਮਤਾਂ ਅਤੇ LTV ਰਿਸਕ
RBI ਦੇ ਨਿਯਮਾਂ ਮੁਤਾਬਕ, ਕੋਈ ਵੀ ਲੈਂਡਰ ਗਹਿਣੇ ਰੱਖੇ ਸੋਨੇ ਦੀ ਕੀਮਤ ਦੇ 75% ਤੋਂ ਵੱਧ ਲੋਨ ਨਹੀਂ ਦੇ ਸਕਦਾ, ਜਿਸ ਨੂੰ Loan-to-Value (LTV) Ratio ਕਿਹਾ ਜਾਂਦਾ ਹੈ। ਜੇਕਰ ਸੋਨੇ ਦੇ ਭਾਅ ਡਿੱਗਦੇ ਹਨ, ਤਾਂ ਤੁਹਾਡੇ ਲੋਨ ਦੀ LTV ਲਿਮਿਟ 75% ਤੋਂ ਉੱਪਰ ਜਾ ਸਕਦੀ ਹੈ। ਅਜਿਹੀ ਸਥਿਤੀ ਵਿੱਚ, ਬੈਂਕ ਤੁਹਾਡੇ ਕੋਲੋਂ ਜਾਂ ਤਾਂ ਹੋਰ ਗਹਿਣੇ ਜਮ੍ਹਾਂ ਕਰਵਾਉਣ ਲਈ ਕਹੇਗਾ ਜਾਂ ਪ੍ਰਿੰਸੀਪਲ ਅਮਾਊਂਟ ਦਾ ਕੁਝ ਹਿੱਸਾ ਮੋੜਨ ਲਈ ਕਹੇਗਾ।
ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਸਲਾਹ
ਗੋਲਡ ਲੋਨ ਲੈਣ ਵਾਲਿਆਂ ਨੂੰ ਹਮੇਸ਼ਾ ਆਪਣੀ ਰੀਪੇਮੈਂਟ ਸਮਰੱਥਾ ਵਿੱਚ ਇੱਕ ਬਫਰ ਰੱਖਣਾ ਚਾਹੀਦਾ ਹੈ। ਜੇਕਰ ਤੁਸੀਂ ਲਗਾਤਾਰ ਮਾਰਜਿਨ ਸ਼ਾਰਟਫਾਲ (Margin Shortfall) ਨੂੰ ਪੂਰਾ ਨਹੀਂ ਕਰਦੇ, ਤਾਂ ਲੈਂਡਰ ਤੁਹਾਡੇ ਗਹਿਣੇ ਨਿਲਾਮ (Auction) ਵੀ ਕਰ ਸਕਦਾ ਹੈ। ਇਸ ਲਈ ਹਮੇਸ਼ਾ ਆਪਣੇ ਬੈਂਕ ਦੇ ਨਿਯਮਾਂ ਨੂੰ ਪਹਿਲਾਂ ਹੀ ਸਮਝ ਲਓ।