

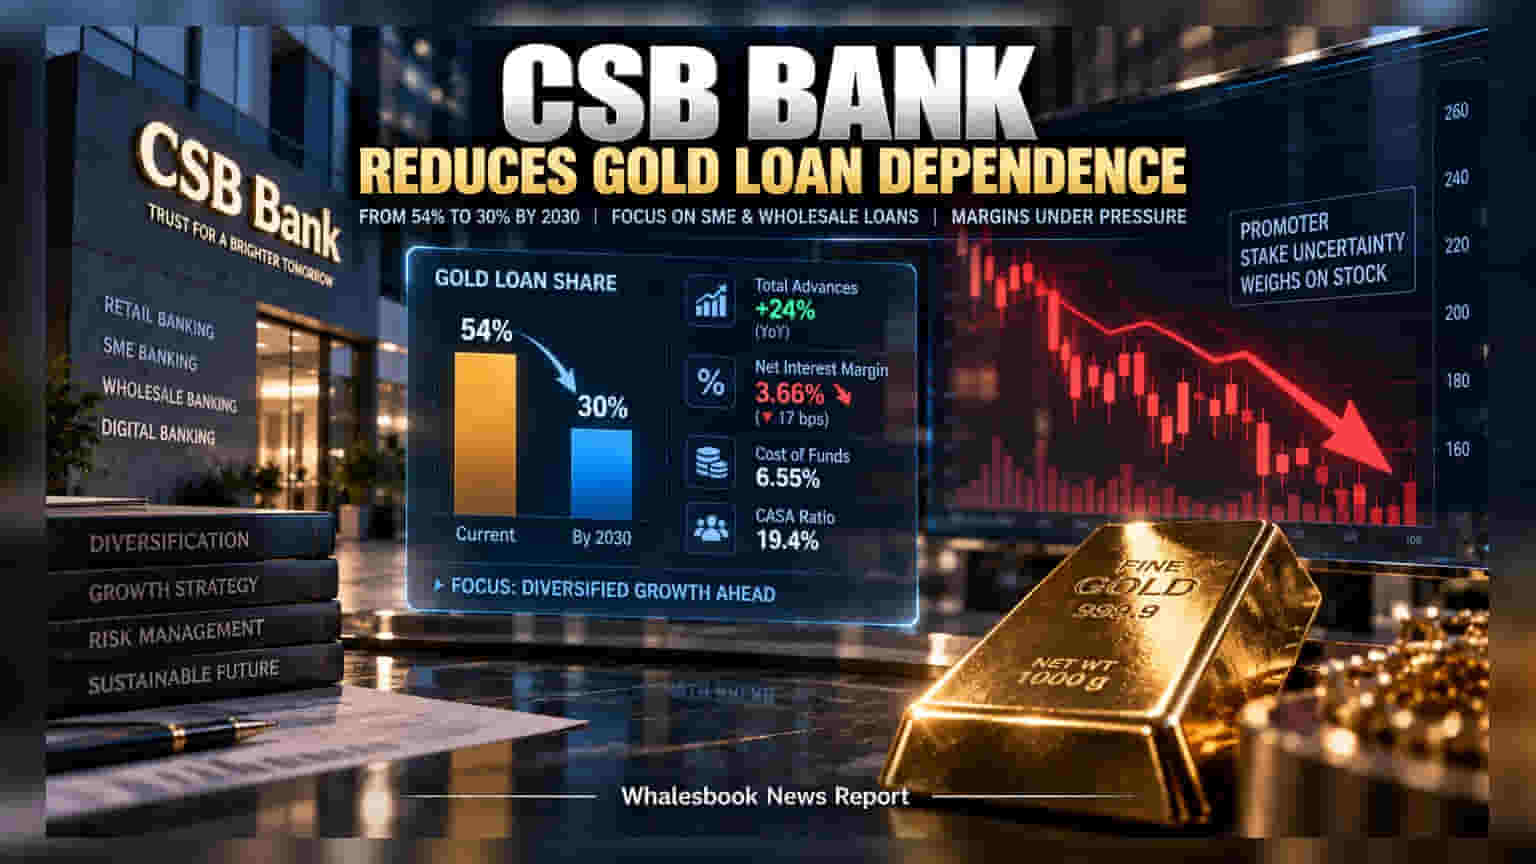
CSB Bank ਨੇ ਆਪਣੀ ਰਣਨੀਤੀ ਵਿੱਚ ਵੱਡਾ ਬਦਲਾਅ ਕਰਦੇ ਹੋਏ 2030 ਤੱਕ ਗੋਲਡ ਲੋਨ ਦੀ ਹਿੱਸੇਦਾਰੀ ਨੂੰ ਘਟਾ ਕੇ **30%** ਕਰਨ ਦਾ ਟੀਚਾ ਰੱਖਿਆ ਹੈ। ਹਾਲਾਂਕਿ, ਡਿਪਾਜ਼ਿਟ ਦੀ ਉੱਚੀ ਲਾਗਤ ਕਾਰਨ ਬੈਂਕ ਦੇ ਮੁਨਾਫੇ 'ਤੇ ਦਬਾਅ ਬਣਿਆ ਹੋਇਆ ਹੈ।
ਬਿਜ਼ਨਸ ਮਾਡਲ ਵਿੱਚ ਬਦਲਾਅ
CSB Bank ਫਿਲਹਾਲ ਇੱਕ ਵੱਡੇ ਬਦਲਾਅ ਦੇ ਦੌਰ ਵਿੱਚੋਂ ਗੁਜ਼ਰ ਰਿਹਾ ਹੈ। ਬੈਂਕ ਦਾ ਮਕਸਦ ਆਪਣੇ ਗੋਲਡ ਲੋਨ ਪੋਰਟਫੋਲੀਓ ਨੂੰ ਮੌਜੂਦਾ 54% ਤੋਂ ਘਟਾ ਕੇ 30% 'ਤੇ ਲਿਆਉਣਾ ਹੈ। ਹਾਲਾਂਕਿ ਬੈਂਕ ਦੇ ਕੁੱਲ ਐਡਵਾਂਸ ਵਿੱਚ ਪਿਛਲੇ ਸਾਲ ਦੇ ਮੁਕਾਬਲੇ 24% ਦਾ ਵਾਧਾ ਦੇਖਣ ਨੂੰ ਮਿਲਿਆ ਹੈ, ਪਰ ਗੋਲਡ ਲੋਨ ਤੋਂ SME ਅਤੇ ਹੋਰ ਕਰਜ਼ਿਆਂ ਵੱਲ ਜਾਣ ਦਾ ਸਫ਼ਰ ਕਾਫੀ ਲੰਬਾ ਅਤੇ ਗੁੰਝਲਦਾਰ ਹੈ।
ਮਾਰਜਿਨ ਅਤੇ ਡਿਪਾਜ਼ਿਟ ਦੀ ਚੁਣੌਤੀ
ਬੈਂਕ ਲਈ ਸਭ ਤੋਂ ਵੱਡੀ ਪਰੇਸ਼ਾਨੀ Net Interest Margin (NIM) ਦਾ 3.66% ਤੱਕ ਡਿੱਗਣਾ ਹੈ, ਜੋ ਕਿ 17 ਬੇਸਿਸ ਪੁਆਇੰਟ ਦੀ ਗਿਰਾਵਟ ਹੈ। ਇਸ ਦਾ ਵੱਡਾ ਕਾਰਨ ਬਲਕ ਡਿਪਾਜ਼ਿਟ 'ਤੇ ਨਿਰਭਰਤਾ ਹੈ, ਜੋ ਕੁੱਲ ਡਿਪਾਜ਼ਿਟ ਦਾ 42% ਹੈ, ਜਦਕਿ ਘੱਟ ਲਾਗਤ ਵਾਲਾ CASA ਰੇਸ਼ੋ ਸਿਰਫ 19.4% ਰਹਿ ਗਿਆ ਹੈ। ਇਸ ਨਾਲ ਬੈਂਕ ਦੀ ਫੰਡਿੰਗ ਲਾਗਤ ਵੱਧ ਕੇ 6.55% ਹੋ ਗਈ ਹੈ।
Fairfax ਦੀ ਹਿੱਸੇਦਾਰੀ ਦਾ ਡਰ
ਬੈਂਕ ਦੇ ਸਟਾਕ 'ਤੇ ਪ੍ਰਮੋਟਰ Fairfax ਵੱਲੋਂ ਆਪਣੀ ਹਿੱਸੇਦਾਰੀ ਵੇਚਣ ਦੀ ਚਰਚਾ ਵੀ ਭਾਰੂ ਹੈ। ਬਾਜ਼ਾਰ ਵਿੱਚ ਇਸ ਨੂੰ 'ਟੈਕਨੀਕਲ ਓਵਰਹੈਂਗ' ਵਜੋਂ ਦੇਖਿਆ ਜਾ ਰਿਹਾ ਹੈ, ਜਿਸ ਕਾਰਨ ਨਿਵੇਸ਼ਕਾਂ ਵਿੱਚ ਡਰ ਬਣਿਆ ਹੋਇਆ ਹੈ।
ਐਸੇਟ ਕੁਆਲਿਟੀ ਵਿੱਚ ਰਾਹਤ
ਚੰਗੀ ਖ਼ਬਰ ਇਹ ਹੈ ਕਿ ਬੈਂਕ ਦੀ ਐਸੇਟ ਕੁਆਲਿਟੀ ਮਜ਼ਬੂਤ ਹੈ। ਅਸੁਰੱਖਿਅਤ ਲੋਨ (Unsecured loans) ਮਹਿਜ਼ 2% ਹਨ ਅਤੇ ਬੈਡ ਲੋਨ (Slippages) 1% ਤੋਂ ਹੇਠਾਂ ਹਨ। 78% ਦੇ ਪ੍ਰੋਵੀਜ਼ਨ ਕਵਰੇਜ ਰੇਸ਼ੋ ਨਾਲ ਬੈਂਕ ਕਿਸੇ ਵੀ ਤਰ੍ਹਾਂ ਦੇ ਆਰਥਿਕ ਦਬਾਅ ਨੂੰ ਝੱਲਣ ਲਈ ਪੂਰੀ ਤਰ੍ਹਾਂ ਤਿਆਰ ਨਜ਼ਰ ਆ ਰਿਹਾ ਹੈ।