

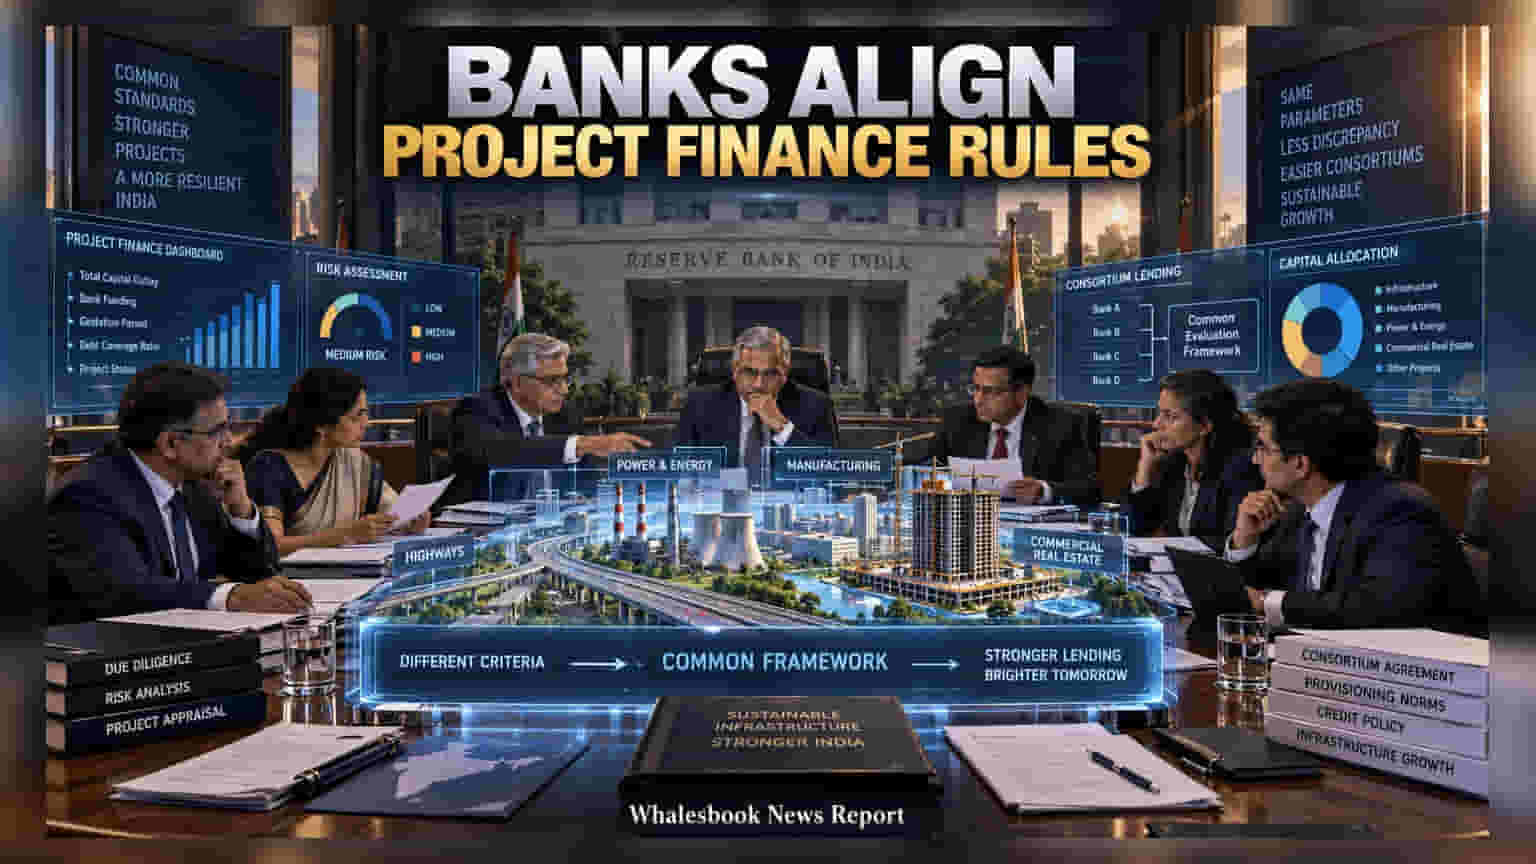
ਭਾਰਤੀ ਬੈਂਕਾਂ ਵੱਲੋਂ ਪ੍ਰੋਜੈਕਟ ਫਾਇਨਾਂਸ ਲਈ ਇੱਕ ਸਾਂਝਾ ਫਰੇਮਵਰਕ ਤਿਆਰ ਕੀਤਾ ਜਾ ਰਿਹਾ ਹੈ। ਇਸ ਨਾਲ ਵੱਡੇ ਇਨਫਰਾਸਟ੍ਰਕਚਰ ਲੋਨਾਂ ਦੇ ਮੁਲਾਂਕਣ ਵਿੱਚ ਆਉਣ ਵਾਲੀ ਉਲਝਣ ਦੂਰ ਹੋਵੇਗੀ ਅਤੇ ਰਿਸਕ ਕਲਾਸੀਫਿਕੇਸ਼ਨ ਵਿੱਚ ਇਕਸਾਰਤਾ ਆਵੇਗੀ।
ਕਿਉਂ ਜ਼ਰੂਰੀ ਹੈ ਇਹ ਬਦਲਾਅ?
ਹੁਣ ਤੱਕ ਹੁੰਦਾ ਇਹ ਸੀ ਕਿ ਜਦੋਂ ਕਈ ਬੈਂਕ ਮਿਲ ਕੇ ਕਿਸੇ ਵੱਡੇ ਪ੍ਰੋਜੈਕਟ ਲਈ ਲੋਨ ਦਿੰਦੇ ਹਨ, ਤਾਂ ਹਰ ਬੈਂਕ ਦਾ ਆਪਣਾ ਤਰੀਕਾ ਹੁੰਦਾ ਹੈ। ਇੱਕ ਬੈਂਕ ਲਈ ਪ੍ਰੋਜੈਕਟ 'ਸੁਰੱਖਿਅਤ' ਹੋ ਸਕਦਾ ਹੈ, ਜਦਕਿ ਦੂਜੇ ਬੈਂਕ ਲਈ ਉਹੀ ਪ੍ਰੋਜੈਕਟ 'ਰਿਸਕੀ' ਹੋ ਸਕਦਾ ਹੈ। ਇਸ ਨਾਲ ਆਡਿਟ ਅਤੇ ਰਿਪੋਰਟਿੰਗ ਦੌਰਾਨ ਕਾਫੀ ਕਨਫਿਊਜ਼ਨ ਪੈਦਾ ਹੁੰਦੀ ਸੀ।
ਨਵੇਂ ਫਰੇਮਵਰਕ ਦਾ ਮਕਸਦ
ਬੈਂਕ ਹੁਣ ਕੁਝ ਸਾਂਝੇ ਮਾਪਦੰਡ (Shared Parameters) ਤੈਅ ਕਰਨ ਦੀ ਕੋਸ਼ਿਸ਼ ਕਰ ਰਹੇ ਹਨ, ਜਿਵੇਂ ਕਿ:
- Total Capital Outlay: ਪ੍ਰੋਜੈਕਟ 'ਤੇ ਕੁੱਲ ਖਰਚਾ।
- Gestation Period: ਪ੍ਰੋਜੈਕਟ ਦੇ ਸ਼ੁਰੂ ਹੋਣ ਅਤੇ ਕਮਾਈ ਸ਼ੁਰੂ ਹੋਣ ਵਿਚਕਾਰ ਦਾ ਸਮਾਂ।
ਇਸਦਾ ਮਕਸਦ RBI ਦੀਆਂ ਗਾਈਡਲਾਈਨਜ਼ ਨੂੰ ਬਦਲਣਾ ਨਹੀਂ, ਸਗੋਂ ਬੈਂਕਿੰਗ ਸਿਸਟਮ ਵਿੱਚ ਇੱਕ ਸਮਾਨਤਾ ਲਿਆਉਣਾ ਹੈ ਤਾਂ ਜੋ ਪ੍ਰੋਵਿਜ਼ਨਿੰਗ (Provisioning) ਨੂੰ ਲੈ ਕੇ ਹੋਣ ਵਾਲੇ ਝਗੜੇ ਘੱਟ ਸਕਣ।
ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਕੀ ਅਸਰ?
ਅਕਤੂਬਰ 2025 ਤੋਂ RBI ਦੇ ਨਿਯਮਾਂ ਮੁਤਾਬਕ, ਆਮ ਪ੍ਰੋਜੈਕਟਾਂ ਲਈ 1% ਅਤੇ ਕਮਰਸ਼ੀਅਲ ਰੀਅਲ ਅਸਟੇਟ ਲਈ 1.25% ਪ੍ਰੋਵਿਜ਼ਨਿੰਗ ਲਾਜ਼ਮੀ ਹੈ। ਜੇਕਰ ਸਾਰੇ ਬੈਂਕਾਂ ਦੇ ਨਿਯਮ ਇੱਕੋ ਜਿਹੇ ਹੋ ਗਏ, ਤਾਂ ਬੈਲੇਂਸ ਸ਼ੀਟਾਂ ਵਿੱਚ ਇਹ ਡਾਟਾ ਪਾਰਦਰਸ਼ੀ ਦਿਖਾਈ ਦੇਵੇਗਾ। ਹਾਲਾਂਕਿ, ਇਹ ਸਖ਼ਤੀ ਨਵੇਂ ਪ੍ਰੋਜੈਕਟਾਂ ਦੀ ਮਨਜ਼ੂਰੀ ਦੀ ਰਫ਼ਤਾਰ ਨੂੰ ਹੌਲੀ ਕਰ ਸਕਦੀ ਹੈ, ਕਿਉਂਕਿ ਹੁਣ ਹਰ ਪ੍ਰੋਜੈਕਟ ਨੂੰ ਵਧੇਰੇ ਬਰੀਕੀ ਨਾਲ ਪਰਖਿਆ ਜਾਵੇਗਾ।