

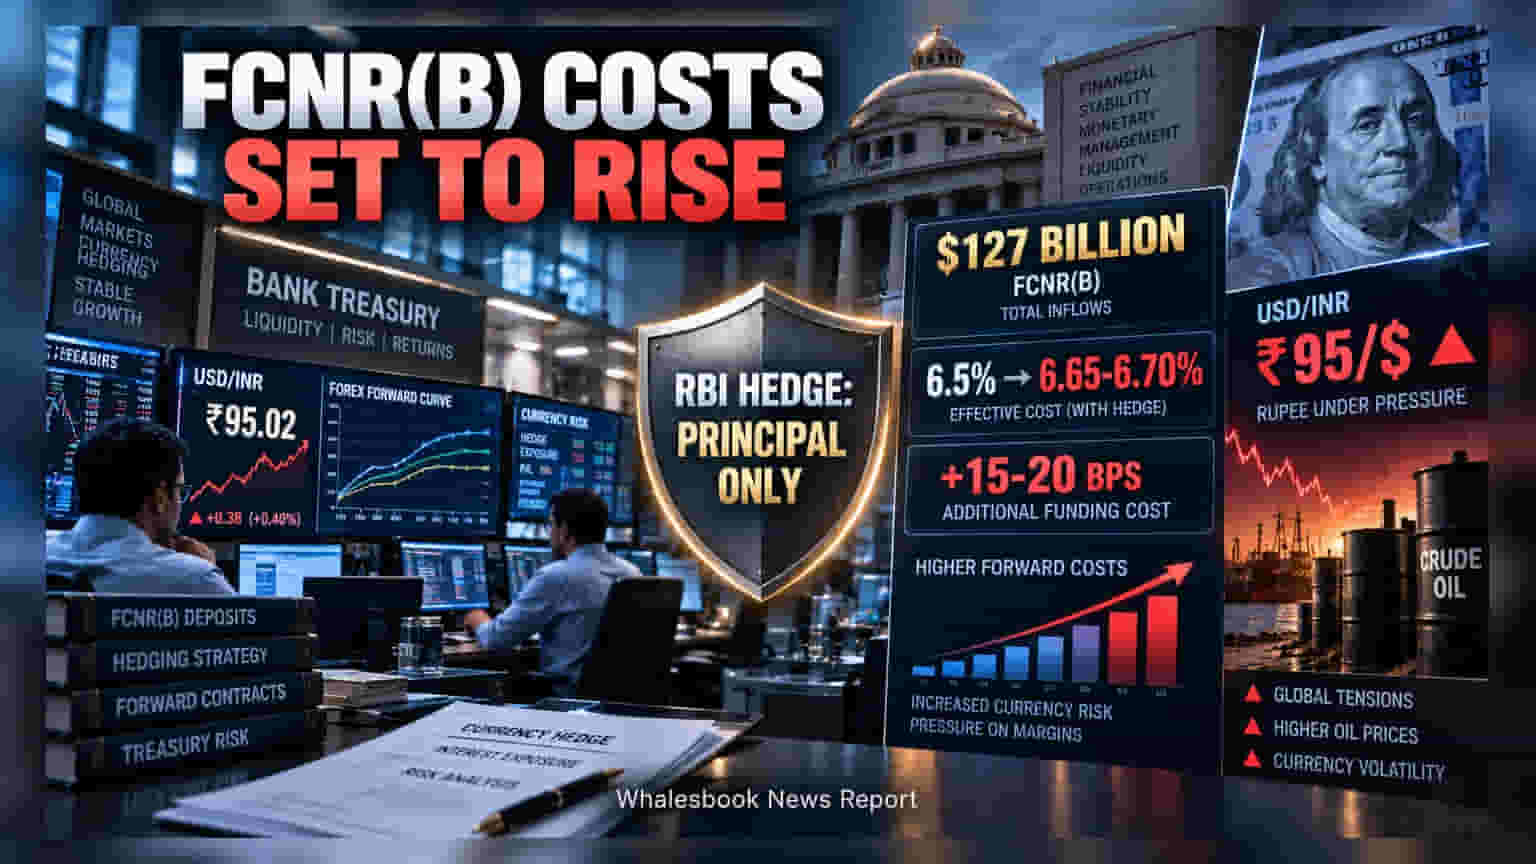
ਭਾਰਤੀ ਬੈਂਕਾਂ ਲਈ FCNR(B) ਡਿਪਾਜ਼ਿਟ ਦੇ ਮਾਮਲੇ ਵਿੱਚ ਇੱਕ ਨਵੀਂ ਚੁਣੌਤੀ ਸਾਹਮਣੇ ਆਈ ਹੈ। RBI ਦੀ ਸਵੈਪ ਫੈਸਿਲਿਟੀ ਸਿਰਫ਼ ਪ੍ਰਿੰਸੀਪਲ ਰਕਮ ਨੂੰ ਕਵਰ ਕਰਦੀ ਹੈ, ਵਿਆਜ ਨੂੰ ਨਹੀਂ, ਜਿਸ ਕਾਰਨ ਬੈਂਕਾਂ ਦੀ ਲਾਗਤ ਵਿੱਚ **15-20 ਬੇਸਿਸ ਪੁਆਇੰਟ** ਦਾ ਵਾਧਾ ਹੋਇਆ ਹੈ। **$127 ਅਰਬ** ਦੀ ਰਾਸ਼ੀ ਜਮ੍ਹਾਂ ਹੋਣ ਨਾਲ ਬੈਂਕਾਂ ਦੇ ਟਰੈਜ਼ਰੀ ਡੈਸਕਾਂ 'ਤੇ ਦਬਾਅ ਵਧ ਗਿਆ ਹੈ।
ਦੇਸ਼ ਦੇ ਬੈਂਕ 31 ਅਗਸਤ ਨੂੰ FCNR(B) ਡਿਪਾਜ਼ਿਟ ਵਿੰਡੋ ਬੰਦ ਹੋਣ ਤੋਂ ਬਾਅਦ ਇੱਕ ਨਵੀਂ ਆਰਥਿਕ ਚੁਣੌਤੀ ਨਾਲ ਜੂਝ ਰਹੇ ਹਨ। ਭਾਵੇਂ ਇਸ ਸਕੀਮ ਰਾਹੀਂ ਬੈਂਕਿੰਗ ਸਿਸਟਮ ਵਿੱਚ $127 ਅਰਬ ਦੀ ਵੱਡੀ ਰਾਸ਼ੀ ਆਈ ਹੈ, ਪਰ RBI ਦੀ ਸ਼ਰਤ ਅਨੁਸਾਰ ਸਿਰਫ਼ ਪ੍ਰਿੰਸੀਪਲ ਰਕਮ ਲਈ ਹੀ ਹੈਜਿੰਗ ਉਪਲਬਧ ਹੈ। ਵਿਆਜ ਦੀ ਅਦਾਇਗੀ ਲਈ ਕੋਈ ਸੁਰੱਖਿਆ ਨਾ ਹੋਣ ਕਾਰਨ ਬੈਂਕ ਹੁਣ ਕਰੰਸੀ ਰਿਸਕ ਦੇ ਘੇਰੇ ਵਿੱਚ ਹਨ।
ਖਰਚਿਆਂ ਵਿੱਚ ਕਿਉਂ ਹੋਇਆ ਵਾਧਾ?
ਮਾਹਰਾਂ ਦਾ ਕਹਿਣਾ ਹੈ ਕਿ ਜੇਕਰ ਕੋਈ ਬੈਂਕ 6.5% ਵਿਆਜ ਦੇ ਰਿਹਾ ਹੈ, ਤਾਂ ਹੈਜਿੰਗ ਤੋਂ ਬਾਅਦ ਇਸਦੀ ਅਸਲ ਲਾਗਤ 6.65% ਜਾਂ 6.70% ਤੱਕ ਪਹੁੰਚ ਜਾਂਦੀ ਹੈ। ਖਾਸ ਤੌਰ 'ਤੇ ਜਦੋਂ ਰੁਪਿਆ ₹95 ਦੇ ਪਾਰ ਚੱਲ ਰਿਹਾ ਹੋਵੇ, ਤਾਂ ਫਾਰਵਰਡ ਕੰਟਰੈਕਟਸ ਰਾਹੀਂ ਇਸ ਜੋਖਮ ਨੂੰ ਕਵਰ ਕਰਨਾ ਬੈਂਕਾਂ ਲਈ ਮਹਿੰਗਾ ਸੌਦਾ ਸਾਬਤ ਹੋ ਰਿਹਾ ਹੈ।
ਲਿਕਵਿਡਿਟੀ ਅਤੇ RBI ਦੀ ਭੂਮਿਕਾ
ਇੰਨੀ ਵੱਡੀ ਮਾਤਰਾ ਵਿੱਚ ਡਾਲਰਾਂ ਦੇ ਆਉਣ ਨਾਲ ਸਿਸਟਮ ਵਿੱਚ ਲਿਕਵਿਡਿਟੀ (ਨਕਦੀ) ਦਾ ਵਾਧੂ ਦਬਾਅ ਬਣਿਆ ਹੈ। ਇਸ ਨੂੰ ਕੰਟਰੋਲ ਕਰਨ ਲਈ RBI ਲਗਾਤਾਰ ਓਪਨ ਮਾਰਕੀਟ ਆਪਰੇਸ਼ਨਜ਼ ਅਤੇ ਬੌਂਡ ਸੇਲਜ਼ ਰਾਹੀਂ ਮਾਰਕੀਟ ਵਿੱਚੋਂ ਨਕਦੀ ਨੂੰ ਸਟੀਰਿਲਾਇਜ਼ ਕਰ ਰਿਹਾ ਹੈ।
ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਇਹ ਸਮਝਣਾ ਜ਼ਰੂਰੀ ਹੈ ਕਿ ਆਉਣ ਵਾਲੀਆਂ ਤਿਮਾਹੀਆਂ ਵਿੱਚ ਬੈਂਕਾਂ ਦੇ Net Interest Margins (NIM) 'ਤੇ ਇਸ ਦਾ ਕੀ ਅਸਰ ਪੈਂਦਾ ਹੈ। ਬੈਂਕਾਂ ਦੀ ਮੁਨਾਫੇ ਦੀ ਗਣਿਤ ਹੁਣ ਇਸ ਗੱਲ 'ਤੇ ਨਿਰਭਰ ਕਰੇਗੀ ਕਿ ਉਹ ਆਪਣੀ ਟਰੈਜ਼ਰੀ ਵਿੱਚ ਮੁਦਰਾ ਜੋਖਮ ਅਤੇ ਹੈਜਿੰਗ ਲਾਗਤਾਂ ਨੂੰ ਕਿਵੇਂ ਸੰਤੁਲਿਤ ਕਰਦੇ ਹਨ।