

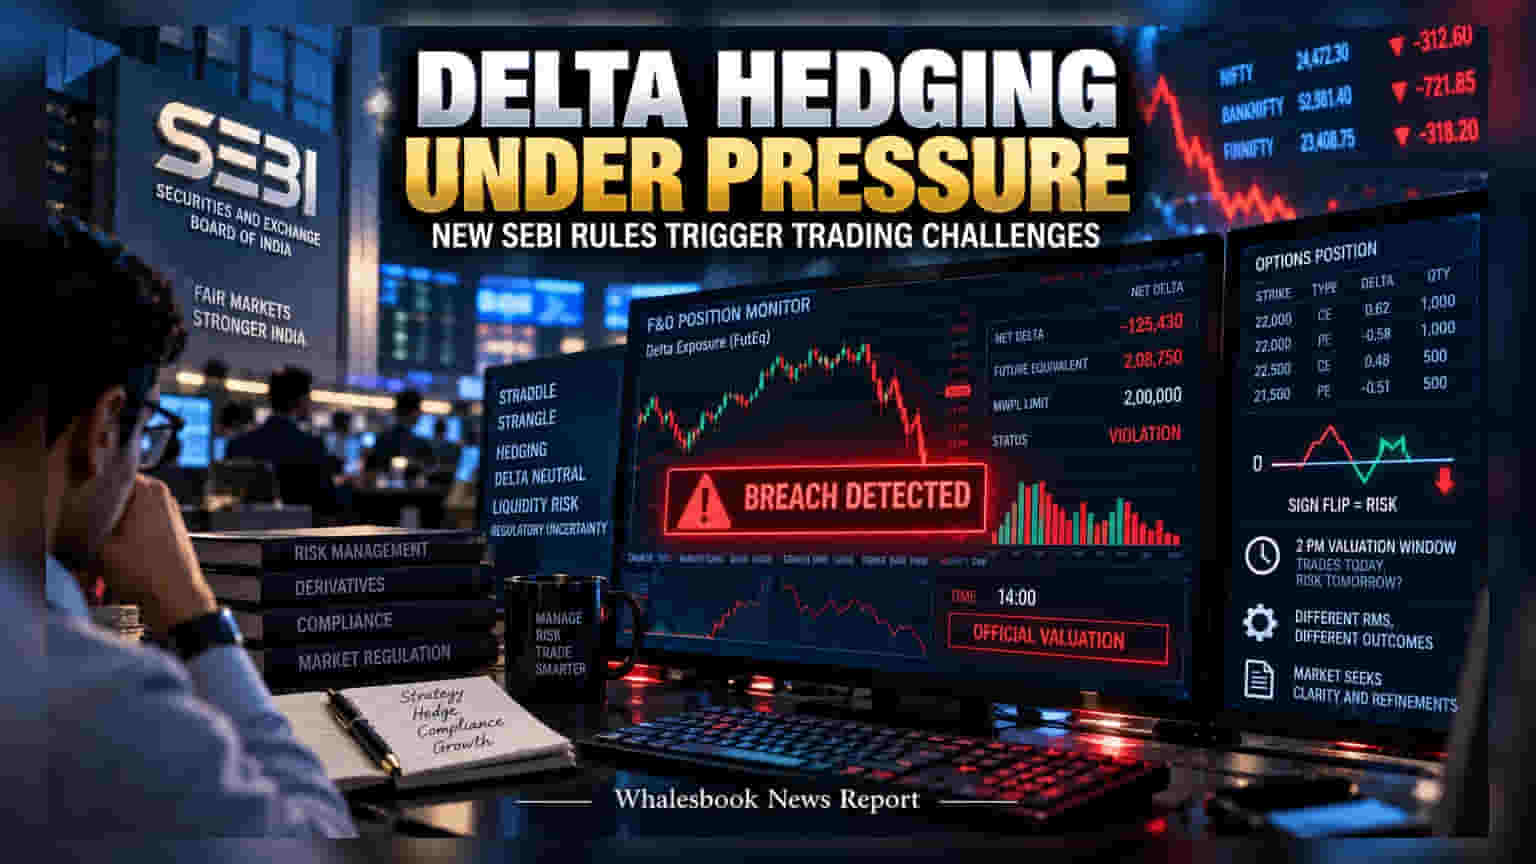
SEBI ने डेरिव्हेटिव्ह बॅन्स मोजण्यासाठी 'फ्यूचर इक्विव्हॅलेंट' (FutEq) पद्धत सुरू केली आहे. या बदलामुळे हेजिंग करणाऱ्या ट्रेडर्सना अडचणींचा सामना करावा लागत असून, अनपेक्षितपणे नियमांचे उल्लंघन होण्याचा धोका वाढला आहे.
भारतीय शेअर बाजाराचे नियामक SEBI ने आता मार्केट वाईड पोझिशन लिमिट (MWPL) आणि F&O बॅन्स मोजण्यासाठी जुनी पद्धत बदलली आहे. आता एकूण ओपन कॉन्ट्रॅक्ट्स मोजण्याऐवजी, 'फ्यूचर इक्विव्हॅलेंट' (FutEq) किंवा डेल्टा-आधारित प्रणालीचा वापर केला जात आहे. हे तंत्रज्ञान बाजारातील गुंतवणूक अधिक अचूकपणे मोजण्यासाठी आणले असले, तरी यामुळे ट्रेडर्सच्या ऑपरेशनल कामात मोठे अडथळे येत आहेत.
हेजिंगमधील 'साइन-फ्लिप' समस्या
ट्रेडर्स अनेकदा 'स्ट्रॅडल्स' आणि 'स्ट्रँगल्स' सारख्या स्ट्रॅटेजी वापरतात, ज्याचा उद्देश रिस्क कमी करणे हा असतो. मात्र, नवीन नियमावलीनुसार जर ट्रेडमध्ये 'साइन-फ्लिप' (नेट-लॉन्ग ते नेट-शॉर्ट असा बदल) झाला, तर ते नियमांचे उल्लंघन मानले जाते. जेव्हा ट्रेडर आपल्या पोझिशनमधील एखादा भाग (leg) बंद करण्याचा प्रयत्न करतो, तेव्हा डेल्टाची पातळी शून्य ओलांडल्यास सिस्टीममध्ये ते उल्लंघन म्हणून नोंदवले जाते. यामुळे ट्रेडर्सना संपूर्ण पोझिशन एकदमच बंद करावी लागते, ज्यामुळे बाजारात लिक्विडिटीची समस्या निर्माण होत आहे.
दुपारी २ वाजेचा गोंधळ (2 PM Regulatory Gap)
क्लियरिंग कॉर्पोरेशनद्वारे दररोज दुपारी २ वाजता डेल्टा व्हॅल्यूज निश्चित केल्या जातात. दिवसभर ट्रेड चालू असताना, लाइव्ह मार्केट डेटा आणि २ वाजेचा अधिकृत डेटा यात तफावत राहू शकते. यामुळे एखादा ट्रेड जो सुरुवातीला नियमांत वाटतो, तो दुपारी २ नंतर नियमांचे उल्लंघन करणारा ठरू शकतो.
संभाव्य उपाय काय?
बाजारातील तज्ज्ञांच्या मते, सिस्टीममध्ये काही सुधारणा आवश्यक आहेत. यामध्ये शून्याच्या आसपास एक 'न्यूट्रल डेल्टा बँड' ठेवणे, छोट्या चुकांसाठी 'क्युर विंडो' (Cure Window) देणे आणि पोझिशन बंद करण्यासाठी होणाऱ्या ट्रेडला सूट देणे, अशा मागण्या समोर येत आहेत. नियामक यावर भविष्यात काय निर्णय घेतात, याकडे सर्वांचे लक्ष लागले आहे.