

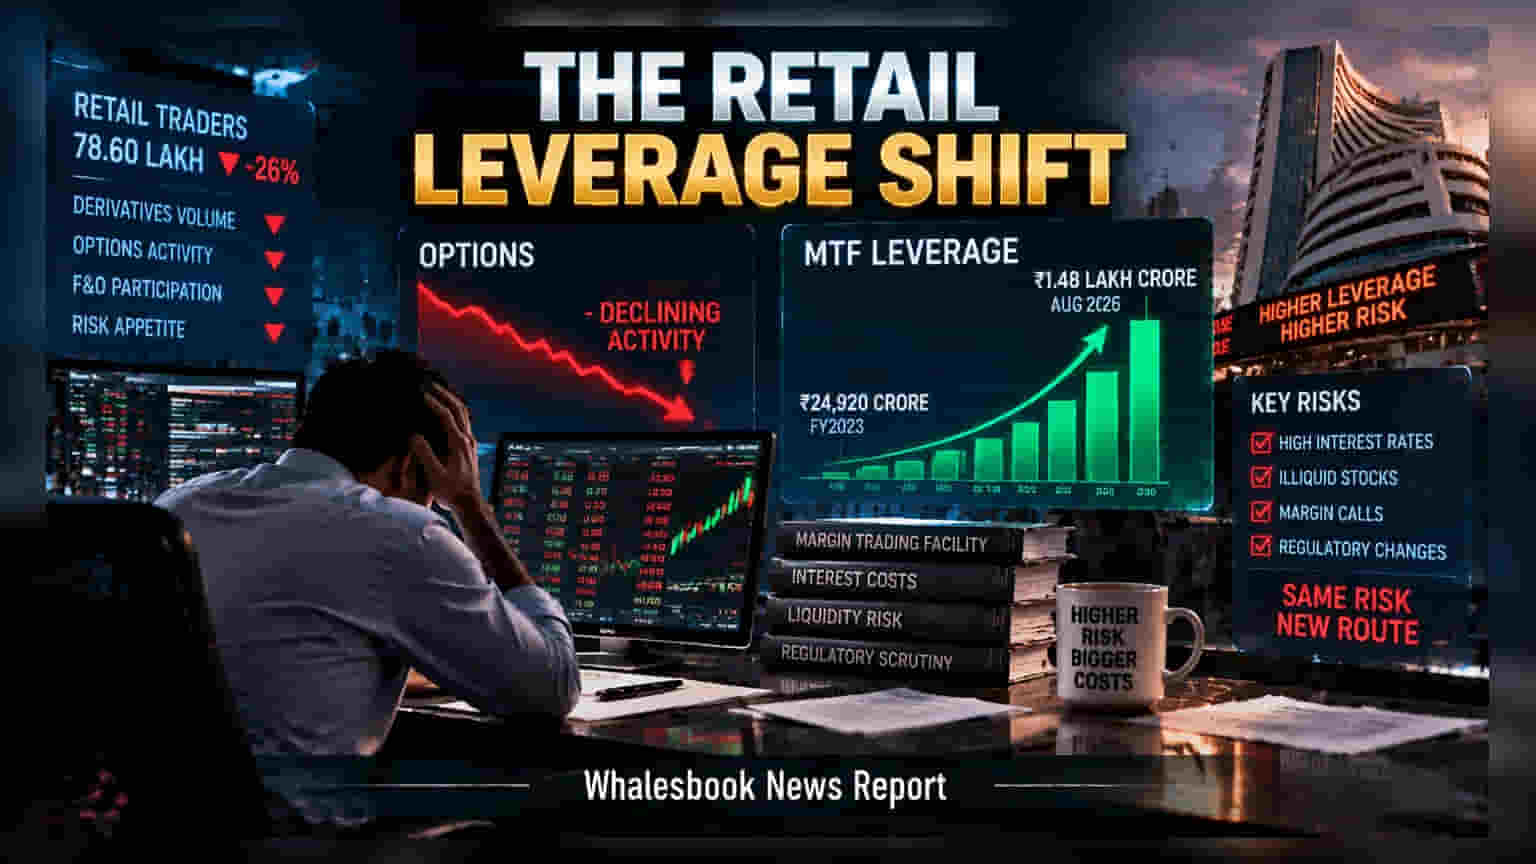
भारतीय शेअर बाजारातील चित्र बदलत असून, रिटेल गुंतवणूकदार आता डेरिव्हेटिव्ह्ज सोडून 'Margin Trading Facility' (MTF) कडे वळले आहेत. यामुळे MTF चा एकूण आकडा **₹1.48 लाख कोटींच्या** विक्रमी उच्चांकावर पोहोचला आहे, पण यामुळे कर्जाचा आणि लिक्विडिटीचा धोकाही वाढला आहे.
भारतीय शेअर बाजारात सध्या लिव्हरेजच्या वापराचे स्वरूप वेगाने बदलत आहे. इक्विटी डेरिव्हेटिव्ह्जवरील कडक नियमांमुळे गुंतवणूकदार आता मार्जिन ट्रेडिंग फॅसिलिटी (MTF) चा वापर मोठ्या प्रमाणावर करत आहेत. ऑगस्ट 2026 च्या मध्यापर्यंत, MTF द्वारे घेतलेल्या कर्जाचा आकडा विक्रमी ₹1.48 लाख कोटींवर पोहोचला आहे. लक्षात घेण्यासारखी गोष्ट म्हणजे, 2023 या आर्थिक वर्षात हा आकडा केवळ ₹24,920 कोटी होता. डेरिव्हेटिव्ह्जमधील युनिक ट्रेडर्सची संख्या 78.60 लाखांपर्यंत खाली आली असली तरी, बाजारातील सट्टा खेळण्याची प्रवृत्ती कमी झालेली नाही, ती फक्त दुसऱ्या साधनाकडे वळली आहे.
लाँग-टर्म लिव्हरेजचा छुपा धोका
अनेक गुंतवणूकदार आपली खरेदी क्षमता वाढवण्यासाठी MTF चा वापर करतात, पण यात असणारा 'कॅरी कॉस्ट' (Carry Cost) अनेकदा दुर्लक्षित राहतो. फ्युचर्स आणि ऑप्शन्समध्ये ठराविक एक्सपायरी असते, ज्यामुळे पोझिशन बंद करावी लागते. मात्र, MTF मध्ये तुम्ही दीर्घकाळ शेअर्स होल्ड करू शकता. यावर वार्षिक 15% च्या आसपास व्याज आकारले जाते. जर शेअरची किंमत स्थिर राहिली, तरी हे व्याज तुमच्या नफ्यावर डल्ला मारते आणि गुंतवणुकीला तोट्यात नेऊ शकते.
इलिक्विड शेअर्सचा धोका
सध्याचे मार्जिन कर्ज प्रामुख्याने अशा शेअर्समध्ये अडकलेले आहे, ज्यांचे डेरिव्हेटिव्ह्ज उपलब्ध नाहीत—यामध्ये अनेक स्मॉल-कॅप कंपन्यांचा समावेश आहे. बाजारात घसरण झाल्यास या शेअर्समध्ये 'लोअर सर्किट' लागते आणि ते विकणे कठीण होते. अशा वेळी ब्रोकर शेअर्स विकू शकत नाही आणि गुंतवणूकदार त्या पोझिशनमध्ये अडकून पडतो.
सेबीची वाढती नजर
या सर्व घडामोडींवर भारतीय सुरक्षा आणि विनिमय मंडळ (SEBI) बारीक लक्ष ठेवून आहे. बाजारातील पारदर्शकता वाढवण्यासाठी आणि जोखीम कमी करण्यासाठी ब्रोकरच्या नेट-वर्थ आणि रिपोर्टिंग नियमांमध्ये सुधारणा प्रस्तावित आहेत. गुंतवणूकदारांनी सध्या आपल्या पोर्टफोलिओमधील शेअर्सची लिक्विडिटी आणि व्याजाचा दर याकडे विशेष लक्ष देणे गरजेचे आहे.