

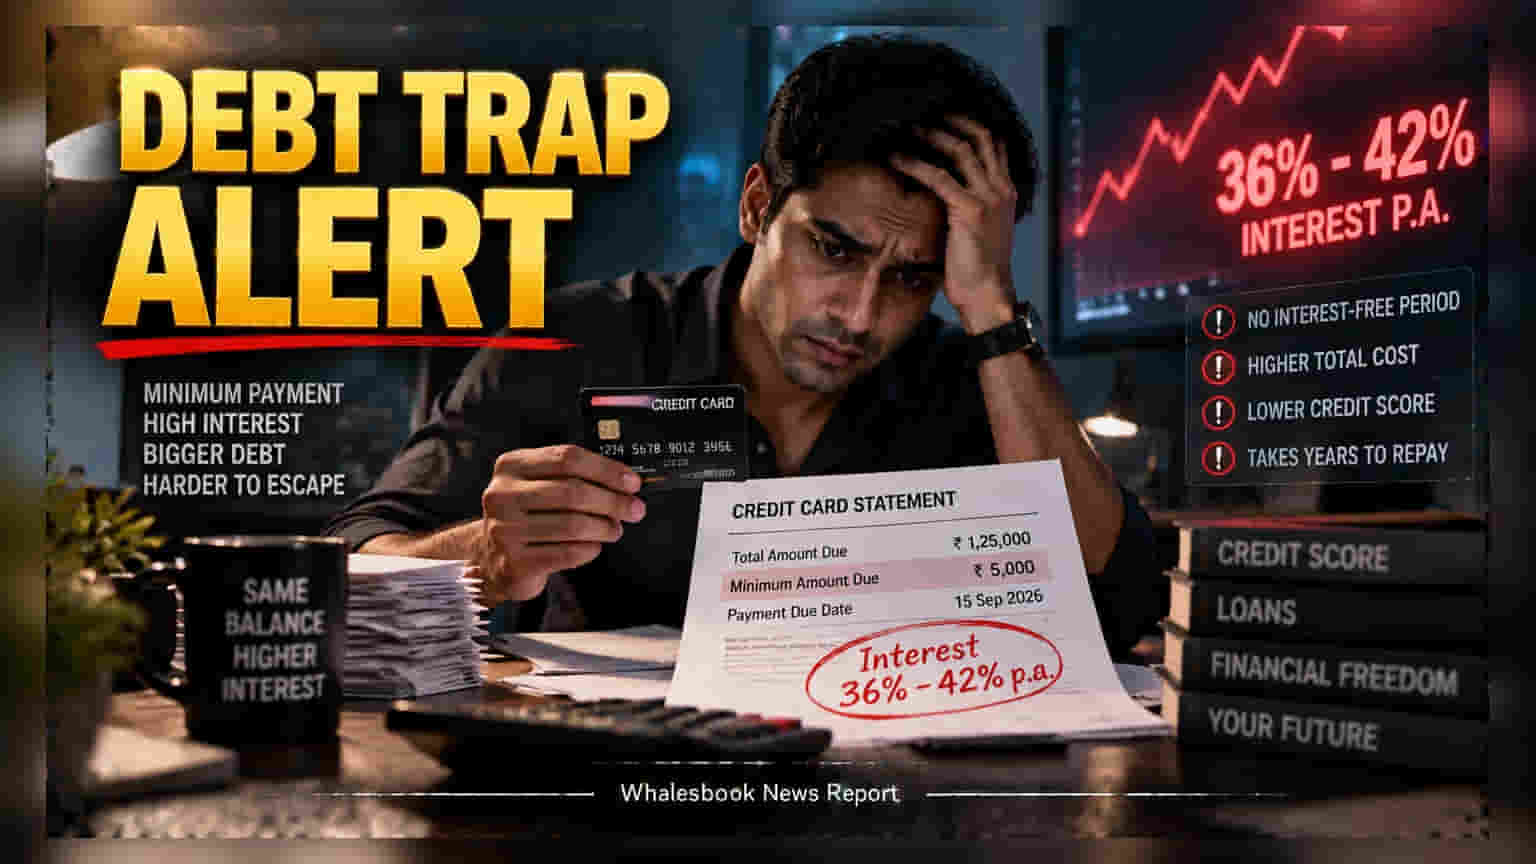
क्रेडिट कार्डचे फक्त मिनिमम बिल भरल्याने तुमचे नुकसान होते. यामुळे व्याजाचा डोंगर उभा राहतो आणि 'इंटरेस्ट-फ्री' कालावधीही संपतो, ज्याचा थेट परिणाम तुमच्या क्रेडिट स्कोअरवर होतो.
अनेक क्रेडिट कार्ड युजर्सना वाटते की स्टेटमेंटमधील 'मिनिमम अमाऊंट ड्यु' भरल्याने आपली आर्थिक अडचण सुटेल. पण, प्रत्यक्षात हा एका मोठ्या कर्जाच्या सापळ्याचा (Debt Trap) भाग आहे. हे गणित समजून घेणे तुमच्या आर्थिक आरोग्यासाठी अत्यंत आवश्यक आहे.\n\n### कर्जाचा चक्रवाढ फास\nजेव्हा तुम्ही फक्त मिनिमम अमाऊंट भरता, तेव्हा उरलेली बाकी रक्कम पुढच्या महिन्यासाठी पुढे ढकलली जाते. भारतामध्ये यावर ३६% ते ४२% पर्यंत वार्षिक व्याज आकारले जाते. सामान्य कर्जाप्रमाणे इथे मुद्दल कमी होत नाही, उलट व्याजावर व्याज आकारल्यामुळे थकबाकी वेगाने वाढते.\n\n### 'इंटरेस्ट-फ्री' ग्रेस पिरियडची हानी\nक्रेडिट कार्डचा सर्वात मोठा फायदा म्हणजे 'इंटरेस्ट-फ्री' ग्रेस पिरियड. जर तुम्ही पूर्ण बिल भरले नाही, तर हा फायदा रद्द होतो. याचा अर्थ असा की, त्यानंतर तुम्ही जे काही खरेदी कराल, त्यावर पहिल्या दिवसापासून व्याज लागू होते. अगदी किराणा किंवा बिलांसारख्या लहान खर्चांवरही तुम्हाला अतिरिक्त व्याज द्यावे लागते.\n\n### क्रेडिट स्कोअरवर परिणाम\nबँका तुमच्या 'क्रेडिट युटिलायझेशन रेशो'वर लक्ष ठेवून असतात. तुम्ही नेहमी थकबाकी ठेवत असाल, तर तुमचा स्कोअर खालावतो. भविष्यात होम लोन किंवा कार लोन घेताना यामुळे अडचणी येऊ शकतात किंवा तुम्हाला जास्त व्याजावर कर्ज मिळू शकते.\n\n### काय पर्याय आहेत?\nजर तुम्ही पूर्ण बिल भरू शकत नसाल, तर फक्त मिनिमम पेमेंट भरणे हा तात्पुरता उपाय आहे, पण तो दीर्घकाळ परवडणारा नाही. अशा वेळी बँकांकडे 'EMI' कनवर्ट करण्याचा पर्याय असतो. याचे व्याजदर नियमित रिव्हॉल्व्हिंग व्याजापेक्षा कमी असतात, ज्यामुळे कर्जाचे नियोजन करणे सोपे जाते.