

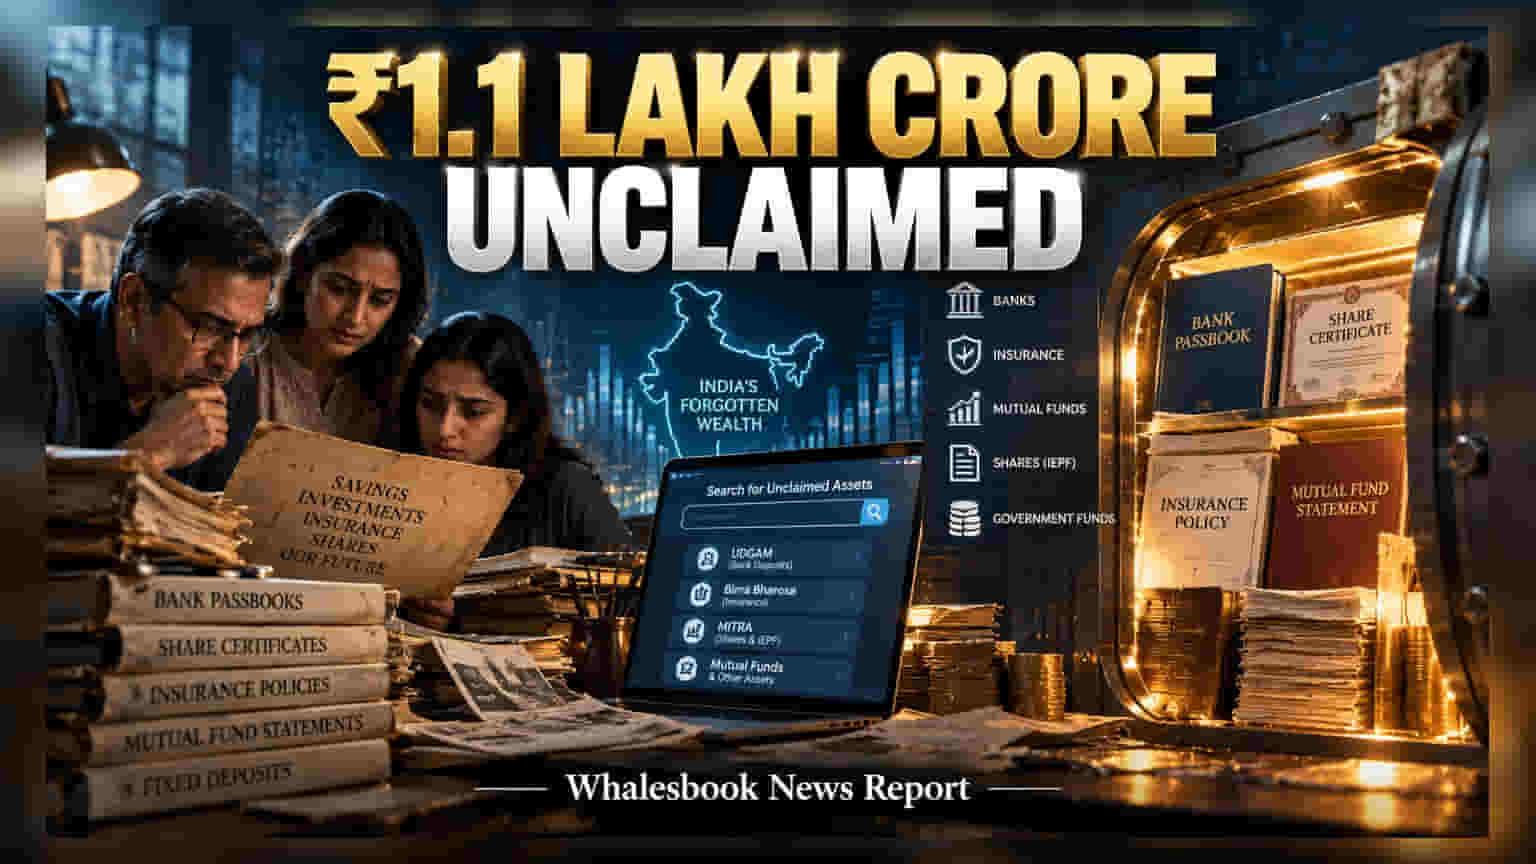
बँका, म्युच्युअल फंड आणि इन्शुरन्स क्षेत्रातील वारसदार नसलेल्या मालमत्तेचा आकडा **₹1.1 लाख कोटींवर** पोहोचला आहे. नवीन डिजिटल पोर्टल्स आणि नियमांनंतरही निष्क्रिय खात्यांची संख्या वेगाने वाढत आहे, ज्यामुळे गुंतवणूकदारांनी आपले केवायसी (KYC) आणि नॉमिनेशन अपडेट करणे गरजेचे बनले आहे.
भारतातील आर्थिक प्रणालीमध्ये ग्राहकांच्या मालकीचे परंतु 'बेवारस' पडलेले पैसे आता ₹1.1 लाख कोटींच्या टप्प्यापार गेले आहेत. विशेष म्हणजे, यामध्ये IEPF (Investor Education and Protection Fund) कडे हस्तांतरित केलेल्या शेअर्सच्या ₹65,600 कोटींच्या मूल्याचा समावेश नाही. हे आकडे गुंतवणूकदार आणि त्यांच्या कुटुंबांसमोरील एक मोठे आव्हान अधोरेखित करतात.
वाढते निष्क्रिय खाते (Dormant Deposits)
अनेक वर्षांपासून सक्रिय नसलेल्या बँक खात्यांमध्ये ही रक्कम मोठी आहे. रिझर्व्ह बँक ऑफ इंडियाच्या (RBI) माहितीनुसार, मार्च 2025 मध्ये ही रक्कम ₹74,600 कोटी होती, जी फेब्रुवारी 2026 पर्यंत ₹83,000 कोटींपर्यंत वाढली आहे. याचाच अर्थ, जुनी खाती निकाली काढण्याच्या तुलनेत नवीन 'डॉर्मंट' खाती तयार होण्याचा वेग अधिक आहे.
पैसा परत मिळवण्यातील अडचणी
गुंतवणूकदारांच्या वारसांसाठी हे पैसे परत मिळवणे एक जिकिरीचे काम ठरत आहे. आर्थिक व्यवस्था विखुरलेली असल्यामुळे, प्रत्येक प्लॅटफॉर्मचे नियम आणि प्रक्रिया वेगळ्या आहेत. जुन्या कागदपत्रांचा अभाव, अपूर्ण केवायसी (KYC) आणि नॉमिनेशनची माहिती नसणे यामुळे कायदेशीर वारसांना अनेक संस्थांचे उंबरठे झिजवावे लागतात.
सरकार आणि नियामकांचे प्रयत्न
या समस्येवर मात करण्यासाठी सरकारने बँकिंग कायदे सुधारणा कायदा (Banking Laws Amendment Act, 2025) लागू केला आहे, ज्याद्वारे एकापेक्षा जास्त नॉमिनी जोडण्याची सुविधा देण्यात आली आहे. डिजिटल स्तरावरही काही पावले उचलण्यात आली आहेत:
- UDGAM पोर्टल: बँक ठेवींमधील पैसे शोधण्यासाठी.
- Bima Bharosa: विमा दाव्यांसाठी.
- MITRA: SEBI-समर्थित प्लॅटफॉर्म.
जरी हे पोर्टल्स पैसे शोधण्यासाठी उपयुक्त असले, तरी प्रत्यक्ष हस्तांतरणाची प्रक्रिया अजूनही त्या-त्या संस्थेच्या नियमांवर अवलंबून आहे. त्यामुळे, बँकांनी आणि वित्तीय संस्थांनी 'डेथ क्लेम' सेटलमेंटची प्रक्रिया अधिक सुलभ करणे आता काळाची गरज बनली आहे.