

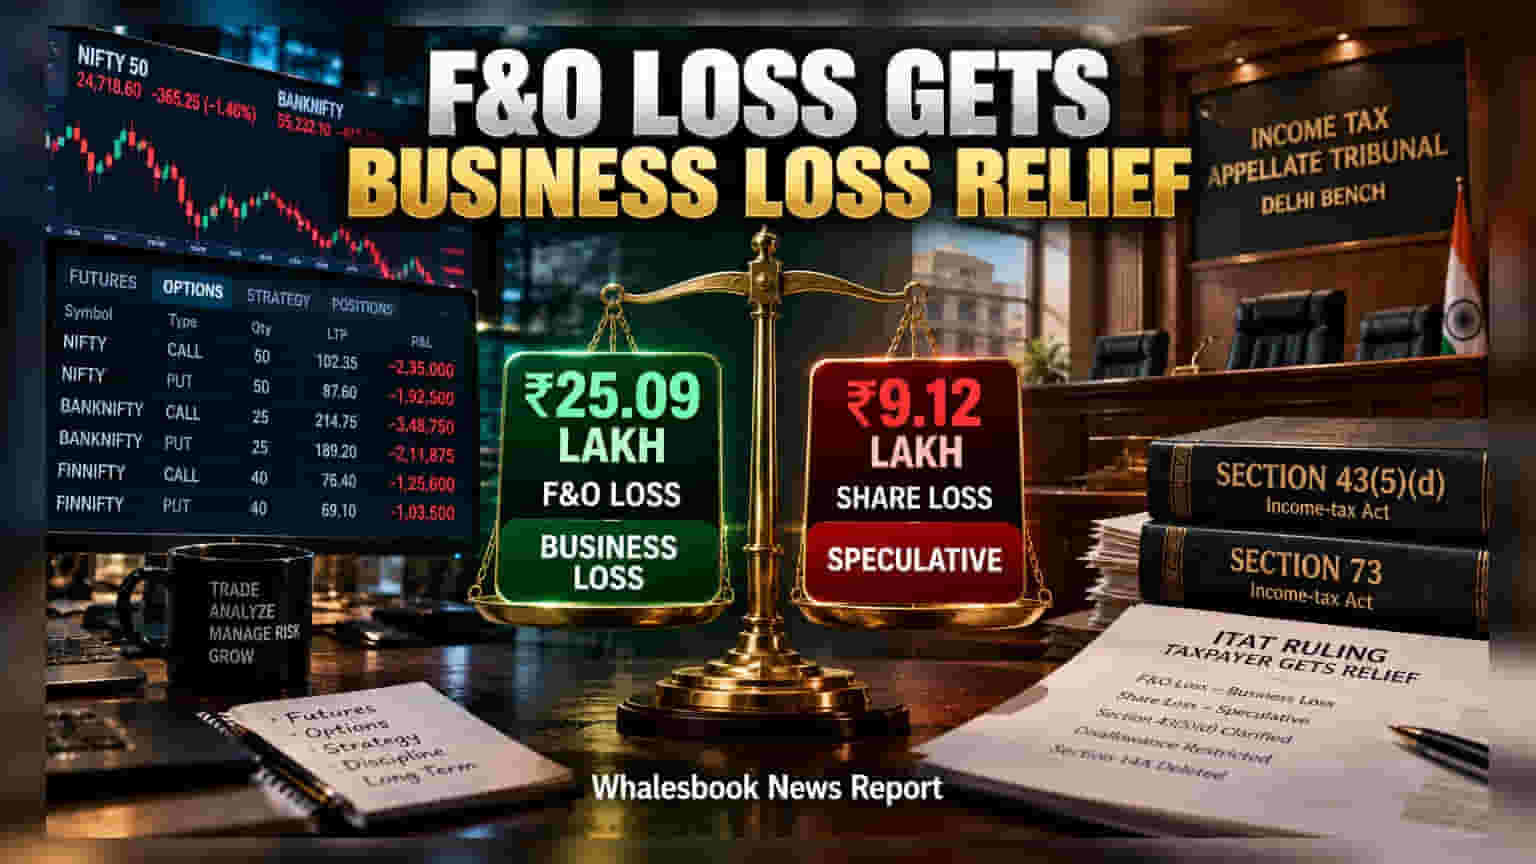
Income Tax Appellate Tribunal (ITAT) च्या दिल्ली खंडपीठाने एक महत्त्वाचा निर्णय दिला आहे. आता F&O ट्रेडिंगमधील नुकसान हे 'Speculative' नसून 'Business Loss' मानले जाणार आहे, ज्यामुळे करदात्यांना मोठा दिलासा मिळणार आहे.
Income Tax Appellate Tribunal (ITAT) दिल्ली खंडपीठाने डेरिव्हेटिव्ह ट्रेडिंगमधील (F&O) नुकसानाबाबत स्पष्टीकरण दिले आहे. मथुरेतील एका व्यावसायिकाच्या प्रकरणात, ट्रिब्युनलने एकूण ₹34.21 लाखांच्या नुकसानीपैकी ₹25.09 लाखांचे नुकसान हे 'बिझनेस लॉस' (Business Loss) म्हणून ग्राह्य धरले आहे. प्राप्तिकर विभागाने हे नुकसान 'स्पेक्युलेटिव्ह' असल्याचे सांगून नाकारले होते, मात्र कोर्टाने हा दावा फेटाळला.
कायद्याचे स्पष्टीकरण
या निर्णयाचा आधार प्राप्तिकर कायद्याचे कलम 43(5)(d) आहे. यानुसार, मान्यताप्राप्त स्टॉक एक्सचेंजवर होणारे डेरिव्हेटिव्ह ट्रेडिंग हे 'स्पेक्युलेटिव्ह' मानले जात नाही. कोर्टाने स्पष्ट केले की, कलम 73 प्रामुख्याने कंपन्यांच्या शेअर ट्रेडिंगसाठी आहे, ते डेरिव्हेटिव्ह ट्रेडिंगला आपोआप लागू होत नाही.
इतर महत्त्वाचे दिलासे
या केसमध्ये ₹9.12 लाखांचे नुकसान शेअर खरेदी-विक्रीतून झाले होते, जे 'स्पेक्युलेटिव्ह' म्हणूनच कायम ठेवण्यात आले. तसेच, प्राप्तिकर विभागाने आधी ₹10 लाखांचा बिझनेस खर्च अमान्य केला होता, तो आता ₹1 लाखापर्यंत मर्यादित केला आहे. याव्यतिरिक्त, जर करदात्याने कोणतेही एक्झम्प्ट डिव्हिडंड उत्पन्न मिळवलेले नसेल, तर कलम 14A अंतर्गत कोणतीही कपात लागू होत नाही, असेही ट्रिब्युनलने अधोरेखित केले.
ट्रेडर्स आणि गुंतवणूकदारांसाठी हा निर्णय अत्यंत महत्त्वाचा आहे. भविष्यात टॅक्स फाइल करताना आपले ट्रेडिंग व्यवहार हे खऱ्या अर्थाने बिझनेस ॲक्टिव्हिटीचा भाग आहेत, याचे योग्य डॉक्युमेंटेशन ठेवणे आता अधिक गरजेचे झाले आहे.