

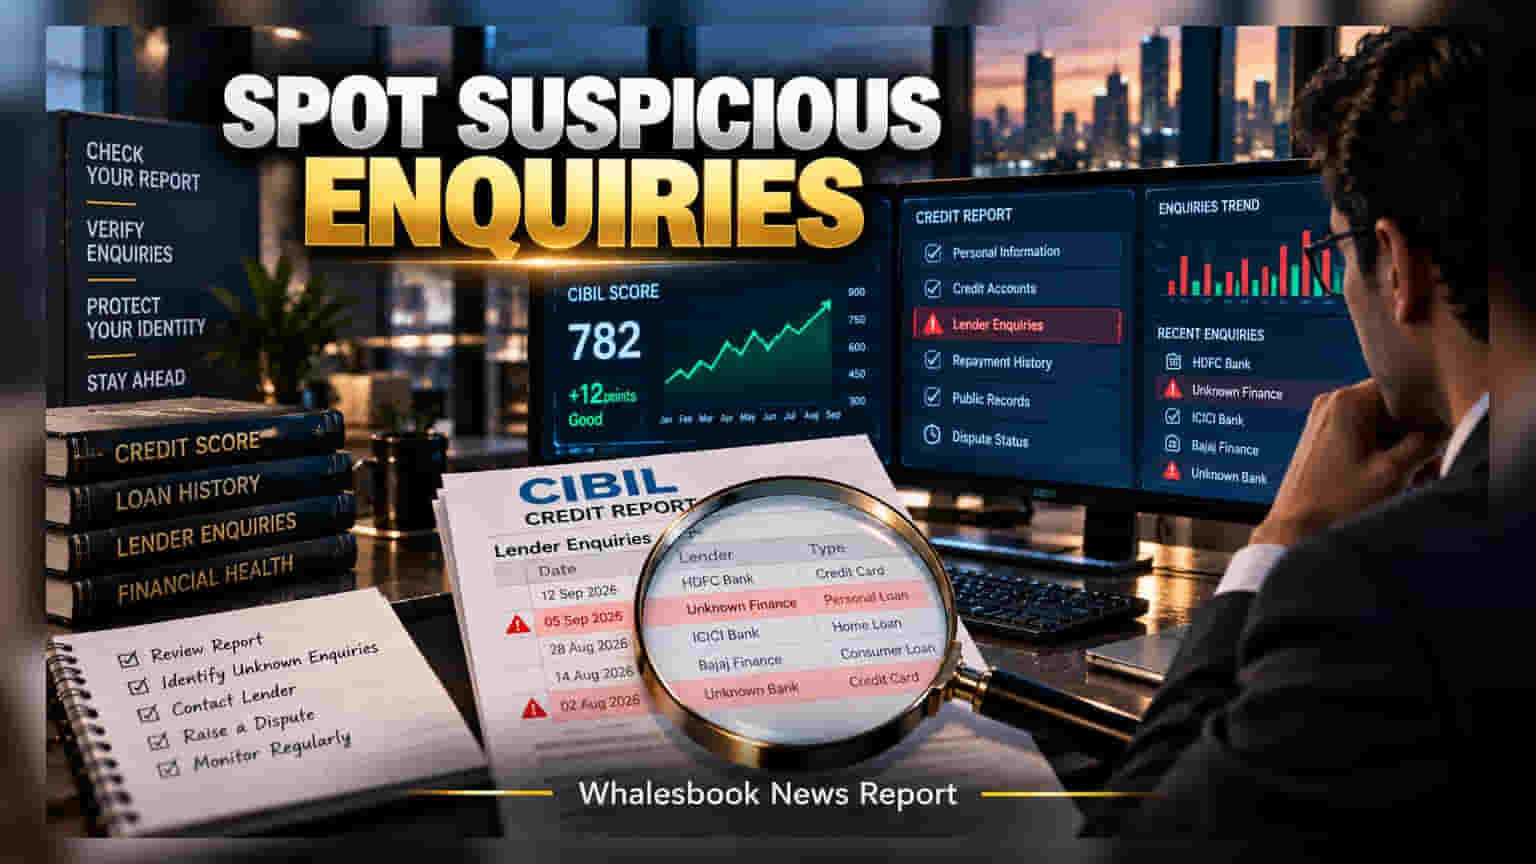
नियमितपणे TransUnion CIBIL रिपोर्ट तपासल्याने फसवणूक आणि लोनमधील त्रुटींपासून बचाव होतो. रिपोर्टमधील लेंडर एंट्रीज कशा पडताळायच्या आणि चुकीची माहिती कशी दुरुस्त करायची, हे आता सोप्या भाषेत समजून घ्या.
अनेकांना वाटते की CIBIL स्कोर म्हणजे फक्त एक आकडा आहे, पण खरा महत्त्वाचा भाग म्हणजे त्यामागील क्रेडिट रिपोर्ट. हा रिपोर्ट तुमच्या आर्थिक आरोग्याचा आरसा आहे. तुमच्या कर्जाची परतफेड, चालू लोन्स आणि लेंडर एनक्वायरी यावर लक्ष ठेवल्यास, तुम्ही प्रशासकीय चुका किंवा ओळख चोरी (Identity Theft) यांसारख्या गोष्टी वेळीच ओळखू शकता. यामुळे भविष्यातील कर्ज नाकारले जाण्यापासून किंवा वाढीव व्याजाच्या दरांपासून तुमचा बचाव होतो.
लेंडर एनक्वायरी म्हणजे काय?
जेव्हा एखादी बँक किंवा फायनान्शिअल इन्स्टिट्यूशन तुमच्या कर्जाच्या अर्जाची पडताळणी करते, तेव्हा ती 'लेंडर एनक्वायरी' म्हणून नोंदवली जाते. तुम्ही अलीकडे क्रेडिट कार्ड किंवा पर्सनल लोनसाठी अर्ज केला असेल, तर अशा एंट्रीज दिसणे सामान्य आहे. पण जर तुम्हाला एखाद्या बँकेचे नाव माहीत नसेल, तर लगेच घाबरू नका. आजकाल अनेक 'बाय-नाऊ-पे-लेटर' (BNPL) प्लॅटफॉर्म्स आणि ऑनलाइन मार्केटप्लेस हे पार्टनर बँकांच्या माध्यमातून काम करतात. त्यामुळे रिपोर्टमध्ये तुम्हाला मूळ बँकेचे नाव दिसू शकते. अशा वेळी तुमच्या अलीकडील आर्थिक व्यवहारांशी या एनक्वायरीज टॅली करून पाहा.
चुकीची एन्ट्री आढळल्यास काय करावे?
जर तुम्हाला एखादी एनक्वायरी समजत नसेल, तर तातडीने संबंधित बँक किंवा फायनान्शिअल इन्स्टिट्यूटशी संपर्क साधा. त्यांना क्रेडिट सर्चच्या स्वरूपाबद्दल विचारा आणि तुमच्या परवानगीशिवाय अर्ज झाला आहे का, याची खात्री करा. जर बँकेने फसवणूक झाल्याचे मान्य केले, तर त्यांच्याकडून लेखी पुरावा किंवा त्रुटीबद्दलचे पत्र नक्की मागा.
एकदा का ती एंट्री चुकीची असल्याचे सिद्ध झाले की, तुम्ही TransUnion CIBIL कडे अधिकृत तक्रार (Dispute) नोंदवू शकता. CIBIL ही फक्त माहिती गोळा करणारी संस्था आहे, ती स्वतःहून बँकेची माहिती बदलू शकत नाही. तक्रार नोंदवल्यानंतर ही संस्था संबंधित बँकेकडून पडताळणी करते, ज्याला साधारणपणे ३० दिवसांचा कालावधी लागतो. जर हे प्रकरण मोठ्या आर्थिक फसवणुकीचे असेल, तर सर्व पुरावे आणि पत्रव्यवहार जपून ठेवा. नियमित मॉनिटरिंग हाच तुमची क्रेडिट हिस्ट्री अचूक ठेवण्याचा सर्वोत्तम उपाय आहे.