

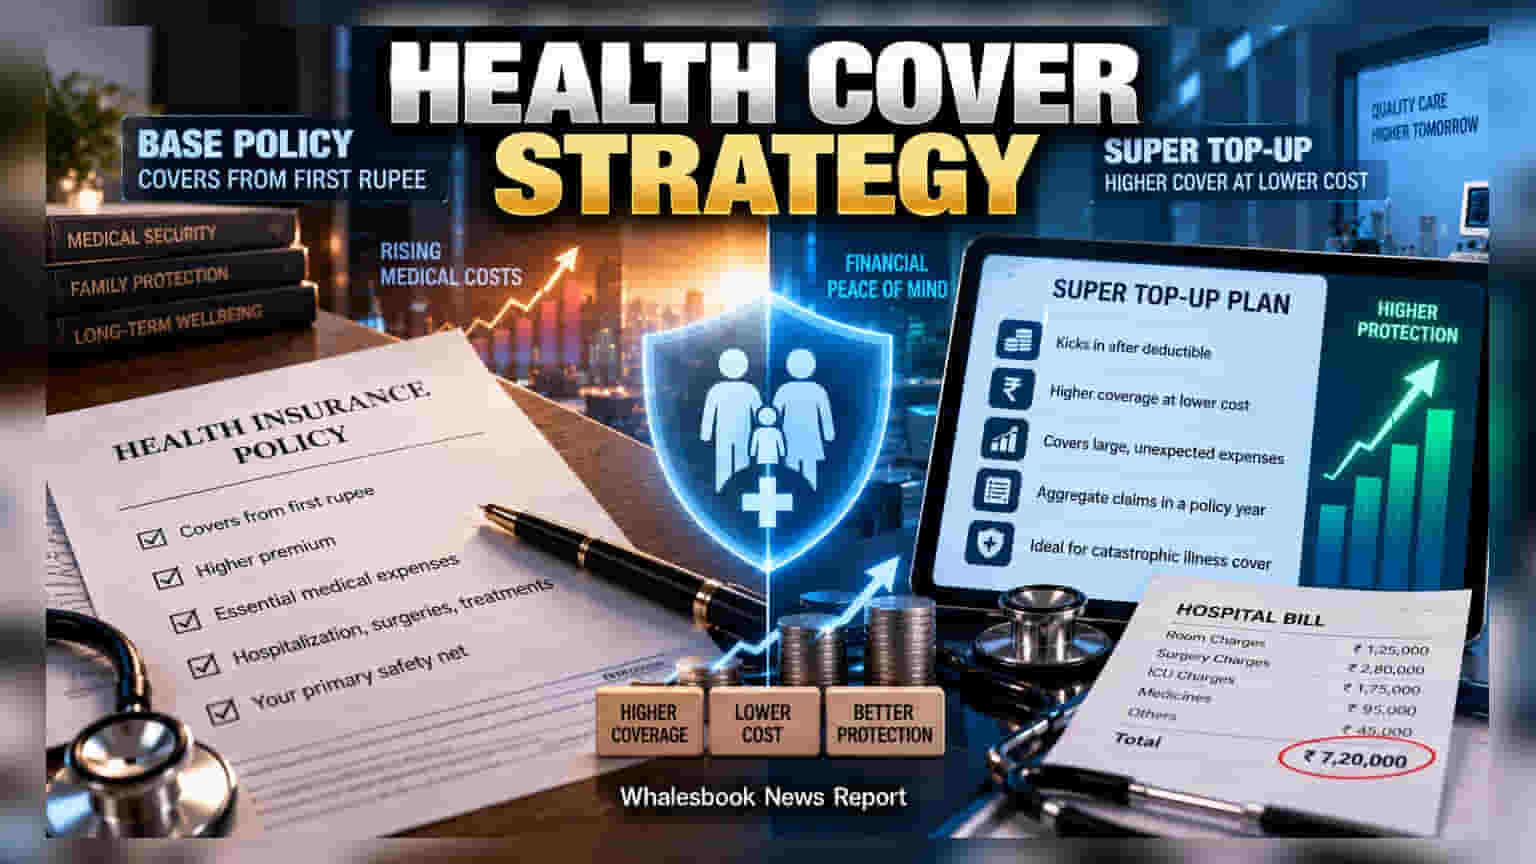
आरोग्य विम्याचा विस्तार करताना बेस प्लॅन वाढवायचा की Super Top-Up घ्यायचा, हा प्रश्न अनेक गुंतवणूकदारांना पडतो. बेस प्लॅन पहिल्या रुपयापासून संरक्षण देतो, तर Top-Up कमी प्रीमियममध्ये मोठे कव्हर देतात. वैद्यकीय आणीबाणीच्या वेळी फजिती टाळण्यासाठी यातील फरक समजून घेणे गरजेचे आहे.
वाढत्या वैद्यकीय खर्चामुळे अनेकजण आपल्या हेल्थ इन्शुरन्स कव्हरचा पुनर्विचार करत आहेत. जेव्हा तुम्हाला मोठ्या संरक्षणाची गरज असते, तेव्हा एकतर मोठी बेस पॉलिसी घेणे किंवा कमी प्रीमियममध्ये Super Top-Up कव्हर घेणे, असे पर्याय समोर येतात. हे दोन्ही पर्याय तुमच्या आर्थिक नियोजनावर कसा परिणाम करतात, हे समजून घेणे महत्त्वाचे आहे.
बेस पॉलिसीची भूमिका (Base Policy)
बेस पॉलिसी ही तुमच्या संरक्षणाची पहिली फळी असते. ही पॉलिसी पहिल्या रुपयापासून खर्च कव्हर करते. जसजसा तुम्ही सम इन्शुअर्ड (Sum Insured) वाढवता, तसतसा प्रीमियमही वेगाने वाढतो. उदा. ₹5 लाखांवरून ₹20 लाखांपर्यंत पॉलिसी वाढवल्यास प्रीमियममध्ये मोठी वाढ होऊ शकते. यामुळेच अनेकजण खर्चात कपात करण्यासाठी पर्यायी मार्गांचा विचार करतात.
Super Top-Up कसे काम करते?
कमी प्रीमियममध्ये मोठ्या कव्हरसाठी Super Top-Up चा पर्याय उत्तम आहे. यात 'डिडक्टिबल' (Deductible) नावाची अट असते. याचा अर्थ असा की, टॉप-अप पॉलिसी सुरू होण्यापूर्वी ठराविक रक्कम तुम्हाला स्वतःला किंवा तुमच्या बेस पॉलिसीद्वारे भरावी लागते.
उदाहरणार्थ, जर तुमच्याकडे ₹5 लाखांची बेस पॉलिसी आणि ₹20 लाखांचे Super Top-Up असेल, तर टॉप-अप तेव्हाच कामाला येईल जेव्हा तुमचा खर्च ₹5 लाखांच्या वर जाईल. विशेष म्हणजे, यात वर्षातील सर्व मेडिकल बिल एकत्र करून डिडक्टिबल मर्यादेची गणना केली जाते.
रिस्क आणि आर्थिक तूट (Risks & Financial Gaps)
Super Top-Up वर पूर्णपणे अवलंबून राहण्याचा धोका म्हणजे लिक्विडिटीचा अभाव. जर बेस पॉलिसीतील अटी (उदा. को-पेमेंट किंवा सब-लिमिट) डिडक्टिबलमध्ये गणल्या गेल्या नाहीत, तर तो वाढीव खर्च तुम्हाला खिशातून करावा लागू शकतो.
शिवाय, अनेकदा दोन्ही पॉलिसींचे नियम वेगवेगळे असतात. एखाद्या हॉस्पिटलची नेटवर्क यादी किंवा डे-केअर प्रोसिजर दोन्ही पॉलिसींमध्ये वेगळ्या असू शकतात. त्यामुळे क्लेम करताना गोंधळ होऊ शकतो.
योग्य धोरण कसे निवडावे?
एक संतुलित दृष्टिकोन म्हणजे - नियमित गरजांसाठी सक्षम बेस पॉलिसी ठेवा आणि मोठ्या आजारांच्या धोक्यापासून वाचण्यासाठी Super Top-Up चा आधार घ्या. पॉलिसी घेण्यापूर्वी डिडक्टिबलची मर्यादा, एक्सक्लूशन्स (Exclusions) आणि वेटिंग पिरियड तपासा, जेणेकरून संकटकाळी ऐनवेळी कव्हर गॅप राहणार नाही.