

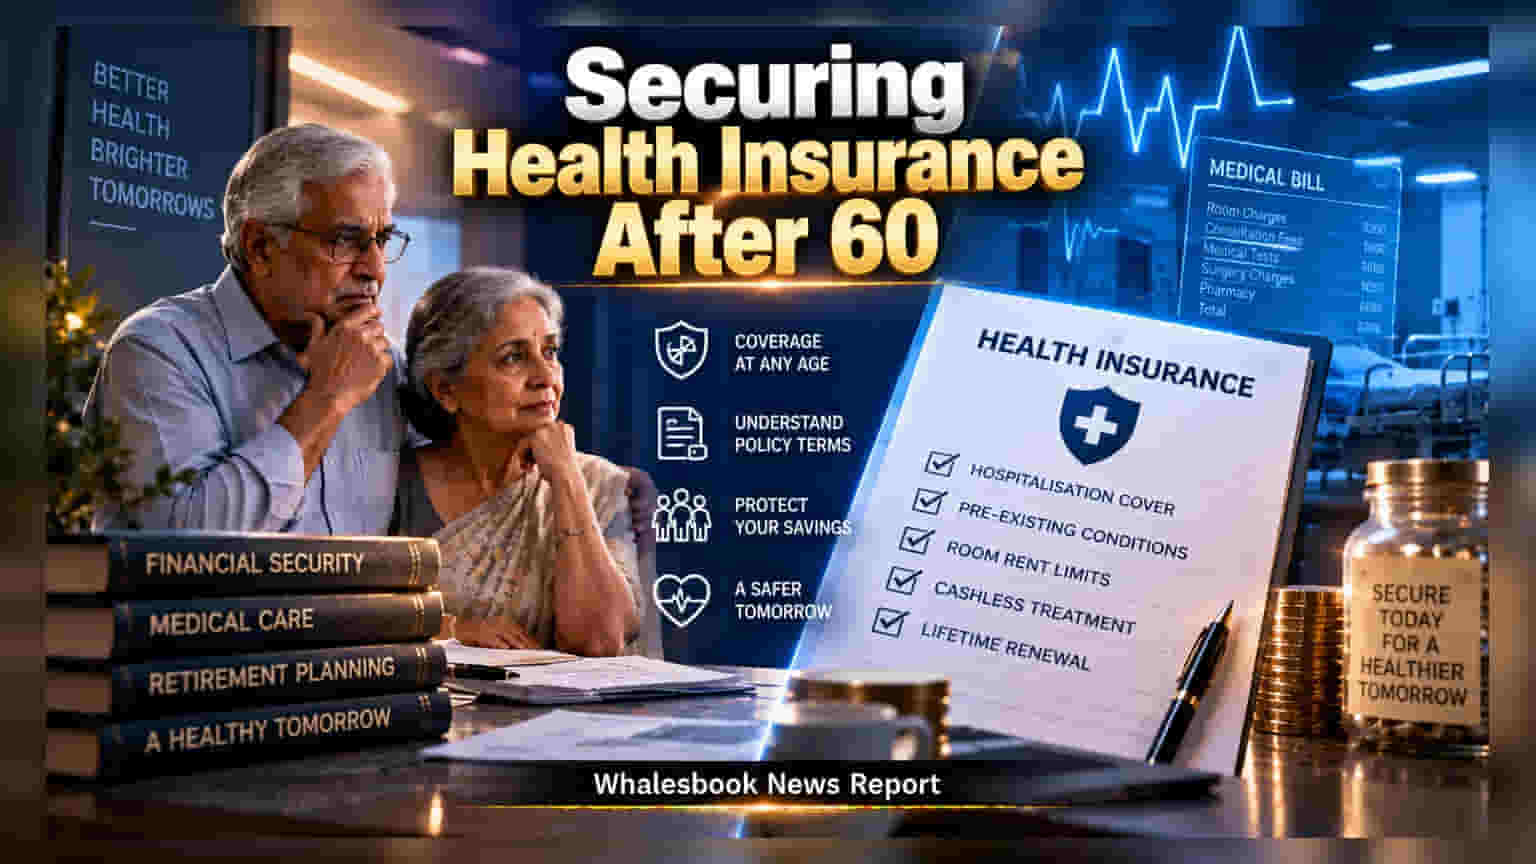
ज्येष्ठ नागरिकांसाठी हेल्थ इन्शुरन्स घेणे आता अत्यावश्यक झाले आहे. IRDAI ने वयोमर्यादा हटवल्याने संधी वाढल्या आहेत, परंतु वेटिंग पिरियड, रूम-रेंट कॅप आणि प्री-एक्झिस्टिंग आजारांच्या अटींचा नीट विचार करणे गरजेचे आहे.
भारतीय कुटुंबांसाठी निवृत्तीनंतरचा सर्वात मोठा धोका म्हणजे अचानक येणारा वैद्यकीय खर्च. ६० वर्षांवरील पालकांसाठी आरोग्य विमा महाग वाटत असला, तरी दीर्घकालीन बचत सुरक्षित ठेवण्यासाठी हे एक महत्त्वाचे कवच आहे. केवळ स्वतःच्या खिशातून खर्च करण्याच्या पद्धतीमुळे आजारपणात संपूर्ण निवृत्ती निधी (Retirement Corpus) संपू शकतो.
नियम बदलले, संधी वाढल्या
२०२४ मध्ये, 'इन्शुरन्स रेग्युलेटरी अँड डेव्हलपमेंट अथॉरिटी ऑफ इंडिया' (IRDAI) ने नवीन हेल्थ पॉलिसी घेण्यासाठी असलेली उच्च वयोमर्यादा रद्द केली आहे. यामुळे आता कोणत्याही वयोगटातील व्यक्ती विमा घेऊ शकते. मात्र, याचा अर्थ सर्व पॉलिसी सारख्याच आहेत असा होत नाही.
पॉलिसी निवडताना या गोष्टींकडे लक्ष द्या
कमी प्रीमियमच्या मागे लागल्यास क्लेमच्या वेळी मोठा फटका बसू शकतो:
- रूम-रेंट लिमिट: अनेक पॉलिसींमध्ये रूमच्या भाड्यावर मर्यादा असते. यामुळे हॉस्पिटलचे एकूण बिल (सर्जन फी आणि टेस्टसह) वाढल्यास तुम्हाला स्वतःच्या खिशातून जादा पैसे भरावे लागतात.
- सब-लिमिट्स: वयानुसार होणाऱ्या आजारांवर कंपनी काही विशिष्ट मर्यादा लावते, ज्यामुळे विमा रक्कम कमी पडू शकते.
'फुल डिस्क्लोजर' महत्त्वाचे
प्रीमियम वाचवण्यासाठी आधीचे आजार लपवणे हे एक मोठे आर्थिक जुगार ठरू शकते. क्लेमच्या वेळी तपासणी झाल्यास हे आजार उघड झाल्यावर कंपनी क्लेम नाकारू शकते. तसेच, प्री-एक्झिस्टिंग आजारांसाठी २ ते ४ वर्षांचा वेटिंग पिरियड असतो, हे ध्यानात ठेवूनच आर्थिक नियोजन करा.
स्मार्ट स्ट्रॅटेजी: सुपर टॉप-अप प्लॅन
जास्त प्रीमियम टाळण्यासाठी 'सुपर टॉप-अप प्लॅन' हा उत्तम पर्याय आहे. एक मूळ पॉलिसी (Base Policy) घेऊन त्यासोबत टॉप-अप घेतल्यास कमी खर्चात मोठी सुरक्षा मिळते. यामुळे मोठ्या वैद्यकीय आणीबाणीच्या वेळी तुमची बचत सुरक्षित राहते.
शेवटी, नोकरीकडून मिळणारा विमा, सरकारी योजना आणि खाजगी पॉलिसी यांचा मेळ घालून एक भक्कम सुरक्षा कवच तयार करा आणि दरवर्षी वाढत्या महागाईनुसार तुमचे कव्हरेज अपडेट करायला विसरू नका.