

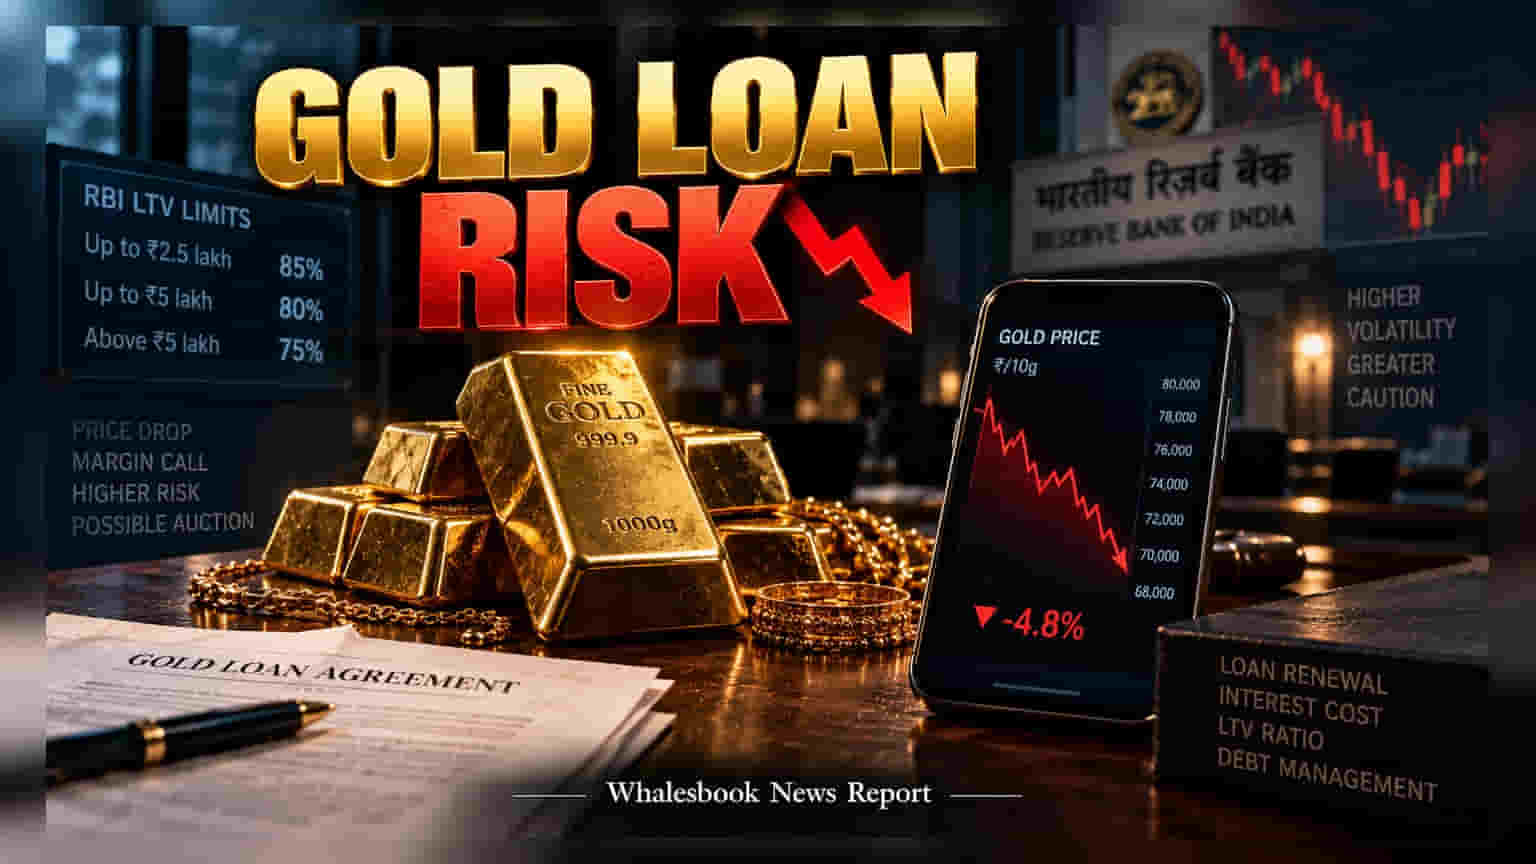
सोन्याच्या भावात घट झाल्यामुळे तुमच्या गोल्ड लोनचा LTV रेशो RBI च्या मर्यादेपेक्षा वाढू शकतो, ज्यामुळे बँक किंवा फायनान्स कंपन्या तुम्हाला 'मार्जिन कॉल' देऊ शकतात. लिलावाचा धोका टाळण्यासाठी कर्ज नूतनीकरण करण्यापूर्वी आपल्या तारण ठेवलेल्या सोन्याचे सध्याचे मूल्य तपासा.
भारतात सोन्यावर कर्ज (Gold Loan) घेणे ही एक अत्यंत सोपी आणि लोकप्रिय प्रक्रिया आहे. मात्र, यात सोन्याच्या किमतीतील चढ-उतारांचा एक छुपा धोका असतो. जेव्हा बाजारात सोन्याचे दर पडतात, तेव्हा तुमच्या कर्जाचे तारण (Collateral) असलेल्या सोन्याचे मूल्यही कमी होते, ज्यामुळे रिझर्व्ह बँक ऑफ इंडियाने (RBI) ठरवून दिलेल्या नियमांचे उल्लंघन होण्याची शक्यता निर्माण होते.\n\n### RBI चे LTV लिमिट्स काय आहेत?\n\nRBI ने कर्ज देणाऱ्या संस्थांसाठी LTV (Loan-to-Value) चे नियम निश्चित केले आहेत. ₹2.5 लाखांपर्यंतच्या कर्जासाठी हे प्रमाण 85% पर्यंत असते. ₹5 लाखांपर्यंतच्या कर्जासाठी 80% तर ₹5 लाखांच्या वरील कर्जासाठी हे प्रमाण 75% असते. सोन्याचे भाव घसरल्यास हा रेशो ओलांडला जाण्याचा धोका असतो.\n\n### 'मार्जिन कॉल' म्हणजे काय आणि तो कधी येतो?\n\nजेव्हा तुम्ही कर्जाचे नूतनीकरण (Renewal) करता, तेव्हा बँक सोन्याच्या किमतीचे पुनर्मूल्यांकन करते. जर बाजारभावात मोठी घसरण झाली असेल, तर तुमचे थकीत कर्ज हे गहाण ठेवलेल्या सोन्याच्या मूल्याच्या मर्यादेपेक्षा जास्त भरू शकते. अशा वेळी बँक तुम्हाला 'मार्जिन कॉल' देते. याचा अर्थ तुम्हाला एकतर कर्जाचा काही हिस्सा त्वरित भरावा लागेल किंवा तारण वाढवण्यासाठी अधिक सोने गहाण ठेवावे लागेल. ही अट पूर्ण न केल्यास, बँक तुमचे सोने लिलावात काढू शकते, जरी तुम्ही नियमित व्याज भरत असलात तरीही.\n\n### कर्जाचे नियोजन कसे करावे?\n\nकेवळ कर्जाची मुदत वाढवणे (Renewal) हा कायमस्वरूपी उपाय नाही. जर सोन्याचे भाव कमी होत असतील, तर कर्जाची मुदत वाढवण्याऐवजी मुद्दल (Principal) कमी करण्यावर भर देणे अधिक शहाणपणाचे आहे. तुमच्या बँकेशी संपर्क साधून व्याजाचा दर, प्रोसेसिंग फी आणि नवीन अटींची सविस्तर माहिती घ्या. बाजारातील सोन्याच्या दरांकडे लक्ष ठेवून वेळीच निर्णय घेतल्यास तुमच्या सोन्याचे संरक्षण करणे सोपे होईल.