

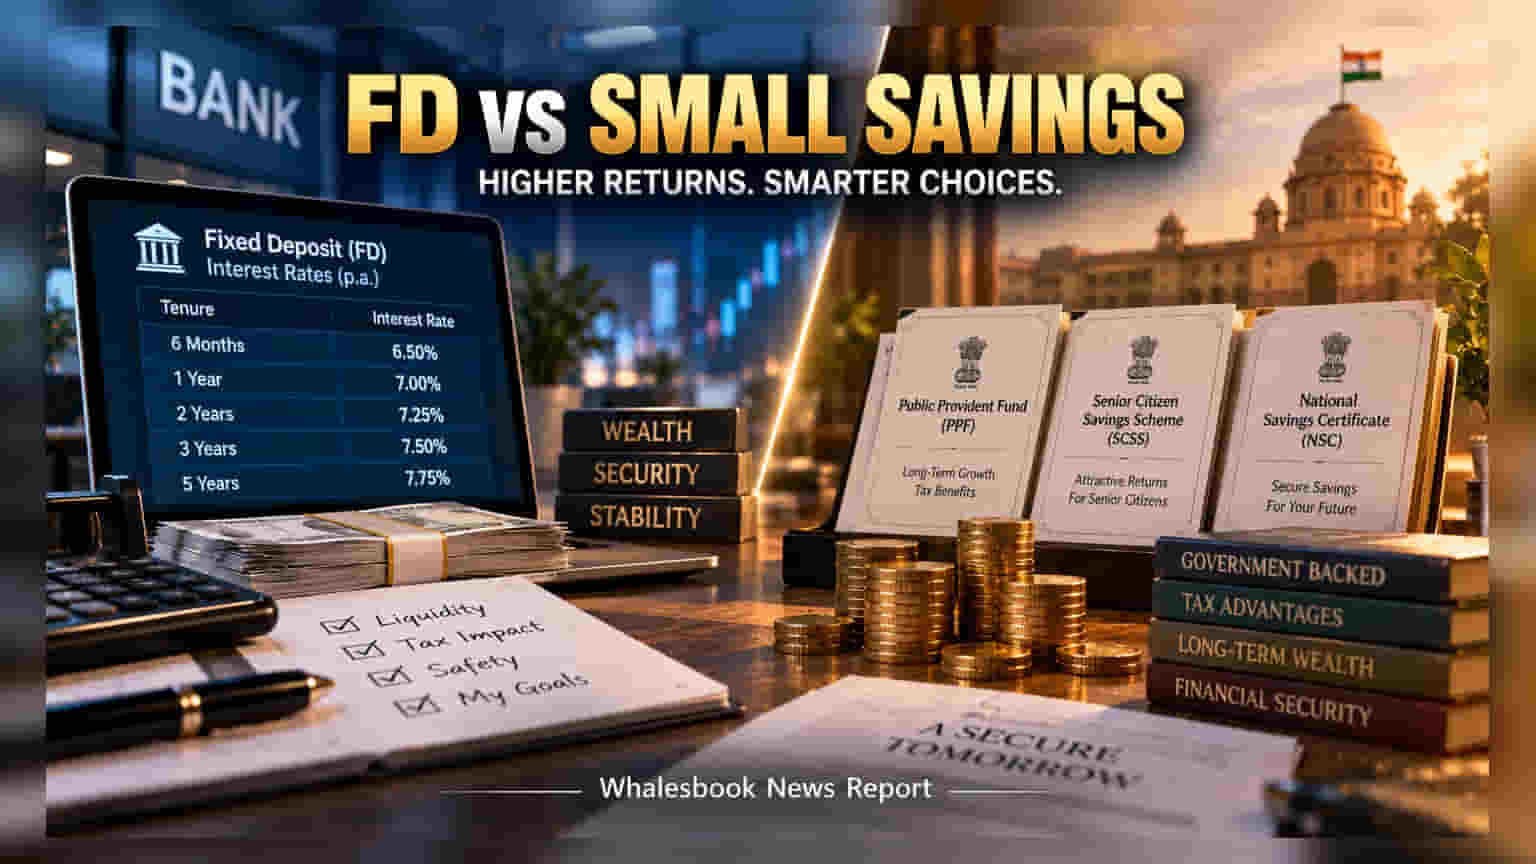
बँकेची फिक्स्ड डिपॉझिट (FD) आणि सरकारी बचत योजना यात निवड करताना केवळ व्याजाचा दर पाहून चालणार नाही. टॅक्स, लिक्विडिटी आणि गुंतवणुकीची मर्यादा यांसारख्या महत्त्वाच्या मुद्द्यांचा विचार करणे गरजेचे आहे.
अनेक गुंतवणूकदार फिक्स्ड इन्कम स्कीम निवडताना फक्त व्याजाचा दर (Interest Rate) बघतात. मात्र, कागदावरचे आकडे आणि प्रत्यक्ष गरज यात तफावत असू शकते. बँकेची FD असो किंवा Public Provident Fund (PPF) आणि Senior Citizen Savings Scheme (SCSS) सारख्या सरकारी योजना, निर्णय घेण्यापूर्वी लिक्विडिटी, टॅक्स आणि गुंतवणुकीच्या मर्यादांकडे गांभीर्याने पाहणे आवश्यक आहे.
गुंतवणुकीची मर्यादा आणि लवचिकता
सरकारी योजनांमध्ये गुंतवणुकीवर मर्यादा असते. उदाहरणार्थ, PPF मध्ये तुम्ही वर्षाला जास्तीत जास्त ₹1.5 लाख गुंतवू शकता, तर SCSS साठी ₹30 लाखांची मर्यादा आहे. ज्यांच्याकडे मोठी रक्कम आहे, त्यांच्यासाठी या मर्यादा अडथळा ठरू शकतात. याउलट, बँकेच्या FD मध्ये अशी कोणतीही कडक मर्यादा नसते, ज्यामुळे मोठ्या रकमेची गुंतवणूक करणे सोपे जाते.
लिक्विडिटी (Liquidity)
पैशांची गरज भासल्यास ते किती लवकर काढता येतील, हे लिक्विडिटीवर अवलंबून असते. PPF चा कार्यकाळ साधारणपणे 15 वर्षांचा असतो, त्यामुळे अचानक गरज पडल्यास पैसे काढणे कठीण होते. FD मध्येही मुदत असते, पण अनेक बँका दंड (Penalty) आकारून पैसे काढण्याची सुविधा देतात. तुम्हाला अल्प किंवा मध्यम मुदतीसाठी पैशांची गरज पडू शकते का, याचा विचार करणे गरजेचे आहे.
टॅक्सचा परिणाम
बँक FD वर मिळणारे व्याज तुमच्या टॅक्स स्लॅबनुसार पूर्णपणे टॅक्सेबल असते. याउलट, सरकारी योजनांचे टॅक्स नियम वेगळे आहेत. उदाहरणार्थ, PPF वर मिळणारे व्याज करमुक्त (Tax-free) आहे, मात्र National Savings Certificate (NSC) किंवा SCSS वरील व्याज टॅक्सेबल असू शकते. त्यामुळे 'पोस्ट-टॅक्स रिटर्न' (Tax कापल्यानंतरचा नफा) मोजणे अत्यंत महत्त्वाचे आहे.
सुरक्षा आणि जोखीम
बँक डिपॉझिट्सना Deposit Insurance and Credit Guarantee Corporation (DICGC) कडून ₹5 लाखांपर्यंतचे विमा संरक्षण मिळते. त्यामुळे जोखीम कमी करण्यासाठी तुम्ही एकापेक्षा जास्त बँकांमध्ये पैसे ठेवू शकता. सरकारी योजनांमध्ये एक वेगळी जोखीम असते, ती म्हणजे व्याजाचे दर दर तीन महिन्यांनी बदलले जाऊ शकतात. त्यामुळे आज मिळणारा परतावा संपूर्ण कालावधीसाठी मिळेलच याची खात्री नसते. तुमचे ध्येय दीर्घकालीन संपत्ती निर्माण करणे आहे की नियमित उत्पन्न मिळवणे, हे ओळखून गुंतवणुकीचे माध्यम निवडावे.