

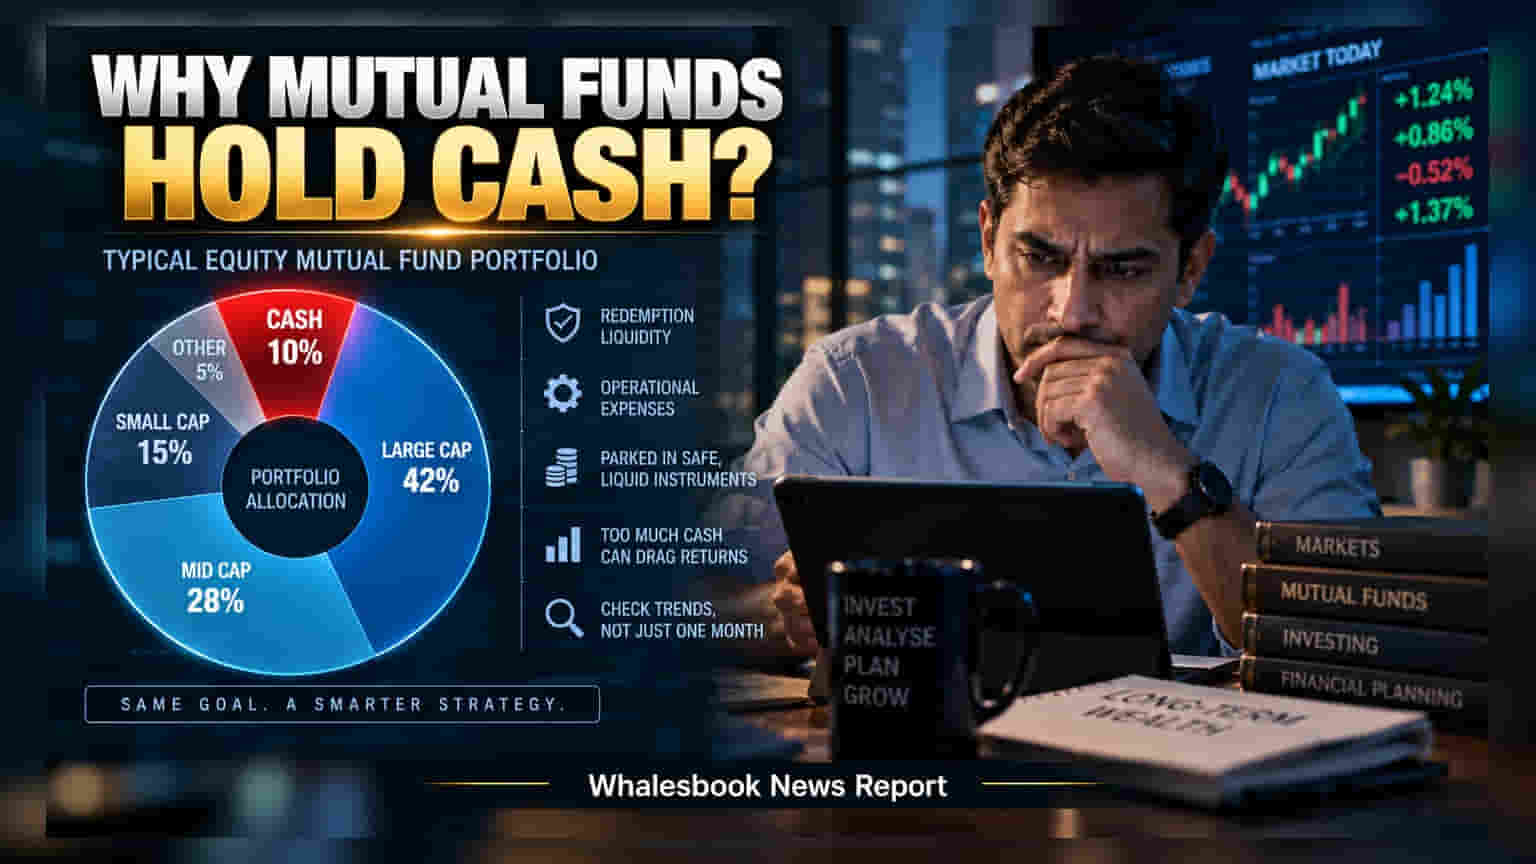
तुमच्या म्युच्युअल फंड पोर्टफोलिओमध्ये जास्त कॅश बॅलन्स पाहून गोंधळलात का? थोडी रोकड असणे गरजेचे असले, तरी गरजेपेक्षा जास्त कॅश तुमच्या परताव्यावर (Returns) कसा परिणाम करू शकते, हे समजून घ्या.
इक्विटी म्युच्युअल फंड हे प्रामुख्याने शेअर्समध्ये गुंतवणुकीसाठी असतात, तरीही मासिक फॅक्टशीटमध्ये फंड १००% गुंतवणुकीत नसल्याचे अनेकदा दिसते. फंड मॅनेजर हा पैसा पूर्णपणे का गुंतवत नाहीत, असा प्रश्न गुंतवणूकदारांना पडणे स्वाभाविक आहे.\n\n### लिक्विडिटी बफर का आवश्यक?
फंड मॅनेजरला 'लिक्विडिटी बफर' राखावा लागतो. जर सर्व पैसे शेअर्समध्ये असतील आणि अचानक गुंतवणूकदारांनी युनिट्स रिडीम (विक्री) करण्याचा निर्णय घेतला, तर मॅनेजरला घाईघाईत शेअर्स विकावे लागतील, ज्यामुळे तोट्याचा सामना करावा लागू शकतो. त्यामुळे, रिडेम्पशन आणि दैनंदिन खर्च भागवण्यासाठी हा कॅश बॅलन्स एक सुरक्षित आधार म्हणून काम करतो.\n\n### SEBI चे नियम आणि गुंतवणूक
ही कॅश बँकेत नुसती पडून नसते. SEBI च्या नियमांनुसार, फंड हा पैसा Treasury Bills किंवा सरकारी रोख्यांसारख्या सुरक्षित साधनांमध्ये गुंतवू शकतात, जिथे त्यावर थोडा व्याजदर मिळतो.\n\n### 'कॅश ड्रॅग' (Cash Drag) म्हणजे काय?
जेव्हा फंडमध्ये कॅशचे प्रमाण खूप जास्त असते—उदा. १०% ते १५%—तेव्हा त्याला 'कॅश ड्रॅग' म्हणतात. बाजारात तेजी असताना या मोठ्या रकमेवर परतावा मिळत नाही, ज्यामुळे फंडचा एकूण परतावा कमी होऊ शकतो.\n\n### गुंतवणूकदारांनी काय करावे?
- इंडेक्स फंड/ETF: हे फंड इंडेक्सची हुबेहूब कॉपी करत असल्याने त्यात कॅश जवळजवळ शून्य असावी. जास्त कॅश असेल तर तो चिंतेचा विषय आहे.\n* अॅक्टिव्ह फंड: येथे मॅनेजर बाजार महाग किंवा जोखमीचा वाटल्यास सावधगिरी म्हणून थोडी कॅश ठेवू शकतात.\n* ट्रेंड तपासा: एका महिन्याच्या फॅक्टशीटवरून निष्कर्ष काढू नका. जर ३ ते ६ महिन्यांपर्यंत कॅशचे प्रमाण सातत्याने जास्त असेल, तर फंडच्या गुंतवणुकीचे धोरण पुन्हा एकदा नीट तपासावे.