

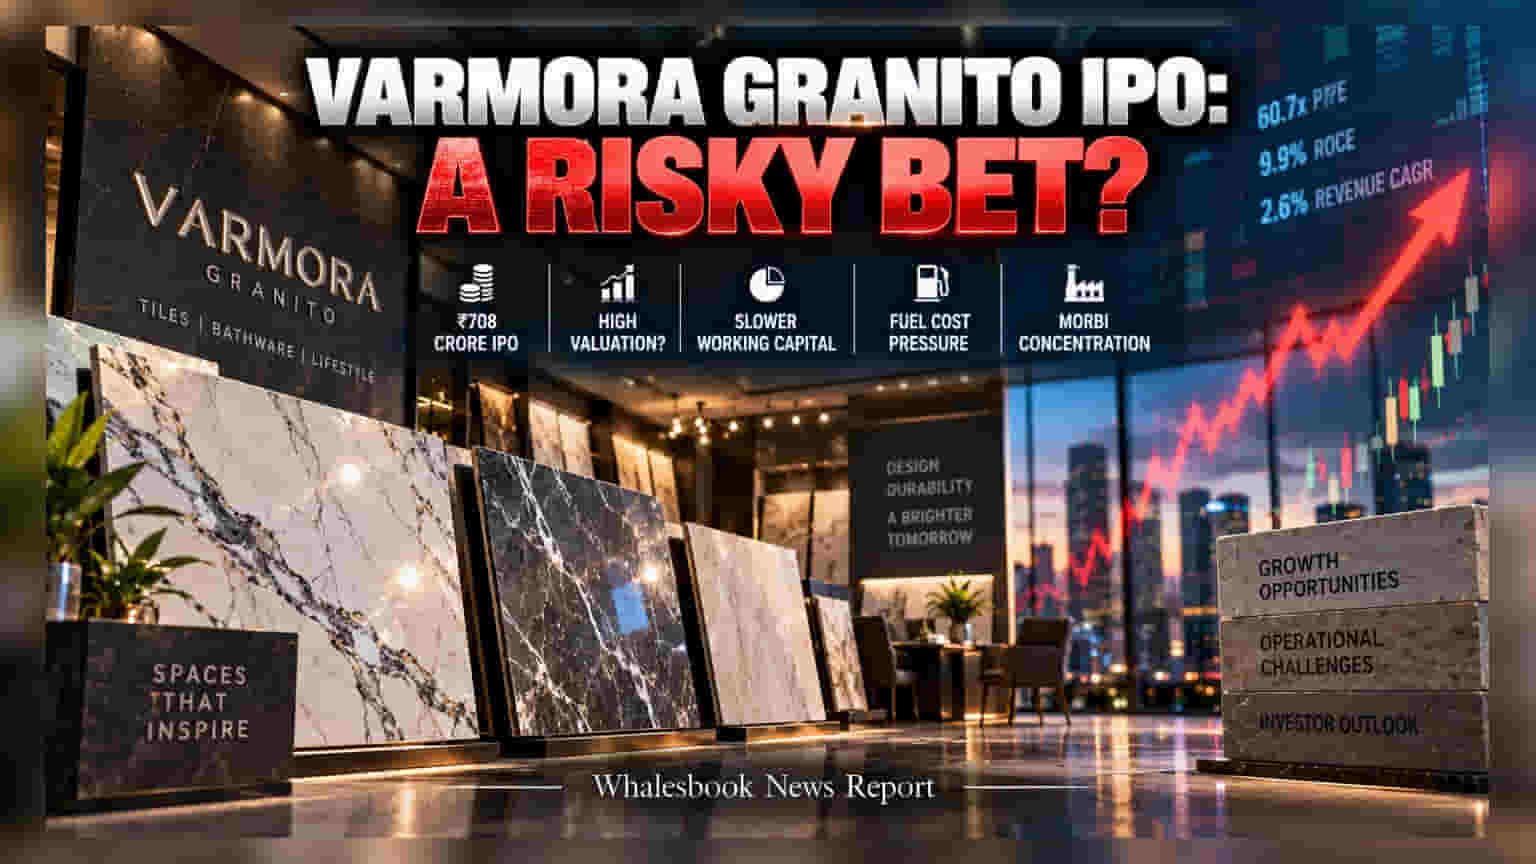
Varmora Granito आपला **७०८ कोटींचा** आयपीओ आणण्याच्या तयारीत आहे, ज्यात **३२० कोटींचे** फ्रेश इश्यू आहेत. मात्र, **६०.७x** पी/ई व्हॅल्युएशन आणि उद्योगातील दिग्गज कंपन्यांच्या तुलनेत कमी असलेले ROCE यामुळे गुंतवणूकदार सावध झाले आहेत.
Varmora Granito कंपनी आता शेअर बाजारात उतरण्यासाठी सज्ज झाली आहे. या ७०८ कोटींच्या आयपीओमध्ये ३२० कोटींचे नवीन शेअर्स जारी केले जातील, तर ३८८ कोटींचे शेअर्स ऑफर फॉर सेल (OFS) द्वारे विकले जातील. यातून मिळणाऱ्या निधीचा वापर प्रामुख्याने कंपनीवरील कर्ज कमी करण्यासाठी केला जाणार आहे, जेणेकरून कंपनीचा ताळेबंद सुधारता येईल आणि व्याजाचा खर्च कमी होईल.
कंपनीचे १२ मॅन्युफॅक्चरिंग प्लांट आणि ३,००० पेक्षा जास्त रिटेल टचपॉइंट्स असूनही, शेअरहोल्डर्ससाठी परतावा देण्याच्या बाबतीत कंपनी संघर्ष करत असल्याचे दिसते. गुंतवणूकदारांचे लक्ष कंपनीच्या ROCE (Return on Capital Employed) वर आहे, जो सध्या ९.९% इतका कमी आहे. हे दर्शवते की कंपनी गुंतवलेल्या भांडवलावर अपेक्षेप्रमाणे नफा मिळवण्यात मागे आहे.
कार्यक्षमता आणि तुलना
टाईल्स मार्केटमध्ये स्पर्धेचे वातावरण पाहता, दिग्गज कंपन्यांच्या तुलनेत Varmora Granito चा वर्किंग कॅपिटल सायकल ९६ दिवस आहे. Kajaria Ceramics चा हाच आकडा ६४ दिवस आणि Somany Ceramics चा ४२ दिवस आहे. याचा अर्थ Varmora चे पैसे इन्व्हेंटरीमध्ये जास्त काळ अडकून पडतात, ज्यामुळे आर्थिक लवचिकता कमी होते.
तसेच, कंपनीचे ६०.७x चे पी/ई व्हॅल्युएशन अनेक तज्ज्ञांना महाग वाटत आहे. त्यातच २०२३ ते २०२६ दरम्यान कंपनीचा महसूल वाढीचा दर (CAGR) केवळ २.६% राहिला आहे, जे चिंतेचे कारण आहे.
जोखीम आणि आव्हाने
कंपनीचे उत्पादन केंद्र गुजरातच्या मोरबी क्लस्टरमध्ये एकवटलेले आहे. नैसर्गिक वायू आणि प्रोपेनसारख्या इंधनाचा खर्च कंपनीच्या एकूण उत्पन्नाच्या २१% हून अधिक आहे. इंधनाच्या किमतीतील चढ-उतार थेट नफ्यावर परिणाम करू शकतात. भविष्यात कर्ज कमी करणे आणि ऑपरेशनल कार्यक्षमता सुधारणे हे कंपनीसमोरील मोठे आव्हान असेल.