

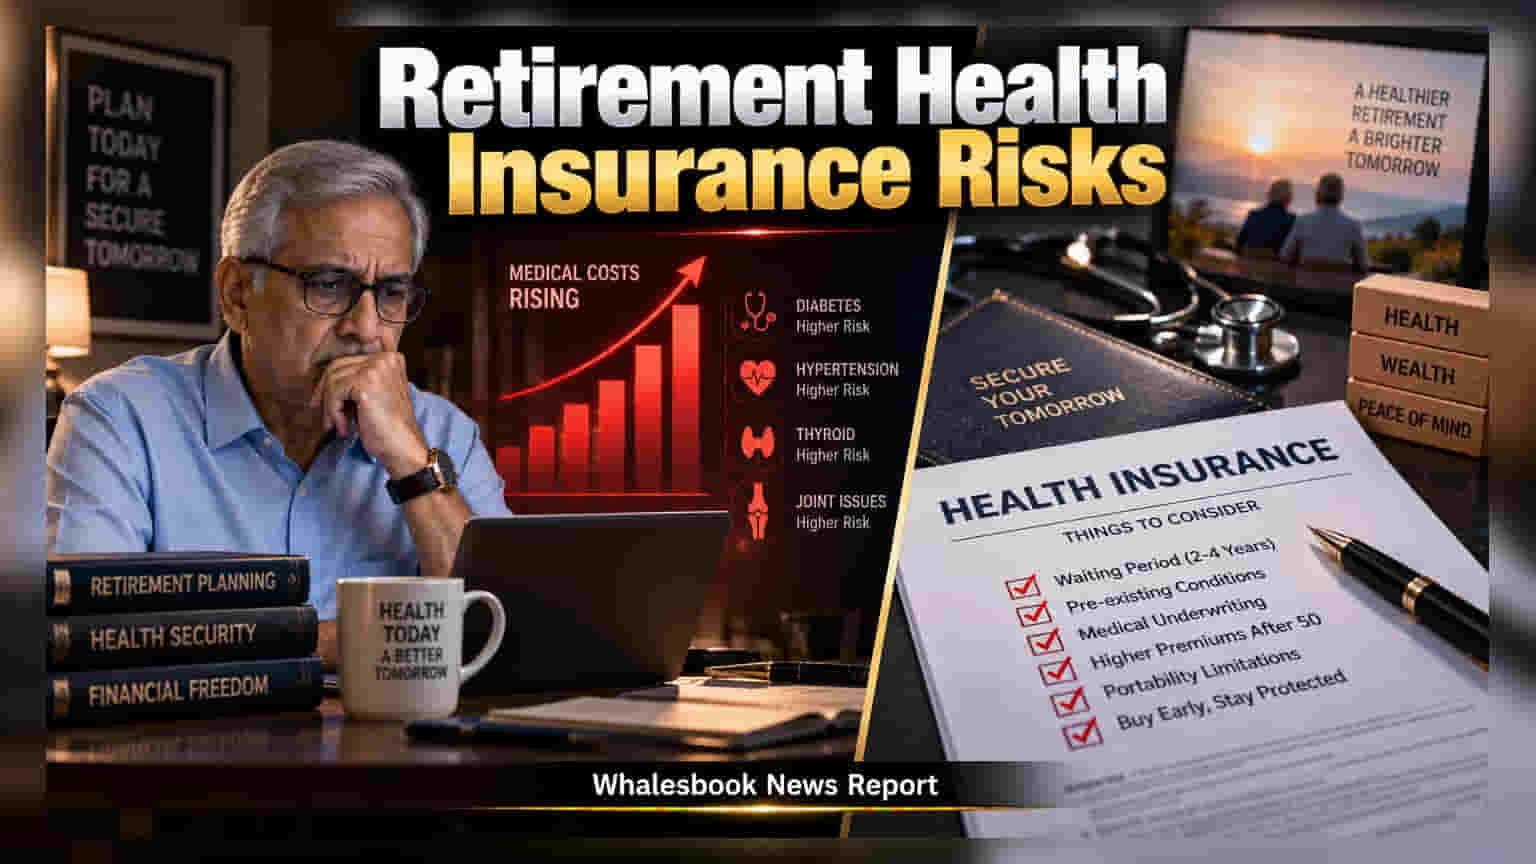
अनेक नोकरदार मंडळी नोकरीतील हेल्थ इन्शुरन्सवरच विसंबून राहतात, पण रिटायरमेंटनंतर ही सुविधा बंद होते. त्यानंतर नवीन पॉलिसी घेतल्यास वेटिंग पिरियड आणि मेडिकल चेकअपसारख्या समस्यांचा सामना करावा लागतो.
भारतात अनेक व्यावसायिक 'ग्रुप मेडिक्लेम'वर (Group Mediclaim) अवलंबून असतात, जोपर्यंत ते नोकरीत आहेत तोपर्यंतच हे सुरक्षा कवच उपलब्ध असते. एकदा का तुम्ही रिटायर झालात, की ही पॉलिसी तात्काळ बंद होते. रिटायरमेंटच्या काळात मेडिकल खर्चाचा डोंगर उभा राहू शकतो, त्यामुळे केवळ कंपनीच्या इन्शुरन्सवर विसंबून राहणे ही एक मोठी आर्थिक चूक ठरू शकते.
वेटिंग पिरियडचा सापळा
जेव्हा तुम्ही वयाच्या ५०-५५ नंतर नवीन रिटेल हेल्थ पॉलिसी घेता, तेव्हा आधीपासून असलेल्या आजारांसाठी (Pre-existing conditions) विमा कंपन्या २ ते ४ वर्षांचा वेटिंग पिरियड लादतात. जर तुम्ही नोकरीच्या काळातील आजार निवृत्तीनंतर नवीन पॉलिसीत क्लेम करण्याचा प्रयत्न केला, तर तुम्हाला अनेक वर्षे वाट पाहावी लागेल. हे तुमच्या निवृत्तीच्या काळातील आर्थिक नियोजनासाठी अत्यंत धोकादायक ठरू शकते.
मेडिकल हिस्ट्री आणि अंडररायटिंग
ग्रुप इन्शुरन्समध्ये सहसा सर्वांना विनाअट कव्हर मिळते, पण वैयक्तिक पॉलिसी घेताना कंपनी तुमची मेडिकल हिस्ट्री तपासते. जर तुम्हाला रिटायरमेंटनंतर गंभीर आजारांचे निदान झाले असेल, तर विमा कंपनी तुमचा प्रीमियम वाढवू शकते किंवा विमा देण्यास थेट नकारही देऊ शकते. त्यामुळे तरुणपणीच पॉलिसी घेणे फायदेशीर ठरते.
स्मार्ट स्ट्रॅटेजी काय असावी?
१. नोकरी सुरू असतानाच बेस पॉलिसी घ्या: यामुळे तुमचा वेटिंग पिरियड नोकरीत असतानाच पूर्ण होईल.
२. टॉप-अप प्लॅन्स: खर्चावर नियंत्रण मिळवण्यासाठी बेस पॉलिसीसोबत 'टॉप-अप' किंवा 'सुपर टॉप-अप' प्लॅन घेणे सोयीचे ठरते.
३. पोर्टेबिलिटी: IRDAI ने दिलेल्या पोर्टेबिलिटी सुविधेचा वापर करून तुम्ही एका कंपनीकडून दुसऱ्या कंपनीकडे पॉलिसी हलवू शकता, मात्र यातही काही अटी असतात. त्यामुळे आधीच स्वतंत्र पॉलिसी असणे कधीही श्रेयस्कर ठरते. लक्षात ठेवा, पॉलिसी घेताना आजारांची माहिती लपवू नका, अन्यथा क्लेम रिजेक्ट होण्याचे प्रमाण सर्वाधिक असते.