

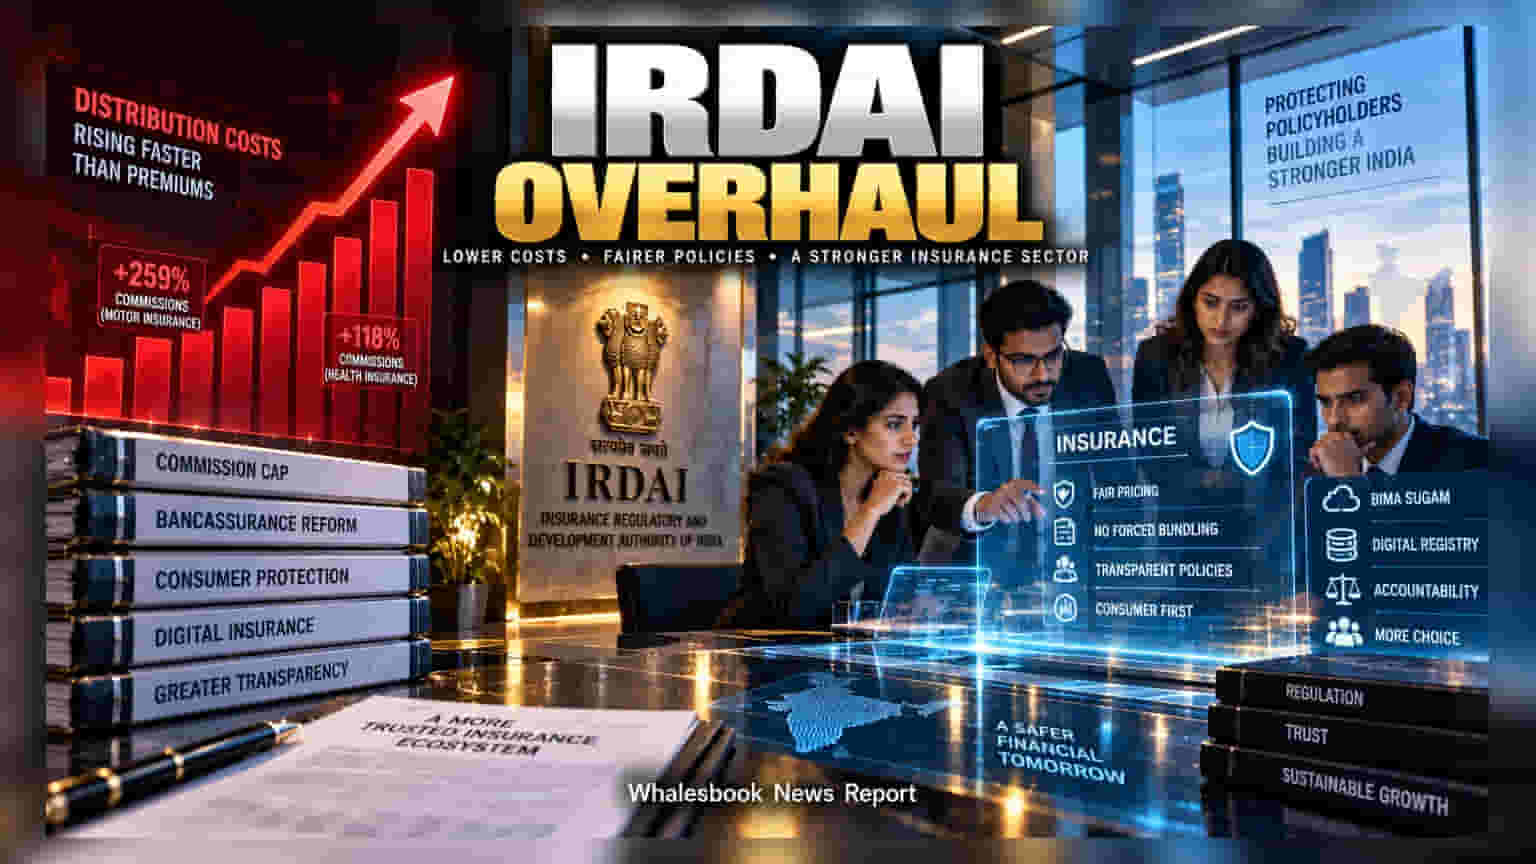
IRDAI ने विमा वितरण खर्चावर नियंत्रण मिळवण्यासाठी नवीन प्रस्ताव मांडले आहेत. FY23 ते FY25 दरम्यान कमिशनमध्ये झालेली मोठी वाढ आणि कर्जाशी संबंधित सक्तीची विमा विक्री रोखण्यासाठी हे पाऊल उचलण्यात आले आहे.
विमा क्षेत्राचे नियमन करणाऱ्या IRDAI ने विमा विक्रीच्या प्रक्रियेत मोठे बदल प्रस्तावित केले आहेत. वितरकांना दिले जाणारे वाढते कमिशन आणि प्रीमियममधील तफावत कमी करणे हा यामागचा मुख्य उद्देश आहे. या प्रस्तावावर २५ ऑक्टोबर २०२६ पर्यंत संबंधितांकडून मते मागवण्यात आली आहेत.
कमिशन आणि प्रीमियममधील तफावत
नियामकाच्या मते, प्रीमियमच्या तुलनेत वितरकांचा खर्च वेगाने वाढला आहे. उपलब्ध आकडेवारीनुसार, FY23 ते FY25 या काळात मोटर इन्शुरन्स प्रीमियममध्ये ३४% वाढ झाली, मात्र वितरकांचे कमिशन तब्बल २५९% ने वधारले. त्याचप्रमाणे, रिटेल हेल्थ इन्शुरन्समध्ये प्रीमियम ५३% ने वाढले, तर कमिशनमध्ये ११८% ची वाढ नोंदवण्यात आली. हे असंतुलन दूर करण्यासाठी IRDAI सर्व प्रकारचे इन्सेंटिव्ह आणि बोनस समाविष्ट करणारी एक निश्चित 'कमिशन कॅप' लागू करणार आहे.
बँकांसाठी मोठे बदल
बँकांकडून होणाऱ्या विमा विक्रीवर (Bancassurance) या नियमांचा मोठा परिणाम होऊ शकतो. सध्या खासगी आयुर्विमा प्रीमियममध्ये बँकांचा वाटा ४५% आहे. आता कर्ज मिळवण्यासाठी विमा खरेदी करणे सक्तीचे असणार नाही. तसेच, बँका आणि NBFC च्या कर्मचाऱ्यांना मिळणारे टार्गेट-आधारित रिवॉर्ड्स आणि परदेश दौरे यांसारख्या गैर-मौद्रिक सवलतींवर बंदी घातली जाईल. यामुळे बँकांच्या 'नॉन-इंटरेस्ट' उत्पन्नाला धक्का बसू शकतो.
जबाबदारी आणि डिजिटल सुधारणा
विमा विक्रीतील पारदर्शकता वाढवण्यासाठी IRDAI 'क्लॉबॅक' (Clawback) तरतूद आणत आहे. जर ग्राहकांची दिशाभूल करून विमा विकला गेल्याचे आढळल्यास, कंपन्यांना दिलेले कमिशन परत घ्यावे लागेल. याव्यतिरिक्त, 'बीमा सुगम' (Bima Sugam) प्लॅटफॉर्मचा विस्तार आणि पब्लिक इन्शुरन्स रजिस्ट्रीच्या माध्यमातून थेट विमा खरेदी सुलभ करण्याचे उद्दिष्ट आहे. या बदलांमुळे भविष्यात विमा क्षेत्राचा खर्च कमी होऊन त्याचा फायदा ग्राहकांना आणि दीर्घकाळात नफ्याला मिळण्याची शक्यता आहे.