 Whalesbook
Premier Explosives: महसुलात कपात, पण ऑर्डर बुक मजबूत!
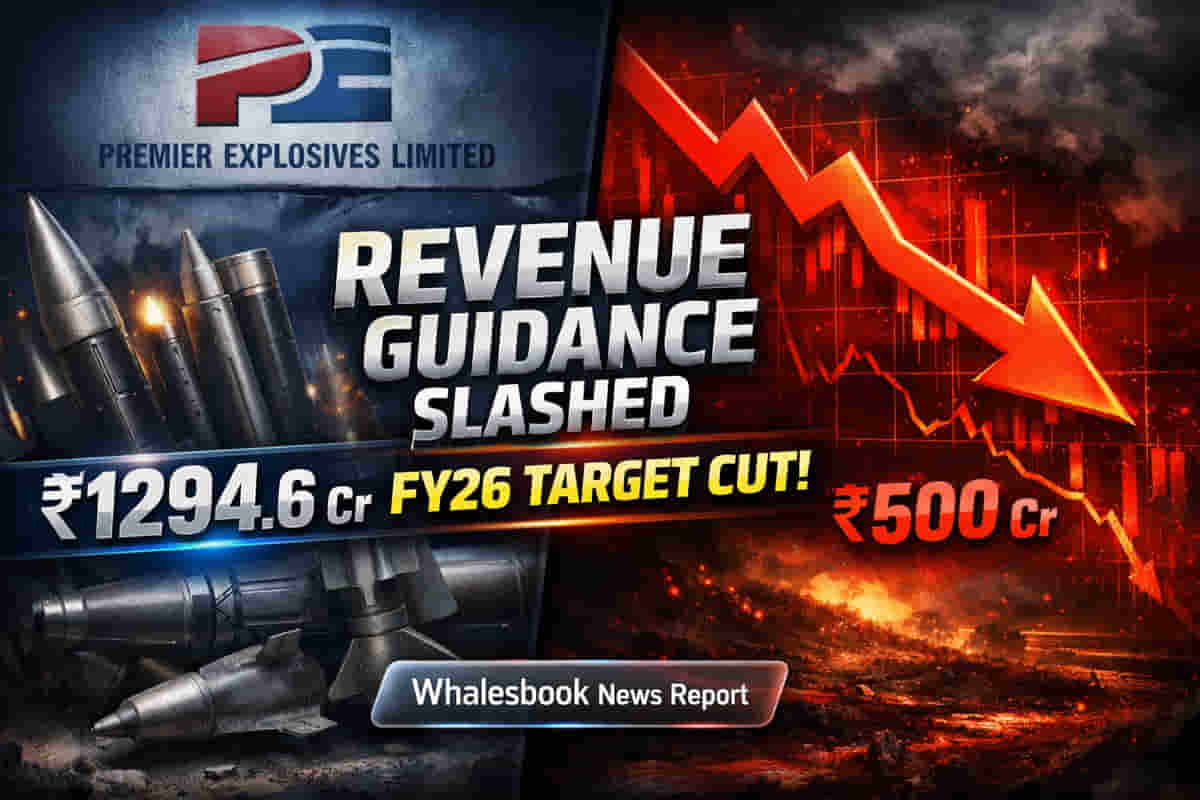
Premier Explosives चा ऑर्डर बुक ₹1,294.6 कोटींवर स्थिर आहे, ज्यामुळे कंपनीला 3.1x इतकी महसुलाची दृश्यमानता (Revenue Visibility) मिळत आहे. कंपनीने FY26 साठी आपला महसूल अंदाज (Revenue Guidance) सुमारे ₹500 कोटींपर्यंत कमी केला आहे, जो पूर्वीच्या ₹600 कोटींच्या अंदाजानुसार नव्हता.
महसुलात घट होण्याची कारणे:
Q3 FY26 मध्ये महसुलात झालेली घट ही मागील वर्षीच्या मोठ्या 'chaff and flare' डिस्पॅचेसमुळे (dispatch) आणि अंमलबजावणीच्या वेळेतील (execution timing) अडचणींमुळे झाली आहे. विशेषतः सरकारी तपासणी प्रक्रियेतील (inspection processes) विलंबामुळे महसुलाची नोंद होण्यास उशीर झाला.
संरक्षण क्षेत्रातील ताकद:
संरक्षण मंत्रालयाकडून (Ministry of Defence) 'chaffs and flares' साठी मिळालेली ₹429 कोटींची ऑर्डर ऑक्टोबरमध्ये निश्चित झाली असून, ती या ऑर्डर बुकमध्ये समाविष्ट आहे. हा ऑर्डर बुकचा 92% भाग संरक्षण क्षेत्रातील आहे, जी कंपनीची या क्षेत्रातली ताकद दर्शवते.
पुढील वाटचाल आणि आव्हानं:
महसुलातील ही घट दर्शवते की Premier Explosives ला आपल्या मोठ्या ऑर्डर बुकचे प्रत्यक्ष विक्रीत रूपांतरित करताना काही अडचणी येत आहेत. तरीही, संरक्षण क्षेत्रातील ऑर्डर बुकची सातत्यपूर्ण ताकद दीर्घकालीन मागणी दर्शवते.
मागील घडामोडी:
गेल्या वर्षी एप्रिलमध्ये कंपनीच्या केतपल्ली (Katepally) प्लांटमध्ये झालेल्या गंभीर अपघातात ₹20-30 कोटींचा व्यवसायिक नुकसान झाले होते. याशिवाय, SEBI सध्या कंपनीच्या शेअर्समध्ये संभाव्य इनसाइडर ट्रेडिंग (insider trading) बाबत चौकशी करत आहे.
भविष्यातील योजना:
FY27 साठी ₹60 कोटींची भांडवली गुंतवणूक (Capex) केतपल्ली आणि PDK प्लांटसाठी प्रस्तावित आहे. केतपल्ली येथील RDX/HMX प्लांट FY27 च्या पहिल्या तिमाहीत (Q1 FY27) उत्पादन सुरू करेल, ज्यातून FY27 मध्ये ₹150-200 कोटींचा महसूल अपेक्षित आहे.
जोखीम घटक:
सरकारी तपासणीतील विलंब, कच्च्या मालाच्या आयातीतील (import) अडचणी आणि काही संरक्षण मंत्रालयाच्या ऑर्डर्सवर लागलेले लिक्विडेटेड डॅमेजेस (Liquidated Damages - LDs) यामुळे मार्जिनवर परिणाम होत आहे. व्यवस्थापनानुसार, तपासणीतील अनिश्चिततेमुळे मार्गदर्शक तत्त्वांच्या (guidance) उच्च पातळीला पोहोचणे 'कठीण' आहे.
स्पर्धक:
Premier Explosives ची स्पर्धा Solar Industries India Ltd. आणि GOCL Corporation Ltd. सारख्या कंपन्यांशी आहे.
गुंतवणूकदारांसाठी महत्त्वाचे:
गुंतवणूकदारांनी ऑर्डर बुकचे महसुलात रूपांतर होण्यावर लक्ष ठेवावे. केतपल्ली प्लांटमधून होणारे उत्पादन आणि SEBI चौकशीचा पुढील निकाल महत्त्वाचा ठरेल. तसेच, भू-राजकीय तणावामुळे (geopolitical factors) कच्च्या मालाच्या पुरवठ्यावर होणाऱ्या परिणामांवर लक्ष ठेवावे.