

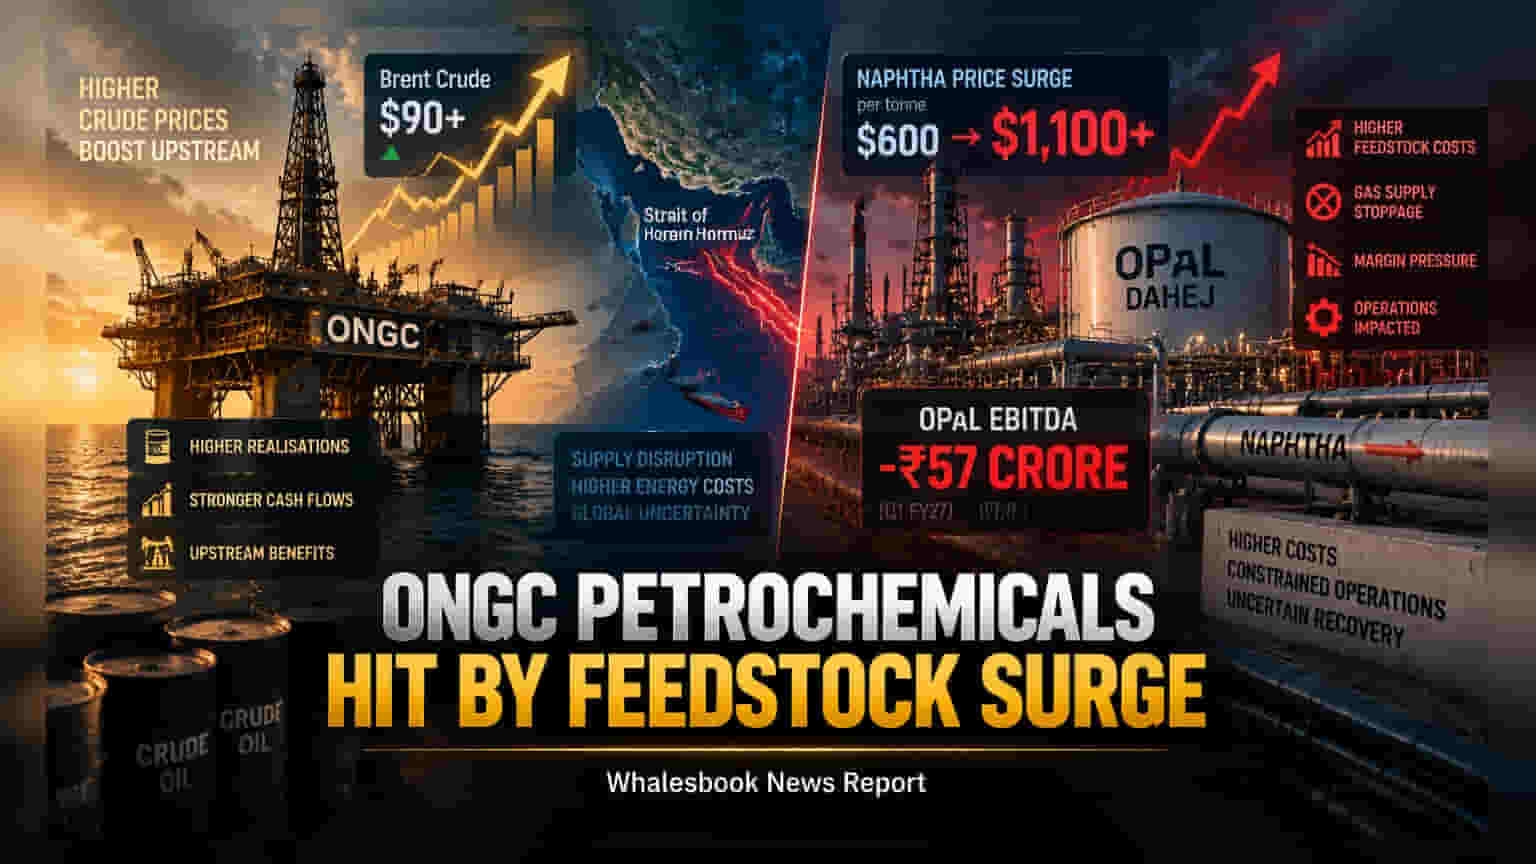
ONGC ची पेट्रोकेमिकल उपकंपनी असलेल्या OPaL वर सध्या मोठे आर्थिक संकट ओढवले आहे. नॅफ्थाच्या किमती **$1,100** प्रति टनापार गेल्या असून दहेज प्लँटमधील गॅस पुरवठा बंद झाल्याचा फटका कंपनीला बसला आहे. जून तिमाहीत कंपनीला **₹57 कोटींचा** नेट ऑपरेटिंग लॉस झाला असून, यामुळे वार्षिक नफ्याचे उद्दिष्ट गाठणे कठीण झाले आहे.
पेट्रोकेमिकल क्षेत्रातील ONGC Petro additions Limited (OPaL) सध्या मोठ्या आर्थिक आव्हानांचा सामना करत आहे. कच्च्या मालाच्या (Feedstock) वाढत्या किमतींचा थेट परिणाम कंपनीच्या मार्जिनवर झाला आहे. नॅफ्थाच्या किमती ज्या काही काळापूर्वी $600 च्या आसपास होत्या, त्या आता $1,100 प्रति टनांच्या पुढे गेल्या आहेत. याशिवाय, दहेज प्लँटमध्ये गॅसचा पुरवठा पूर्णपणे बंद झाल्याने उत्पादनावर गंभीर परिणाम झाला आहे. प्लँट कधी पुन्हा पूर्ण क्षमतेने सुरू होईल, याची कोणतीही निश्चित वेळ सध्या उपलब्ध नाही.\n\nआर्थिक स्थितीचा विचार करता, FY27 च्या जून तिमाहीत कंपनीला ₹57 कोटींचा ऑपरेटिंग लॉस (EBITDA) झाला आहे. हे चित्र मागील आर्थिक वर्ष (FY26) च्या ₹1,207 कोटींच्या नफ्याच्या तुलनेत कमालीचे निराशाजनक आहे. कंपनीने यंदा ₹2,000 कोटींच्या ऑपरेटिंग नफ्याचे उद्दिष्ट ठेवले होते, मात्र सद्यस्थितीत हे ध्येय गाठणे आव्हानात्मक बनले आहे.\n\n### प्रतिस्पर्ध्यांच्या तुलनेत OPaL ची स्थिती\n\nReliance Industries आणि Indian Oil Corporation सारख्या कंपन्या अशा मार्केट अस्थिरतेपासून अधिक सुरक्षित आहेत. रिलायन्सकडे इथिन-बेस्ड मॅन्युफॅक्चरिंगची सुविधा असल्याने त्यांना खर्चात बचत होते, तर इंडियन ऑईलकडे स्वतःच्या रिफायनरी असल्याने त्यांना नॅफ्थासाठी बाह्य बाजारावर अवलंबून राहावे लागत नाही. याउलट, OPaL पूर्णपणे मार्केट-लिंक्ड नॅफ्था दरांवर अवलंबून आहे.\n\n### भविष्यातील पावले\n\nकंपनी सध्या आपली रणनीती बदलत असून, SEZ मॉडेलमधून DTA (Domestic Tariff Area) मॉडेलकडे स्थलांतर करत आहे, ज्यामुळे स्थानिक बाजारात विक्री करणे सोपे होईल. तसेच, जपानच्या Mitsui सोबत भागीदारी करून स्वस्त इथिन आयात करण्याचे नियोजन आहे, परंतु हे प्रकल्प FY29-30 पर्यंतच पूर्ण होण्याची शक्यता आहे, त्यामुळे गुंतवणूकदारांना तत्काळ दिलासा मिळण्याची चिन्हे कमी आहेत.