

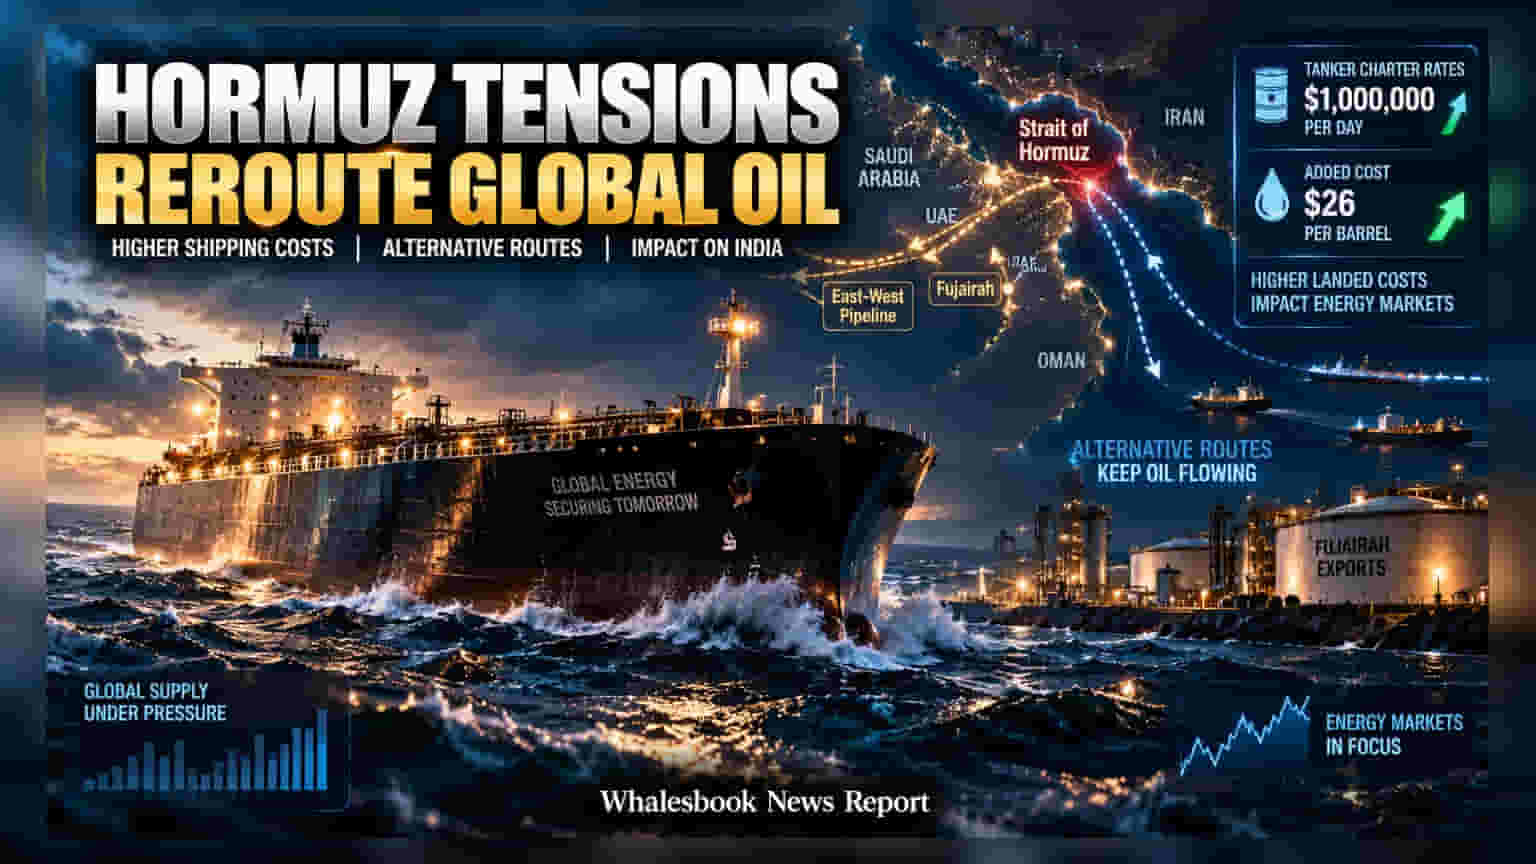
गल्फमधील तेल उत्पादक कंपन्यांनी 'Strait of Hormuz' टाळण्यासाठी पर्यायी मार्ग निवडले असून, यामुळे प्रति बॅरल **$26** चा अतिरिक्त भार पडत आहे. भारतासारख्या मोठ्या आयातदार देशांसाठी हे लॉजिस्टिक संकट महागाई वाढवणारे ठरू शकते.
जागतिक ऊर्जा बाजार सध्या एका मोठ्या लॉजिस्टिक आव्हानाचा सामना करत आहे. 'Strait of Hormuz' मधील तणावामुळे सौदी अरेबिया आणि संयुक्त अरब अमिराती (UAE) सारख्या देशांना आपल्या तेलाच्या निर्यातीसाठी पर्यायी मार्गांचा वापर करावा लागत आहे. यात 'East-West Pipeline' आणि फुजैराह बंदराचा मोठ्या प्रमाणावर वापर केला जात आहे.
वाढता आर्थिक भार
या पर्यायी मार्गांमुळे तेलाचा पुरवठा तर सुरळीत राहिला आहे, पण त्याची किंमत खूप मोठी आहे. टँकर चार्टर दर आता दिवसाला $1 दशलक्ष पर्यंत पोहोचले आहेत. याचा थेट परिणाम म्हणून तेलाच्या अंतिम किमतीवर प्रति बॅरल $26 चा अतिरिक्त 'शिपिंग प्रीमियम' लादला गेला आहे. हा वाढीव खर्च सध्या जागतिक बाजारपेठेत शोषला जात असला, तरी तो उत्पादनांच्या किमतीवर दबाव निर्माण करत आहे.
भारतीय बाजारावर होणारा परिणाम
भारत मोठ्या प्रमाणात कच्च्या तेलाची आयात करतो. ही दरवाढ सरकारी तेल कंपन्या म्हणजेच Indian Oil Corporation (IOC), Bharat Petroleum (BPCL) आणि Hindustan Petroleum (HPCL) यांच्या नफ्यावर (Margins) नकारात्मक परिणाम करू शकते. कच्च्या तेलाचे दर दीर्घकाळ $85 ते $90 च्या दरम्यान राहिल्यास, त्याचा थेट फटका भारताची व्यापार तूट आणि महागाई दराला बसू शकतो.
सध्याचा हा समतोल अत्यंत नाजूक आहे. पाइपलाइनवर अवलंबून राहणे हे जमिनीवरील तणावामुळे धोक्याचे ठरू शकते. गुंतवणूकदारांनी आगामी काळात कच्च्या तेलाच्या किमती आणि रिफायनरी मार्जिन्सकडे बारकाईने लक्ष ठेवणे गरजेचे आहे.