

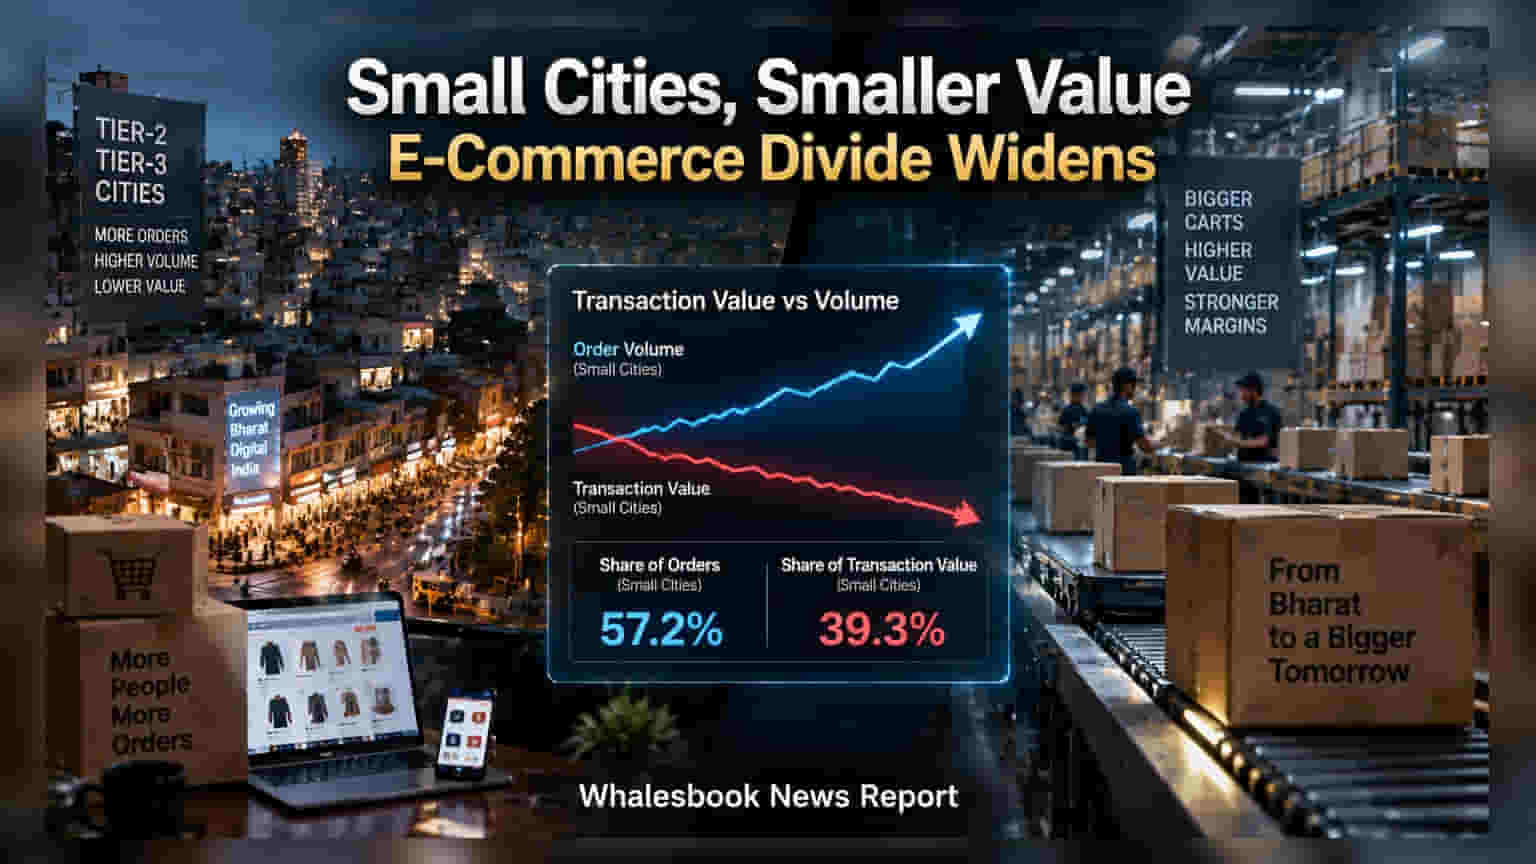
नवीन आकडेवारीनुसार टियर-२ शहरांमधून **५७%** पेक्षा जास्त ई-कॉमर्स ऑर्डर्स येत आहेत, मात्र तिथले सरासरी ट्रान्झॅक्शन व्हॅल्यू मेट्रो शहरांच्या तुलनेत खूपच कमी आहे. हे रिटेल कंपन्यांच्या नफ्यावर दबाव निर्माण करू शकते.
जुलै २०२६ पर्यंतच्या २० कोटी ऑर्डर्सच्या नवीन आकडेवारीवरून भारतात ई-कॉमर्सच्या वाढीबाबत एक मोठे चित्र समोर आले आहे. देशातील ९६ प्रमुख शहरांच्या बाहेर रिटेलचा विस्तार वेगाने होत असला, तरी एकूण ट्रान्झॅक्शन व्हॅल्यूमध्ये या क्षेत्रांचा वाटा फक्त ३९.३% इतकाच आहे, तर ऑर्डर्स मात्र ५७.२% आहेत. याचा अर्थ असा की, या शहरांमध्ये ग्राहकांची संख्या वाढत असली तरी त्यांच्याकडून होणारा खर्च अजूनही मर्यादित आहे.
रिटेल गुंतवणूकदारांसाठी महत्त्वाचा घटक: AOV (Average Order Value)
गुंतवणूकदारांनी 'सरासरी ऑर्डर व्हॅल्यू' (AOV) वर लक्ष ठेवणे गरजेचे आहे. टियर-२ बाजारपेठांमध्ये सरासरी व्यवहार ₹८३० चा होतो, तर मेट्रो शहरांमध्ये हा आकडा ₹१,७१४ आहे. लॉजिस्टिक खर्च जवळजवळ सारखाच असल्याने, कमी मूल्याच्या ऑर्डर्समुळे कंपन्यांच्या मार्जिनवर (Profit Margin) मोठा ताण येऊ शकतो.
प्रादेशिक फरक आणि आव्हाने
राज्यानुसार ही आकडेवारी पाहिली तर फरक स्पष्ट जाणवतो. हरियाणाचा AOV ₹३,८०४ इतका उच्च आहे, तर बिहारमध्ये तो ₹६०९ पर्यंत खाली येतो. तसेच, गुरुग्रामसारख्या शहरांत ग्राहकांची खरेदी क्षमता ₹६,६९३ प्रति ऑर्डर एवढी आहे. त्यामुळे आता कंपन्यांना केवळ विस्तार करण्याऐवजी निवडक रणनीती (Selective Strategy) अवलंबणे भाग पडेल.
आगामी काळात कोणत्या कंपन्या टियर-२ आणि टियर-३ शहरांमध्ये 'अपसेलिंग' (Upselling) करून आपला सरासरी खर्च वाढवण्यास यशस्वी ठरतात, यावरच त्यांचा नफा अवलंबून असेल. ज्या कंपन्या आपली सप्लाय चेन अधिक कार्यक्षम करतील, त्याच दीर्घकाळात आपला नफा टिकवून ठेवू शकतील.