

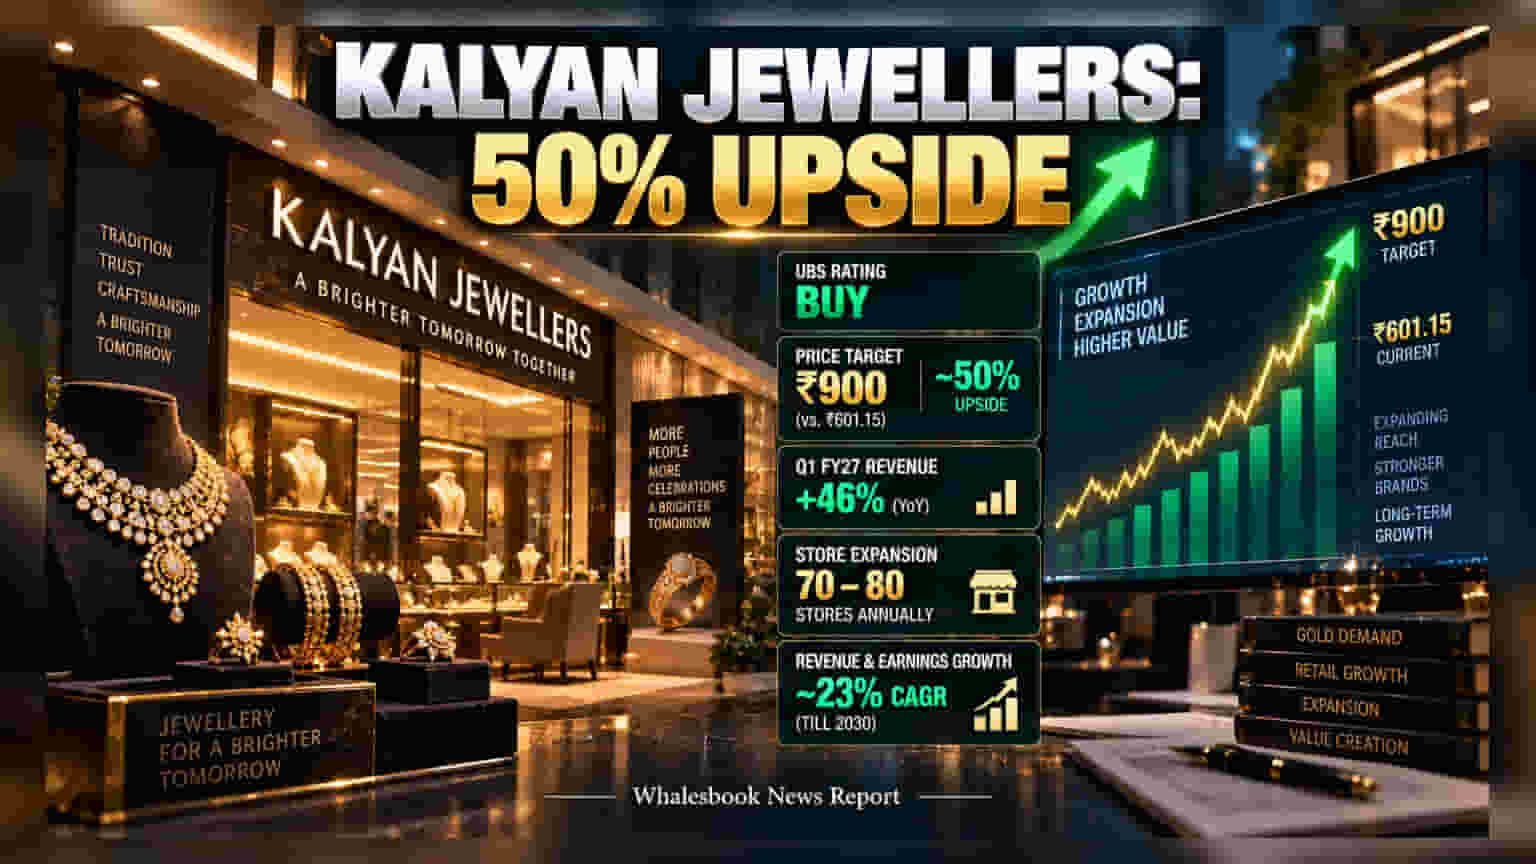
ग्लोबल ब्रोकरेज हाऊस UBS ने Kalyan Jewellers वर सकारात्मक भूमिका घेतली असून **₹900** ची टार्गेट प्राईस दिली आहे. कंपनीचे आक्रमक विस्तार मॉडेल आणि वाढती मागणी पाहून गुंतवणूकदारांमध्ये उत्साह पाहायला मिळत आहे.
ज्वेलरी रिटेल क्षेत्रातील दिग्गज कंपनी Kalyan Jewellers India बाबत ग्लोबल ब्रोकरेज फर्म UBS ने सकारात्मक अहवाल प्रसिद्ध केला आहे. या अहवालात शेअरवर 'Buy' रेटिंग देण्यात आले असून ₹900 ची टार्गेट प्राईस निश्चित करण्यात आली आहे. सद्यस्थितीत हा शेअर ₹601.15 च्या आसपास ट्रेड करत असून, हे टार्गेट सध्याच्या भावापेक्षा तब्बल 50% अधिक तेजी दर्शवते.
FOCO मॉडेलचे बळ
UBS च्या या आशावादी भूमिकेमागे कंपनीचे 'Franchise-Owned, Company-Operated' (FOCO) मॉडेल आहे. या मॉडेलमुळे कंपनीला स्वतःच्या भांडवलाचा जास्त वापर न करता स्टोअर्सची संख्या वेगाने वाढवणे शक्य झाले आहे. सध्या कंपनी वर्षाला 70 ते 80 नवीन स्टोअर्स उभारत आहे, जो वेग बाजारातील अन्य प्रतिस्पर्ध्यांपेक्षा अधिक आहे.
आर्थिक कामगिरी आणि व्हॅल्युएशन
कंपनीने आर्थिक वर्ष 2027 च्या पहिल्या तिमाहीत 46% ची दमदार वार्षिक महसूल वाढ नोंदवली आहे. UBS च्या मते, 2030 पर्यंत कंपनीचा महसूल आणि उत्पन्न 23% च्या CAGR ने वाढू शकते. महत्त्वाचे म्हणजे, Titan च्या तुलनेत Kalyan Jewellers हा शेअर त्याच्या आर्थिक वर्ष 2028 च्या अंदाजाच्या 30 पट P/E वर ट्रेड करत आहे, जो Titan च्या व्हॅल्युएशनपेक्षा 45% स्वस्त आहे.
धोके आणि भविष्यातील आव्हाने
गुंतवणूकदारांनी हे ध्यानात घेतले पाहिजे की, सोन्याच्या दरातील अस्थिरता आणि सरकारी आयात शुल्कातील (Import Duty) बदल व्यवसायावर परिणाम करू शकतात. तसेच, सप्टेंबर 2026 पर्यंत कंपनीचे नॉन-कोर रिअल इस्टेट मालमत्ता विकून कर्जमुक्त होण्याचे उद्दिष्ट गाठणे हे कंपनीच्या भविष्यातील वाटचालीसाठी अत्यंत महत्त्वाचे ठरेल.