

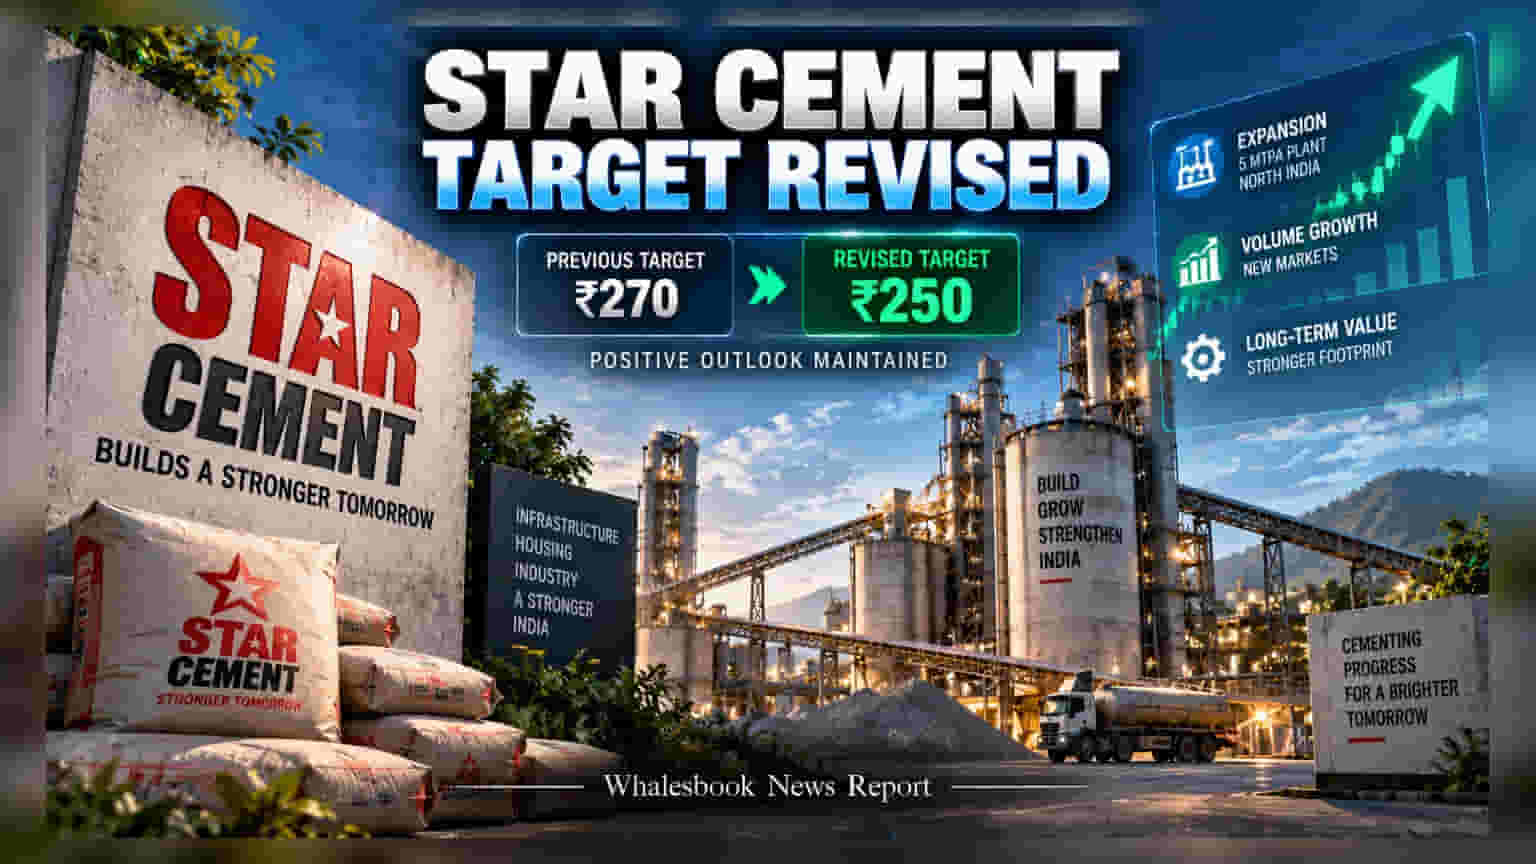
HDFC Securities ने Star Cement चे टार्गेट प्राईस **₹270** वरून कमी करून **₹250** केले आहे. ईशान्य भारतातील वाढती स्पर्धा आणि मार्जिनवरील दबावाचे कारण यासाठी देण्यात आले आहे.
ब्रोकरेजचे विश्लेषण आणि टार्गेट कट
HDFC Securities ने Star Cement च्या टार्गेट प्राईसमध्ये कपात करत ती ₹250 निश्चित केली आहे. जरी ब्रोकरेजचा कंपनीच्या भविष्यातील वाढीवर विश्वास कायम असला, तरी आगामी काळात वाढती स्पर्धा आणि नफ्याचे मार्जिन (Profit Margins) टिकवून ठेवण्याचे आव्हान कंपनीसमोर असणार आहे.
मार्जिनमध्ये घसरण अपेक्षित
ऐतिहासिकदृष्ट्या Star Cement चे मार्जिन प्रति मेट्रिक टन ₹1,400 च्या वर राहिले आहे. मात्र, ब्रोकरेजच्या मते हे मार्जिन २०२९ पर्यंत ₹1,234 प्रति मेट्रिक टन पर्यंत खाली येण्याची शक्यता आहे. नवीन प्लांटचा खर्च आणि वाढती स्पर्धा यामुळे हे घडत आहे. कंपनी २०२८ पर्यंत लॉजिस्टिक खर्च ₹100 प्रति मेट्रिक टनने कमी करण्याचे नियोजन करत आहे, परंतु नवीन क्षमतेच्या विस्तारासाठी होणारा खर्च या फायद्यावर पाणी फिरवू शकतो.
उत्तर भारतावर मोठी बाजी
कंपनी सध्या उत्तर भारतात 5 दशलक्ष मेट्रिक टन क्षमतेचा प्लांट उभारणीचे काम करत आहे, जो २०२९ पर्यंत कार्यान्वित होण्याची शक्यता आहे. या मोठ्या प्रकल्पामुळे कंपनीवरील कर्जाचे प्रमाण वाढून नेट डेट-टू-अर्निंग रेशो 2.3 पट पर्यंत जाण्याचा अंदाज आहे. त्यामुळे, कर्जाचे व्यवस्थापन आणि प्रकल्पाची वेळेत अंमलबजावणी यावर गुंतवणूकदारांचे लक्ष असणे गरजेचे आहे.
तिमाही कामगिरीचा आढावा
दुसऱ्या तिमाहीत वॉल्यूम ग्रोथ स्थिर राहिली आहे. जुलैमध्ये मागणी मंद होती, मात्र ऑगस्ट आणि सप्टेंबरमध्ये सुधारणा दिसून आली. इंधनाच्या किमतीत थोडी घट झाली असली तरी पॅकिंगचा खर्च वाढला आहे, ज्याचा परिणाम कंपनीच्या नफ्यावर दिसून येत आहे.