

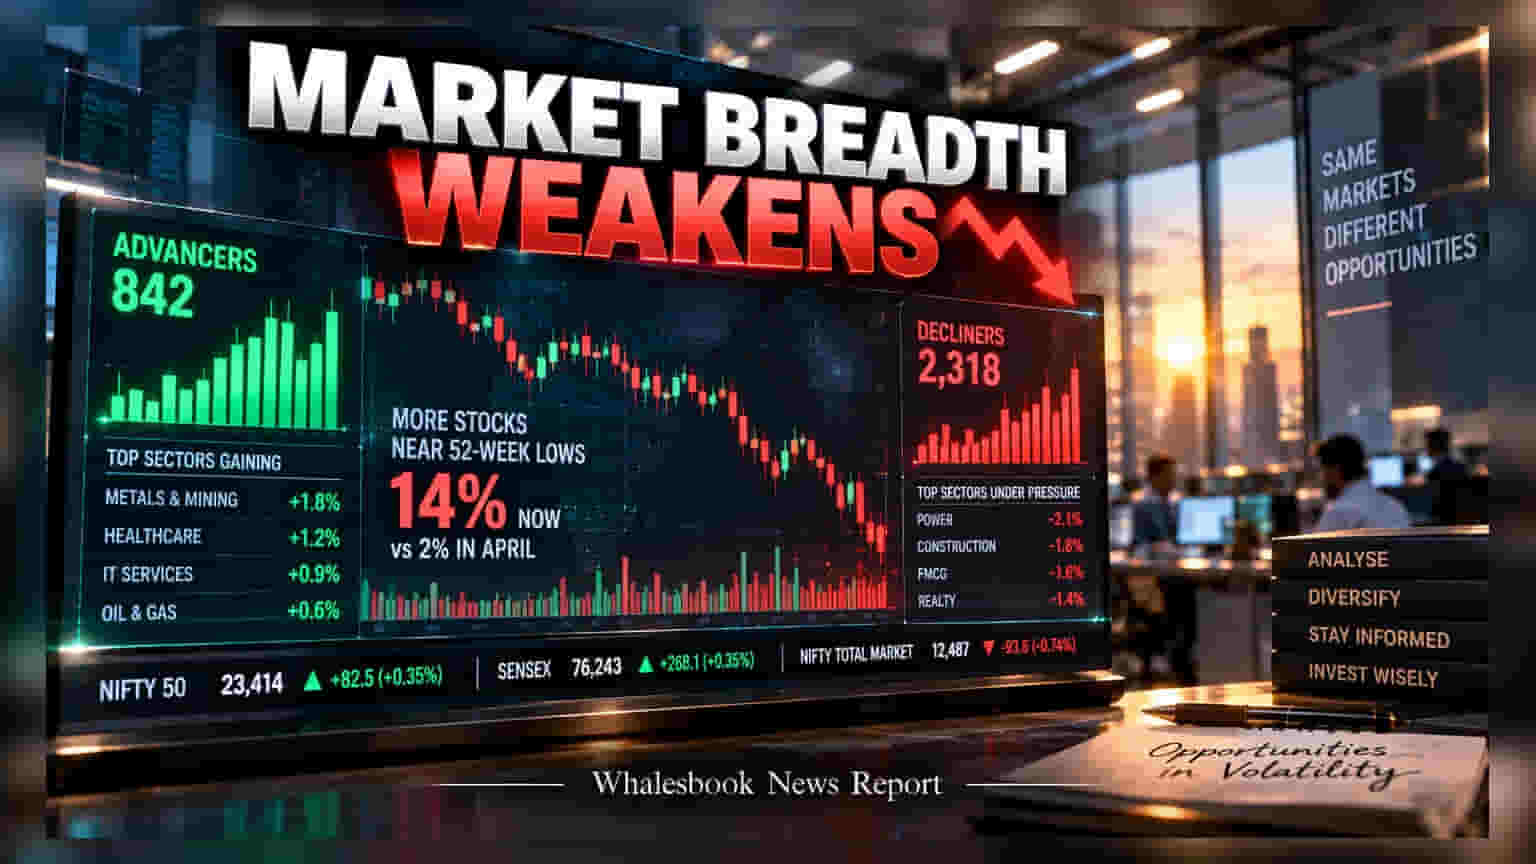
भारतीय शेअर बाजारात मोठी उलथापालथ पाहायला मिळत आहे. Nifty मधील **14%** शेअर्स आता त्यांच्या **52-आठवड्यांच्या** नीचांकी पातळीच्या जवळ पोहोचले आहेत, जे एप्रिलमध्ये केवळ **2%** होते. ही स्थिती बाजारातील ढासळणाऱ्या सेंटिमेंटची द्योतक असली तरी, हे सर्वव्यापी संकट नसून केवळ काही सेक्टरपुरते मर्यादित असल्याचे दिसत आहे.
भारतीय शेअर बाजाराच्या अंतर्गत आरोग्याचे मोजमाप करणाऱ्या 'मार्केट ब्रेथ' (Market Breadth) मध्ये आता स्पष्ट बदल दिसत आहेत. एप्रिल महिन्यातील 2% च्या तुलनेत आता 14% शेअर्स आपल्या 52-आठवड्यांच्या नीचांकी पातळीच्या केवळ 5% वर ट्रेड करत आहेत. याचा अर्थ असा की, तेजीमध्ये सहभागी होणाऱ्या शेअर्सची संख्या झपाट्याने कमी होत आहे.
लार्ज-कॅपमध्ये काहीसा दिलासा
ब्रॉड मार्केटमध्ये दबाव असला तरी, मोठ्या कंपन्यांचे चित्र काहीसे वेगळे आहे. Nifty 100 इंडेक्समधील सुमारे 20% शेअर्स त्यांच्या वार्षिक नीचांकी पातळीच्या आसपास आहेत. मात्र, सकारात्मक बाब म्हणजे 38% शेअर्स अजूनही त्यांच्या वार्षिक नीचांकी स्तरापेक्षा 50% वर ट्रेड करत आहेत. हे दर्शवते की बाजारात घबराट पसरून झालेली विक्री नसून, निवडक शेअर्सच्या व्हॅल्युएशनमध्ये दुरुस्ती (Surgical Repricing) केली जात आहे.
सेक्टरनुसार फरक (Sector Divergence)
सध्याची विक्री ही कोणत्याही मॅक्रो-इकोनॉमिक संकटामुळे (उदा. व्याजदर वाढ किंवा लिक्विडिटी क्रंच) आलेली नाही. ती प्रामुख्याने पॉवर, कन्स्ट्रक्शन मटेरियल आणि FMCG सारख्या डोमेस्टिक-केंद्रित सेक्टरमध्ये केंद्रित आहे. या कंपन्यांच्या भविष्यातील वाढीच्या अपेक्षेवर गुंतवणूकदार पुनर्विचार करत आहेत.
याउलट, हेल्थकेअर आणि मेटल सेक्टरने आपली ताकद टिकवून ठेवली असून तिथे घसरणीचे प्रमाण कमी आहे. जेव्हा बाजारातील चिंता आधीच किमतीत समाविष्ट (Priced-in) असतात, तेव्हा बाजार अचानक कोसळण्याऐवजी हळूहळू खालच्या दिशेने मार्गक्रमण करतो.
गुंतवणूकदारांसाठी सल्ला
आता केवळ हेडलाईन इंडेक्स नंबरवर लक्ष न देता, सेक्टर-स्पेशिफिक कामगिरीकडे लक्ष देणे गरजेचे आहे. पुढील काही महिन्यांत कॉर्पोरेट रिझल्ट्स आणि मॅनेजमेंटचे भाष्य पाहूनच गुंतवणुकीचे निर्णय घेणे शहाणपणाचे ठरेल.