

मोतीलाल ओसवालने IDFC First Bank वर 'न्यूट्रल' भूमिका कायम ठेवली आहे. बँकेची प्रगती चांगली असली तरी, वाढत्या निधीच्या खर्चामुळे प्रॉफिट मार्जिनवर तात्पुरता दबाव येण्याची शक्यता आहे.
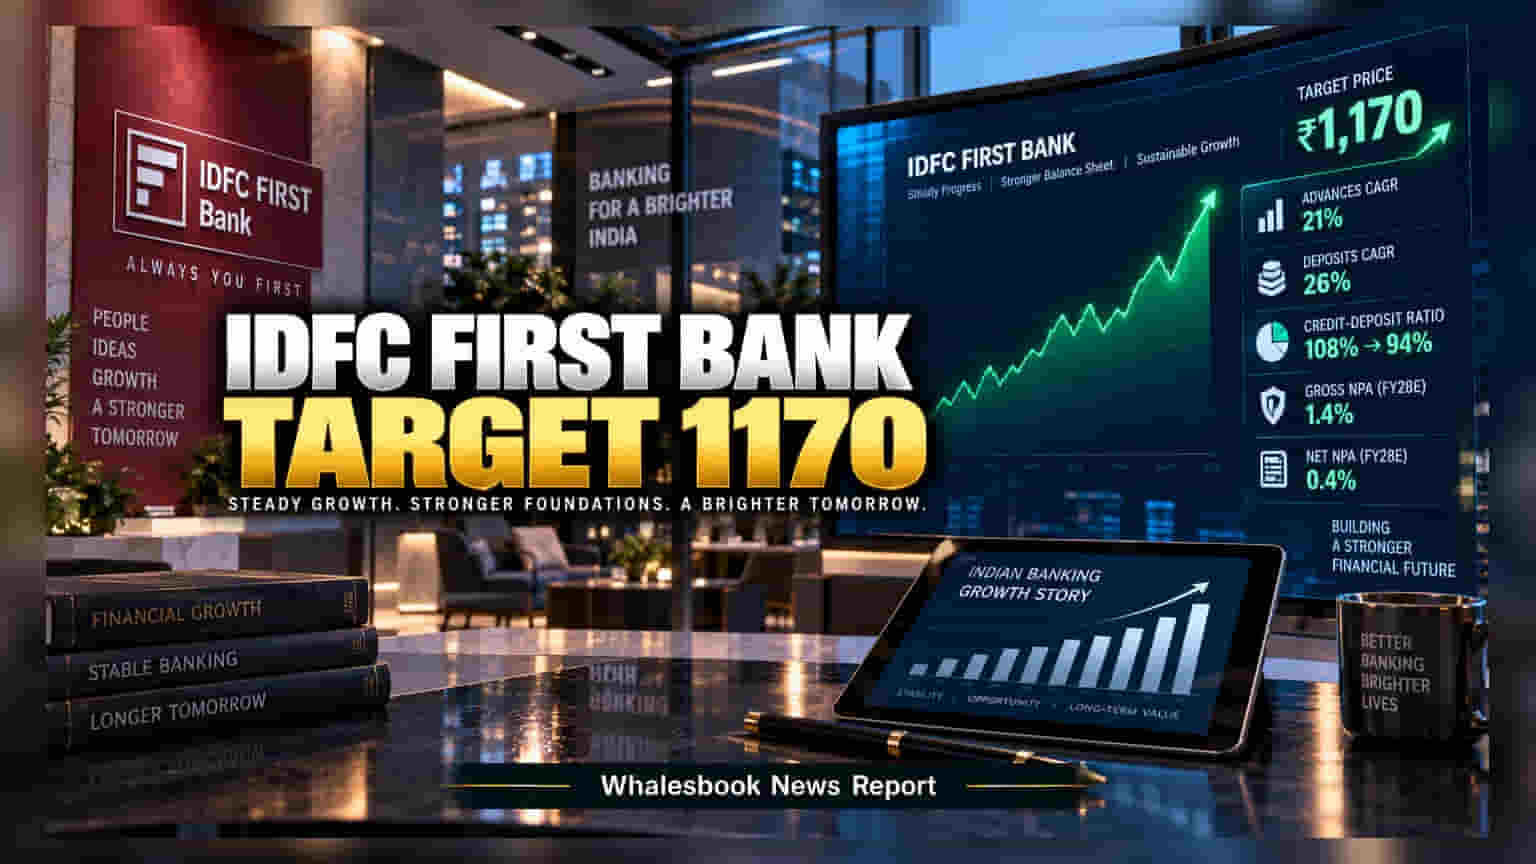
ब्रोकरेज हाऊस मोतीलाल ओसवालने IDFC First Bank च्या शेअरवर 'न्यूट्रल' रेटिंग कायम ठेवले असून, शेअरसाठी ₹1,170 ची टार्गेट प्राईस निश्चित केली आहे. बँकेची कामगिरी जरी आश्वासक असली, तरी काही तांत्रिक अडचणींमुळे नजीकच्या काळात शेअरच्या तेजीला मर्यादा येऊ शकतात, असा अंदाज वर्तवण्यात आला आहे.
वाढ आणि स्थिरतेमधील प्रगती
बँकेच्या मुख्य व्यवसायात मोठी गती दिसून येत आहे. गेल्या तीन वर्षांत ॲडव्हान्सेसमध्ये 21% आणि डिपॉझिट्समध्ये 26% ची वाढ नोंदवण्यात आली आहे. बँकेने आपली 'क्रेडिट-डिपॉझिट' (CD) रेशो 108% (FY23) वरून कमी करून 94% वर आणला आहे. या सकारात्मक बदलामुळे बँकेची बाह्य कर्जांवरील अवलंबून राहण्याची प्रवृत्ती कमी झाली असून बॅलन्स शीट अधिक भक्कम झाली आहे.
मार्जिनवरील दबाव आणि आउटलुक
बँकेसमोर सध्या USD 3.57 अब्ज च्या FCNR डिपॉझिट्समुळे काही आव्हाने उभी राहिली आहेत. यामुळे नेट इंटरेस्ट मार्जिनवर (NIM) 7 ते 12 बेसिस पॉइंट्सचा दबाव येऊ शकतो. यावर उपाय म्हणून बँक आपल्या सेव्हिंग्ज अकाउंट आणि टर्म डिपॉझिट दरांमध्ये बदल करत आहे. या धोरणांमुळे FY27 पर्यंत कमाईत 4.1% ते 6.8% पर्यंत वाढ होण्याची अपेक्षा आहे.
ॲसेट क्वालिटी आणि भविष्यातील लक्ष
बँकेच्या अंतर्गत नियंत्रणात सुधारणा झाल्यामुळे ॲसेट क्वालिटी सुधारण्याची चिन्हे आहेत. क्रेडिट कॉस्ट कमी करण्यावर बँकेचा भर आहे. अंदाज असा आहे की FY28 पर्यंत ग्रॉस नॉन-परफॉर्मिंग ॲसेट्स (NPA) कमी होऊन 1.4% आणि नेट NPA 0.4% पर्यंत खाली येऊ शकतात. गुंतवणूकदारांचे लक्ष आता बँक आपला डिपॉझिट खर्च कसा नियंत्रित करते आणि बॅड लोन कमी करण्याचे ध्येय कसे गाठते, याकडे असेल.